Piecpadsmit procenti no 272 500 eiro ir gandrīz 41 000 eiro. Tik daudz pašu naudas banka var prasīt ģimenei, kas Pierīgā pērk zemes gabalu un būvē 125 m² māju. Lielākajai daļai jaunu ģimeņu tieši šī summa, nevis ikmēneša maksājums, ir galvenais šķērslis. Altum mājokļu garantija ģimenēm ar bērniem ir paredzēta tieši šim brīdim: tā nepalielina kredītu un nav dāvana, taču ļauj bankai izsniegt aizdevumu ar daudz mazāku pirmo iemaksu.
Tālāk ir izmaksu tabula, aprēķins ar garantiju un bez tās, papildu maksas un tas, kā garantiju saskaņot ar būvatļauju un bankas maksājumiem pa posmiem.
Ko maksā 110–140 m² māja ar zemi Pierīgā
Cenas ir orientējošas un attiecas uz 2025.–2026. gadu. Tās ļoti atšķiras atkarībā no vietas, būvniecības tehnoloģijas (koka karkass vai gāzbetons) un apdares līmeņa, tāpēc pirms sarunas ar banku pieprasiet tāmi no saviem būvniekiem.
| Izmaksu pozīcija | Orientējoši, EUR | Piezīmes |
|---|---|---|
| Zemes gabals Pierīgā, 1200–1500 m² | 25 000–70 000 | Visvairāk ietekmē attālums no Rīgas un tas, vai ir ceļš un komunikācijas |
| Projekts, ģeoloģiskā izpēte, būvatļauja | 5 000–12 000 | Arhitekts, konstruktors, inženiertīkli, energoefektivitātes aprēķins |
| Būvniecība līdz pilnai apdarei (bez inženiersistēmām) | 1 300–1 800 par m² | 125 m² mājai aptuveni 162 000–225 000 |
| Siltumsūknis, ventilācija ar rekuperāciju, apkure grīdā | 15 000–30 000 | Praktiski nepieciešams, lai izpildītu gandrīz nulles enerģijas ēkas prasības |
| Pieslēgumi: elektrība, ūdens, kanalizācija vai lokālās sistēmas | 5 000–20 000 | Lokālā attīrīšanas iekārta un urbums sadārdzina |
| Darījuma un kredīta maksas | 3 000–8 000 | Valsts nodevas, notārs, vērtēšana, bankas komisija |
| Altum garantijas komisija | atkarīga no summas | Vienreizēja maksa, procents no garantijas summas |
| Rezerve neparedzētiem darbiem | 5–10% no būvniecības | Bez tās būvniecības laikā nākas ņemt patēriņa kredītu |
Kā darbojas garantija un kam tā pienākas
Altum pats naudu neaizdod. Kredītu izsniedz banka, bet Altum bankai garantē daļu no aizdevuma, ko citādi būtu jāsedz ģimenes pirmajai iemaksai. Bankai risks ir tāds pats kā ar pilnu iemaksu, tāpēc tā piekrīt aizdot vairāk. Pieteikumu parasti iesniedz bankā kopā ar kredīta pieteikumu, un banka garantiju noformē ar Altum.
Programma ir domāta ģimenēm, kurās aug bērni, arī aizbildņiem un audžuģimenēm. Mājoklim jābūt ģimenes dzīvesvietai, nevis investīcijai vai brīvdienu īpašumam. Garantiju var izmantot gan gatava mājokļa pirkšanai, gan jaunas mājas būvniecībai. Ienākumiem tik un tā jābūt pietiekamiem kredīta apkalpošanai, jo garantija aizstāj iemaksu, nevis maksātspēju.
Garantijas apmērs pēdējos gados bija atkarīgs no bērnu skaita: ar vienu bērnu līdz 10% no darījuma summas, ar diviem līdz 15%, ar trim un vairāk līdz 20%. Ir noteikta arī maksimālā garantijas summa eiro, vecuma ierobežojumi bērniem un minimālā pašu iemaksa, kas bieži ir ap 5%. Šie nosacījumi laika gaitā mainās, tāpēc pirms plānošanas pārbaudiet aktuālo redakciju Altum mājaslapā vai bankā.
Aprēķins: pirmā iemaksa ar garantiju un bez tās
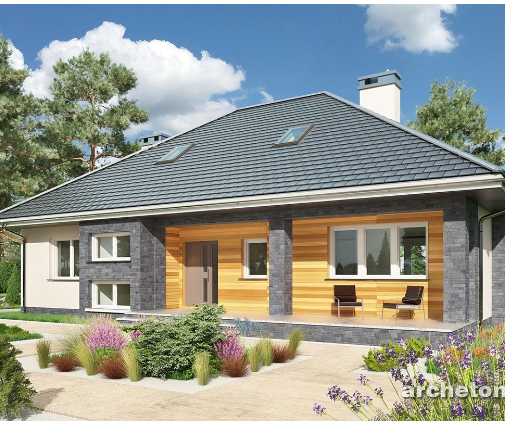
Ņemsim tipisku Pierīgas piemēru. Zeme maksā 40 000 eiro, projekts ar būvatļauju 8 000 eiro, būvniecība 125 m² mājai ar 1 700 eiro par m² 212 500 eiro, pieslēgumi 12 000 eiro. Kopā tas ir 272 500 eiro. Šādā izmērā ietilpst, piemēram, vienstāva māja ar trim guļamistabām uz 118 m², kurā nav kāpņu un nav nepieciešams otrā stāva pārsegums.
Būvniecībai bankas bieži prasa lielāku pašu ieguldījumu nekā gatava mājokļa pirkšanai, jo nodrošinājums rodas pakāpeniski. Tālāk pieņemam, ka banka bez garantijas prasa 15% vai 20%, bet ar garantiju ģimenei paliek ap 5%.
| Situācija | Pašu iemaksa | Kredīts |
|---|---|---|
| Bez garantijas, banka prasa 15% | ~40 900 EUR | ~231 600 EUR |
| Bez garantijas, banka prasa 20% | ~54 500 EUR | ~218 000 EUR |
| 1 bērns, garantija 10%, banka prasa 20% | ~27 250 EUR | ~245 250 EUR |
| 2 bērni, garantija 15% | ~13 600 EUR | ~258 900 EUR |
| 3 un vairāk bērni, garantija līdz 20% | ~13 600 EUR | ~258 900 EUR |
Tabula parāda divas lietas. Pirmkārt, ar vienu bērnu garantija palīdz pilnībā tikai tad, ja banka prasa ap 15%. Ja tā prasa 20%, ģimenei vēl jāatrod 10%. Otrkārt, ģimenēm ar diviem un vairāk bērniem garantijas pietiek, lai noslīdētu līdz minimālajai iemaksai pat stingrākā bankas prasībā.
Mazāka iemaksa nozīmē lielāku kredītu. Ar 4,5% gada likmi uz 30 gadiem 231 600 eiro kredīta maksājums ir aptuveni 1 170 eiro mēnesī, bet 258 900 eiro kredītam aptuveni 1 310 eiro. Garantija tātad ietaupa ap 27 000 eiro sākumā, bet maksā apmēram 140 eiro mēnesī papildus. Daudzām ģimenēm tas ir labs darījums, jo citādi būtu jāgaida vēl vairāki gadi un jāmaksā īre.
Ja zeme jau pieder
Bieži aizmirsts fakts: banka parasti ieskaita jau iegādātu zemes gabalu kā pašu ieguldījumu pēc tā novērtētās vērtības. Ja zeme 40 000 eiro vērtībā jau ir jūsu, tā vien ir gandrīz 15% no projekta. Tad garantija var nebūt vajadzīga vispār vai ļauj saglabāt naudu rezervei, nevis ieguldīt visu pamatos.
Papildu maksas, ko garantija nesedz
Garantija samazina pirmo iemaksu, taču neatbrīvo no maksām, kas jāsedz skaidrā naudā vēl pirms pirmā būvniecības posma:
- Altum komisija par garantiju. Tā ir vienreizēja un atkarīga no garantijas summas, un banka to bieži ietur, izsniedzot kredītu.
- Valsts nodeva par zemes iegādes reģistrāciju zemesgrāmatā, privātpersonām aptuveni 2% no darījuma vērtības, kā arī nodeva par hipotēkas reģistrāciju.
- Vērtēšana. Būvniecības gadījumā tā notiek vairākas reizes: pirms kredīta un pēc katra posma. Katra reize maksā no dažiem simtiem eiro.
- Bankas kredīta noformēšanas komisija un notāra pakalpojumi.
- Apdrošināšana: būvniecības laikā, vēlāk īpašuma apdrošināšana, dažkārt arī dzīvības apdrošināšana.
Kopā tas ir 3 000–8 000 eiro. Plānojiet šo summu atsevišķi no pirmās iemaksas.
Dokumenti un laiks: būvatļauja pirms kredīta
Ar ģimeni, kas pērk dzīvokli, banka vienojas dažās nedēļās. Būvniecības gadījumā secība ir garāka, un to vērts izplānot jau tad, kad izvēlaties projektu:
- Zemes gabals. Pārbaudiet teritorijas plānojumu, apbūves noteikumus un piekļuvi. Ja zemi pērkat ar kredītu, banka vispirms vērtē to.
- Projekts un būvatļauja. Bez akceptēta būvprojekta un būvatļaujas banka būvniecības kredītu neizsniegs. Pašvaldībā tas var aizņemt no dažām nedēļām līdz vairākiem mēnešiem, īpaši Pierīgas novados, kur pieteikumu ir daudz.
- Tāme un būvniecības līgums. Banka vēlas redzēt detalizētu tāmi un līgumu ar būvnieku vai rūpnīcu. Gatavas koka karkasa mājas komplekta piedāvājums ar fiksētu cenu bankai parasti ir pārliecinošāks.
- Kredīts un garantija. Bankā iesniedz ienākumu apliecinājumus, dokumentus par bērniem, projektu un tāmi. Garantiju noformē vienlaikus ar kredīta līgumu.
- Izmaksas pa posmiem. Vispirms jāiegulda pašu nauda, pēc tam banka finansē pa posmiem (pamati, karkass un jumts, inženiersistēmas, apdare) pēc pārbaudes vai vērtējuma.
- Nodošana ekspluatācijā līguma termiņā, parasti viena līdz divu gadu laikā.
Praktiski tas nozīmē, ka starp pirmajiem posmiem un bankas izmaksu bieži ir dažas nedēļas starpība. Būvniekam jābūt gatavam gaidīt, vai arī jums jābūt nelielai naudas rezervei, lai būvniecība neapstātos.
Kur meklēt ietaupījumu
Garantija palīdz ar sākumu, taču kopējā summa joprojām ir atkarīga no mājas izmēra un formas. Katrs nevajadzīgs kvadrātmetrs maksā 1 500–2 000 eiro un palielina kredītu.
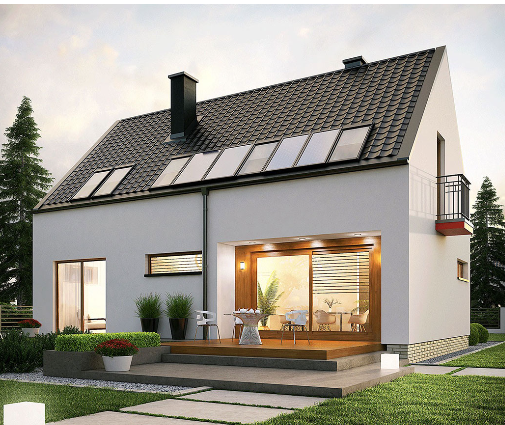
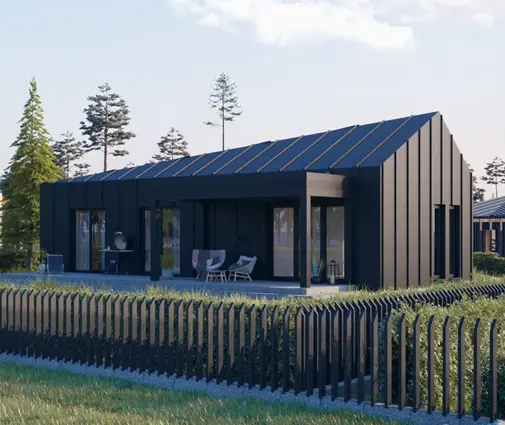
Kompakts plāns. Ja ģimenei vajag trīs guļamistabas, tās var izvietot arī uz mazāka laukuma. Skandināvu stila vienstāva māja uz 80 m² pierāda, ka trīs istabas un dzīvojamā zona iekļaujas mazāk nekā 100 m². Lielākai ģimenei der divstāvu māja uz 95 m² ar divām vannasistabām, kurai ir mazs pamatu un jumta laukums.
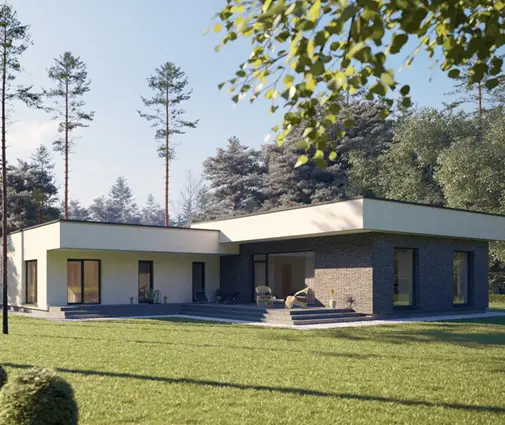
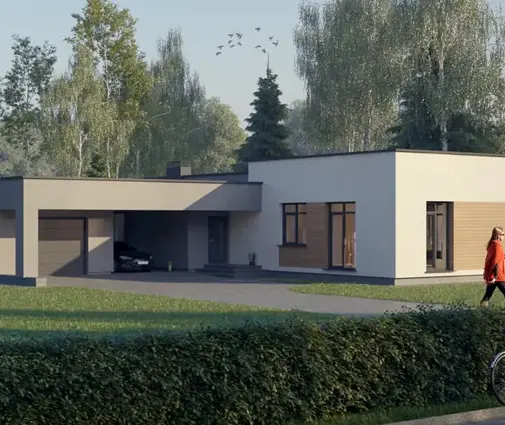
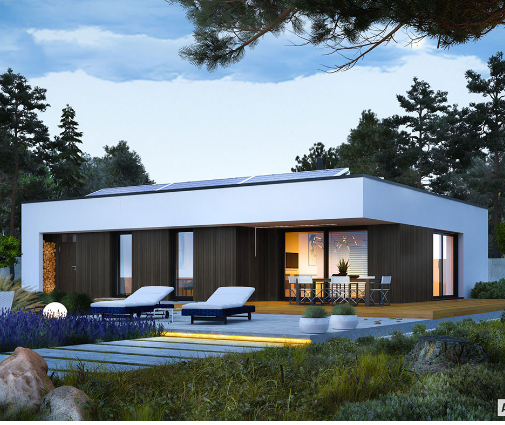
Vienkārša forma. Taisnstūra plāns ar divslīpju jumtu ir lētāks par L veida māju ar vairākiem jumta lūzumiem. Minimālisma stila vienstāva māja uz 116 m² ir labs piemērs vienkāršam apjomam, kuru var uzbūvēt no rūpnīcas koka karkasa paneļiem.
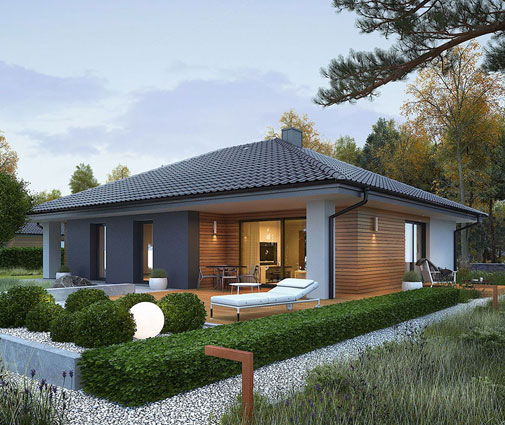
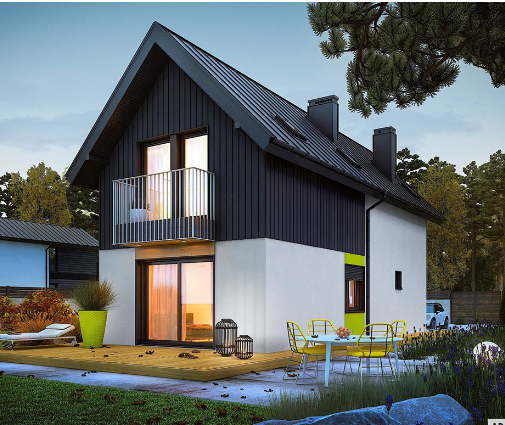
Pusotra vai divi stāvi. Uz šauriem Pierīgas zemes gabaliem divstāvu māja aizņem mazāku apbūves laukumu un ietaupa uz pamatiem. 106 m² liela māja ar otro stāvu nodala guļamistabas no dzīvojamās daļas. 136 m² divstāvu māja ar četrām guļamistabām ir piemērota ģimenei ar trim bērniem, kurai pienākas lielākā garantija.
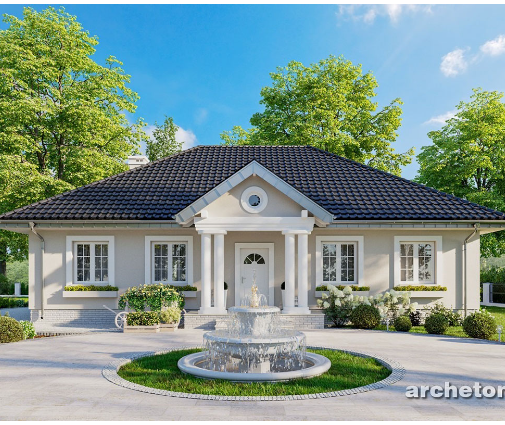
Vienstāvs plašumam. Ja zemes gabals ir plats un vēlaties dzīvot bez kāpnēm, 135 m² vienstāva māja ar divām vannasistabām ir tuvu pētītā diapazona augšējai robežai. Šis izmērs prasa jau rūpīgi pārrēķināt kredītspēju.
Garāža vēlāk. Nojume vai garāža nav jābūvē uzreiz. Ja tā nav iekļauta pirmajā kredītā, kredīts paliek mazāks, un garāžu var uzbūvēt pēc dažiem gadiem.
Energoefektivitāti neupurēt. Siltumsūknis un rekuperācija sadārdzina būvniecību, taču gandrīz nulles enerģijas prasības tik un tā ir jāizpilda, un 30 gadu kredīta laikā zemi apkures rēķini kompensē lielāko daļu ieguldījuma.
Kopsavilkums
- 110–140 m² māja ar zemi Pierīgā 2026. gadā kopā maksā aptuveni 230 000–320 000 eiro.
- Bez garantijas pirmā iemaksa būvniecībai bieži ir 15–20%, tas ir, 40 000–55 000 eiro.
- Altum garantija ģimenēm ar bērniem var samazināt pašu iemaksu līdz aptuveni 5%; tās apmērs pieaug ar bērnu skaitu.
- Lielāks kredīts nozīmē augstāku ikmēneša maksājumu; piemērā ap 140 eiro mēnesī vairāk.
- Papildu maksām (nodevas, vērtēšana, komisijas) rezervējiet 3 000–8 000 eiro skaidrā naudā.
- Zeme, kas jau pieder, parasti tiek ieskaitīta kā pašu ieguldījums.
- Būvatļauja, tāme un būvniecības līgums jāsagatavo pirms kredīta; banka izmaksā naudu pa posmiem pēc pašu iemaksas.
- Aktuālos garantijas nosacījumus vienmēr pārbaudiet Altum un savā bankā pirms lēmuma.