Pirmajā pavasarī pēc ievākšanās otrā stāva guļamistabā pie loga parādās mitrs plankums. Būvnieks saka, ka vainīgs logu montētājs. Logu montētājs saka, ka vainīga jumta pieslēguma lente. Bet jūs dzirdējāt, ka "būvniekam taču ir obligātā apdrošināšana". Tieši šeit daudzi Pierīgas un lauku māju īpašnieki saprot, ka apdrošināšana, garantija un līgumā ieturētā nauda ir pilnīgi dažādi instrumenti. Katrs sedz savu risku, un neviens no tiem nesedz visu.
Šajā rakstā salīdzinām piecus aizsardzības veidus, ar kuriem saskarsieties, būvējot ģimenes māju Latvijā: būvdarbu veicēja obligāto civiltiesiskās atbildības apdrošināšanu, būvniecības visu risku polisi (CAR), garantijas termiņu, garantijas ieturējumu un bankas garantiju.
| Kritērijs | Būvnieka civiltiesiskā apdrošināšana | Visu risku polise (CAR) | Garantijas termiņš | Garantijas ieturējums | Bankas garantija |
|---|---|---|---|---|---|
| Vai obligāta | Jā, būvspeciālistiem un būvdarbu veicējiem pēc Būvniecības likuma | Nē, brīvprātīga | Būvnieka atbildība izriet no likuma un līguma | Nē, vienojas līgumā | Nē, vienojas līgumā |
| Kas maksā | Būvnieks | Parasti pasūtītājs vai būvnieks pēc vienošanās | Iekļauts darbu cenā | Neviens, tā ir jūsu aizturēta nauda | Būvnieks bankai |
| Ko sedz | Zaudējumus, ko profesionāla kļūda nodarījusi citiem | Bojājumus objektam būvniecības laikā: uguns, vētra, zādzība, applūšana | Defektu novēršanu uz būvnieka rēķina | Defektu novēršanu, ja būvnieks atsakās | To pašu, ja būvnieks nepilda saistības |
| Kad darbojas | Būvdarbu laikā un polisē noteiktajā periodā | No darbu sākuma līdz nodošanai | Pēc pieņemšanas līgumā noteikto gadu skaitu | Garantijas perioda sākumā, parasti 1–2 gadi | Garantijas dokumentā norādītajā laikā |
| Tipiskās izmaksas (2025–2026) | Pasūtītājam netiešas | Aptuveni 0,1–0,4 % no būvdarbu vērtības | Netiešas | Bez maksas | Būvniekam ap 1–3 % gadā no summas |
| Vājā vieta | Nesedz pašu darbu pārtaisīšanu, ir pašrisks | Nesedz kvalitātes defektus un nolietojumu | Vērtīga tikai, ja būvnieks vēl eksistē | Summa var būt par mazu | Dārgāka, mazās firmas bieži nepiedāvā |
Kas ir obligāts un kas jāprasa pašam
Būvniecības likums nosaka, ka būvspeciālistiem un būvdarbu veicējiem jābūt civiltiesiskās atbildības apdrošināšanai, bet minimālos limitus un nosacījumus nosaka Ministru kabineta noteikumi. To, vai būvniekam polise ir spēkā, var redzēt Būvniecības informācijas sistēmā (BIS), un to vērts pārbaudīt pirms līguma parakstīšanas, nevis pēc pirmās problēmas.
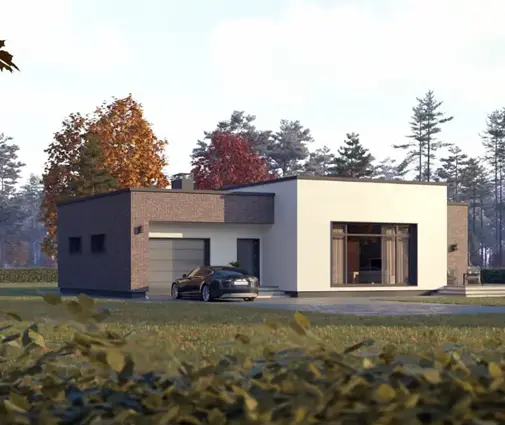
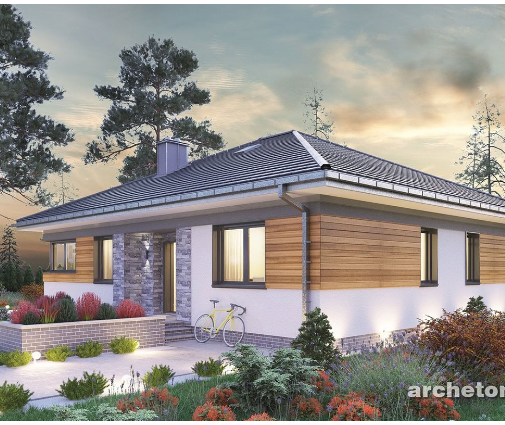
Visu pārējo likums jums neiedos. Visu risku polise, ieturējuma apmērs un bankas garantija ir līguma jautājumi. Ja tos neierakstīsiet, to nebūs. Īpaši uzmanīgiem jābūt tiem, kas būvē nelielu māju ar paskaidrojuma rakstu un daļu darbu veic saimnieciskā kārtībā vai ar vairākiem atsevišķiem meistariem. Kompaktai mājai, piemēram, divstāvu namiņam ar divām guļamistabām un 89 m² vai vienstāva mājai ar 79 m², bieži nav viena ģenerāluzņēmēja, tāpēc nav arī vienas garantijas visai ēkai. Kurš atbild par ko, jāsaraksta katrā līgumā atsevišķi.
Verdikts: obligāta ir tikai būvnieka civiltiesiskā apdrošināšana; pārējais ir jūsu sarunu rezultāts.
Ko katrs instruments patiesībā sedz
Lielākais pārpratums ir par būvnieka obligāto apdrošināšanu. Tā ir paredzēta zaudējumiem, ko profesionāla kļūda nodarījusi citām personām vai to īpašumam. Piemēram, ja ekskavators pārrauj kaimiņa ūdensvadu vai nepareizi nostiprināta sastatne sabojā kaimiņa auto. Kļūdaini uzklāta hidroizolācija vai nelīdzena grīda parasti nav apdrošināšanas gadījums. Tā ir būvnieka paša darba kvalitāte, un to sedz garantija, nevis apdrošinātājs. Turklāt polisēm ir pašrisks, tāpēc nelieli zaudējumi tik un tā paliek būvnieka ziņā.
Visu risku polise sargā pašu būvobjektu, kamēr tas vēl nav pabeigts. Koka karkasa mājai, kas rūpnīcā ražotu paneļu veidā nonāk laukumā un dažas nedēļas stāv bez jumta, vētra vai lietus ir reāls risks. Tāpat zādzība no laukuma, kur glabājas siltumsūkņa iekārta vai logi. Kvalitātes defektus un nolietojumu CAR nesedz.
Garantija, ieturējums un bankas garantija ir viena ķēde. Garantija nosaka, ka būvniekam defekts jānovērš. Ieturējums un bankas garantija nodrošina, ka jūs varat to novērst arī tad, ja būvnieks atsakās vai bankrotē.
Verdikts: apdrošināšana sargā no nelaimes gadījumiem, garantija no brāķa, ieturējums un bankas garantija no būvnieka pazušanas.
Cik tas maksā
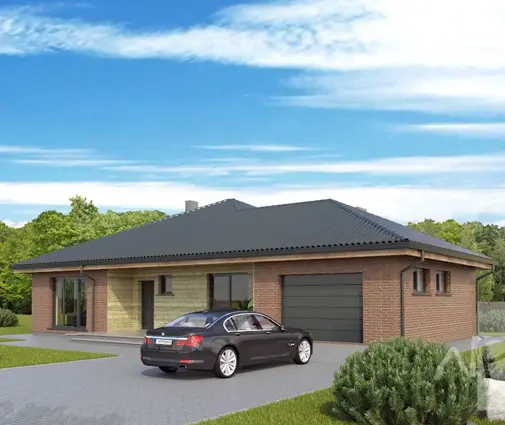
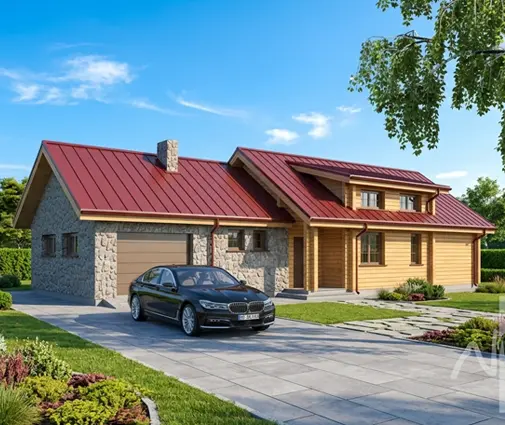
Būvnieka obligātās apdrošināšanas izmaksas ir iekļautas darbu cenā, un jūs tās tieši nemaksājat. Visu risku polises prēmija atkarīga no būvdarbu vērtības, termiņa, konstrukcijas un pašriska. 2025.–2026. gada piedāvājumos privātmājas būvniecībai tā parasti bija aptuveni 0,1–0,4 % no būvdarbu vērtības. Ja kompaktas vienstāva mājas ar divām guļamistabām un 132 m² būvdarbi maksā ap 200 000 EUR, prēmija varētu būt ap 200–800 EUR. Lielākai divstāvu mājai ar 303 m² un divvietīgu garāžu, kuras būvdarbi var sasniegt 400 000–500 000 EUR, attiecīgi vairāk. Precīzu cenu prasiet vismaz diviem apdrošinātājiem.

Garantijas ieturējums jums neko nemaksā. Tā ir daļa no līguma summas, parasti 5–10 %, ko izmaksājat pēc noteikta laika. Bankas garantija maksā būvniekam, aptuveni 1–3 % gadā no garantētās summas, un tas var nedaudz atspoguļoties cenā. Salīdzinājumā ar 10 000–20 000 EUR, ko var maksāt jumta vai grīdas apsildes pārtaisīšana, šīs summas ir nelielas.
Verdikts: visu risku polise ir lēta salīdzinājumā ar to, ko tā sargā; ieturējums ir bezmaksas drošības spilvens.
Cik ilgi aizsardzība darbojas
Visu risku polise beidzas līdz ar būvdarbu pabeigšanu un nodošanu. Pēc tam mājai vajadzīga parasta īpašuma apdrošināšana, un starp abām nedrīkst palikt robs. Garantijas termiņu saistībā ar būvdarbiem nosaka Būvniecības likums un jūsu līgums. Privātmāju līgumos praksē visbiežāk redzams 2–5 gadu termiņš, kas sākas no pieņemšanas akta vai ēkas pieņemšanas ekspluatācijā. Minimālo termiņu un tā sākuma brīdi pārbaudiet aktuālajā likuma redakcijā vai ar juristu.
Iekārtām, piemēram, siltumsūknim vai ventilācijas iekārtai ar rekuperāciju, ir arī ražotāja garantija. Tā bieži ir atkarīga no regulāras apkopes un sertificēta uzstādītāja. Neveikta filtru maiņa vai apkope var atņemt tiesības uz bezmaksas remontu.
Verdikts: nodošanas diena ir kritiska; saskaņojiet, lai CAR beigtos tieši tad, kad sākas mājas apdrošināšana un garantija.
Kā pieteikt prasību par tecēšanu, plaisām vai iekārtām
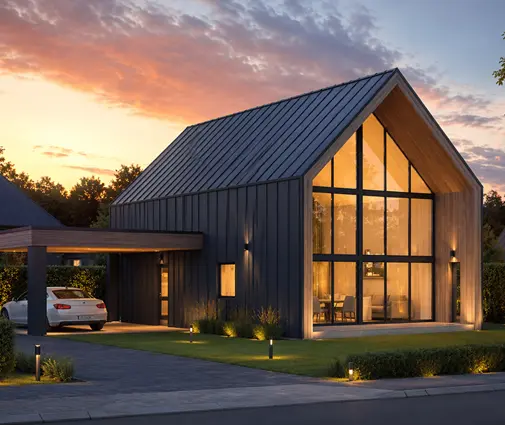
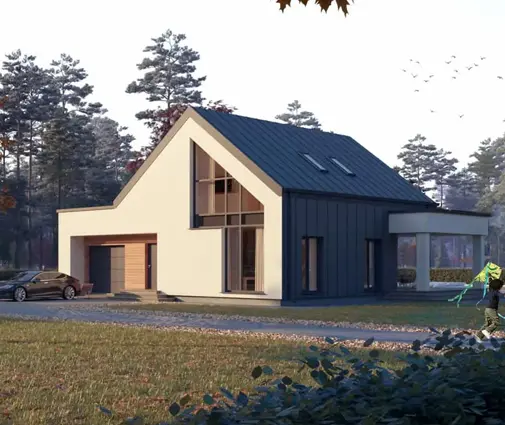
Garantijas prasība izdodas tad, ja to var pierādīt. Tecēšana pie loga divstāvu mājā, piemēram, skandināvu stila mājā ar trim guļamistabām un 172 m², var būt jumta, loga vai fasādes pieslēguma vaina. Plaisas gāzbetona sienā var rasties no pamatu sēšanās vai no nepareizi izveidotiem armējumiem virs ailām. Rīkojieties tā:
- Nofotografējiet un nofilmējiet defektu ar datumu, atzīmējiet laikapstākļus un mitruma pieaugumu.
- Rakstiski paziņojiet būvniekam pa e-pastu vai ierakstītā vēstulē, norādot līgumu, defektu un saprātīgu termiņu apsekošanai.
- Sagatavojiet apsekošanas aktu kopā ar būvnieku; ja viņš neierodas, pieaiciniet neatkarīgu būvekspertu.
- Ja būvnieks atsakās, nosūtiet pretenziju ar atsauci uz ieturējumu vai bankas garantiju.
- Kamēr gaidāt, novērsiet tālākus bojājumus, piemēram, nosedziet jumtu, bet neliekot pastāvīgu remontu bez akta.
Dokumenti, kas jāsaglabā no pirmās dienas:
- būvdarbu līgums ar visiem pielikumiem un tāmēm;
- būvdarbu žurnāls un segto darbu akti, īpaši hidroizolācijai, pamatiem un jumtam;
- izpilddokumentācija un materiālu deklarācijas;
- fotogrāfijas no katra posma, īpaši pirms sienu un grīdu nosegšanas;
- pieņemšanas akts ar defektu sarakstu;
- iekārtu pases, ieregulēšanas protokoli un apkopju žurnāls.
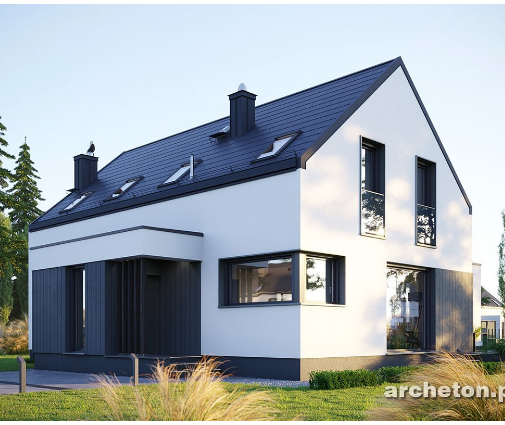
Divstāvu mājā ar vairākām mitrajām telpām, piemēram, četru guļamistabu mājā ar 160 m², segto darbu fotogrāfijas no katras vannasistabas ir īsts zelts. Pēc flīzēšanas pierādīt nepareizu hidroizolāciju bez tām ir gandrīz neiespējami.
Verdikts: bez rakstiska paziņojuma un segto darbu fotogrāfijām pat pamatota prasība var neizdoties.
Kas notiek, ja būvnieks pazūd
Garantija ir tikai tik laba, cik ilgi pastāv būvnieks. Ja uzņēmums tiek likvidēts, prasīt vairs nav no kā. Tieši šeit izšķiras ieturējums un bankas garantija. Ieturējums ir jūsu kontā, un ar to varat samaksāt citam meistaram. Bankas garantija ir bankas apņemšanās izmaksāt summu pēc jūsu pieprasījuma, un tā darbojas arī būvnieka bankrota gadījumā. Līgumā skaidri ierakstiet, kad un pēc kādiem nosacījumiem ieturējumu var izmantot, un ka bankas garantijai jābūt beznosacījuma.
Verdikts: ieturējums ir vienkāršākais, bankas garantija ir drošākā lielākiem līgumiem.
Kam ko izvēlēties
- Pasūtot māju pie viena ģenerāluzņēmēja: pārbaudiet būvnieka polisi BIS, prasiet 5–10 % ieturējumu uz garantijas pirmajiem gadiem un vienojieties, kas apmaksā visu risku polisi.
- Būvējot rūpnīcā ražotu koka karkasa māju: CAR polise ir īpaši svarīga montāžas laikā, kad konstrukcija ir atvērta laikapstākļiem; pārliecinieties, kas atbild par transportu un uzglabāšanu laukumā.
- Būvējot nelielu māju ar paskaidrojuma rakstu un vairākiem meistariem: katrā līgumā ierakstiet garantijas termiņu un ieturējumu, jo vienas kopējas garantijas nebūs.
- Lielam projektam virs 300 000 EUR: ieturējuma vietā vai papildus prasiet bankas garantiju.
- Mājai ar siltumsūkni un rekuperāciju: reģistrējiet iekārtu garantijas pie ražotāja un veiciet apkopes laikā.
- Visiem: no pirmās nodošanas dienas apdrošiniet māju kā īpašumu un glabājiet visus dokumentus digitāli un papīrā vismaz visu garantijas laiku.