Divi simti četrdesmit tūkstoši eiro. Tik liels bija būvniecības budžets, ko ģimene ar diviem bērniem ierakstīja savā pirmajā aprēķinā, vēl dzīvojot Rīgas dzīvoklī. Banka kredītu apstiprināja, taču pirmos eiro pārskaitīja tikai tad, kad pamati jau bija gatavi un samaksāti no ģimenes pašu konta. Šis stāsts ir apkopots tipisks ceļš, nevis konkrētu cilvēku pieredze. Tas parāda, kā Latvijā parasti tiek izmaksāts būvniecības kredīts un kurā brīdī naudas plūsmā atveras caurums, par kuru neviens iepriekš nebrīdina.
Zemesgabals Pierīgā un pirmā saruna ar banku
Ģimene meklēja zemi Pierīgā, ne tālāk par pusstundas braucienu līdz darbam. Izvēlējās apmēram 1500 m² lielu gabalu jaunā ielā ar elektrības pieslēgumu robežas tuvumā un iespēju pieslēgties centralizētajam ūdensvadam. 2025. gadā līdzīgi gabali Pierīgā maksāja aptuveni no 30 000 līdz 70 000 EUR. Cenu noteica attālums no Rīgas, ceļš un tas, kādi tīkli jau ir ielā.
Zemi viņi nopirka par uzkrājumiem. Jau pirmajā sarunā banka paskaidroja, ka tas ir pareizs solis. Zemesgabalam jābūt reģistrētam zemesgrāmatā uz aizņēmēju vārda, bez apgrūtinājumiem, kas traucētu būvniecību. Ja zeme ir samaksāta, tās vērtību bieži var ieskaitīt pirmajā iemaksā. Tomēr cik liela daļa tiek ieskaitīta un kāda pirmā iemaksa vispār nepieciešama, atkarīgs no bankas, no ienākumiem un no tā, vai tiek izmantota valsts garantija ģimenēm ar bērniem. Šie nosacījumi mainās, tāpēc tie jāpārbauda konkrētajā bankā un tajā brīdī, kad pieņemat lēmumu.
Mācība: pirms zemes pirkšanas pārbaudiet teritorijas plānojumu, piekļuvi un tīklus. Samaksāts un reģistrēts zemesgabals ir labākā pirmā iemaksa, bet tikai tad, ja uz tā tiešām var uzbūvēt jūsu māju.
Projekts, ko banka var novērtēt
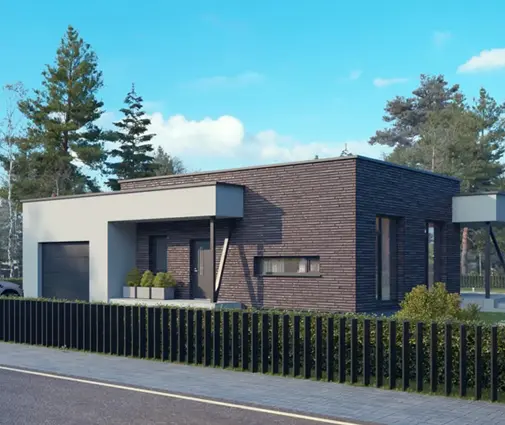
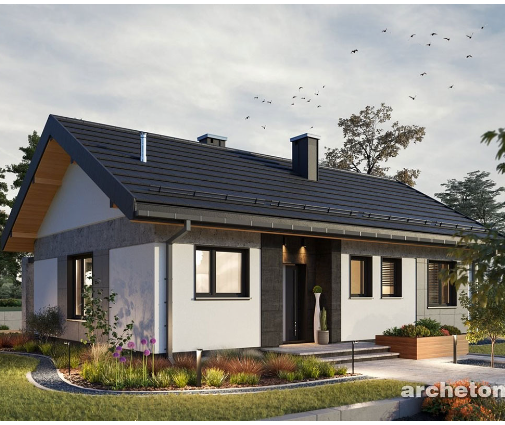
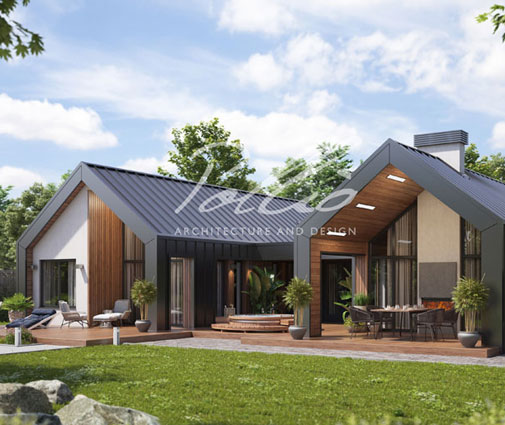
Ģimene gribēja vienstāva māju ar trim guļamistabām, jo bērni ir mazi un kāpnes šķita lieka problēma. Sākumā viņi apskatīja kompakto 118 m² vienstāva māju ar trim guļamistabām bez garāžas, tad skandināvu stila 121 m² māju ar garāžu divām automašīnām un plašāko mūsdienīgo vienstāva projektu ar 153 m². Kādu brīdi viņi apsvēra arī divstāvu māju ar četrām guļamistabām un 165 m², jo tā aizņem mazāk zemes un otrais stāvs bija vilinošs.
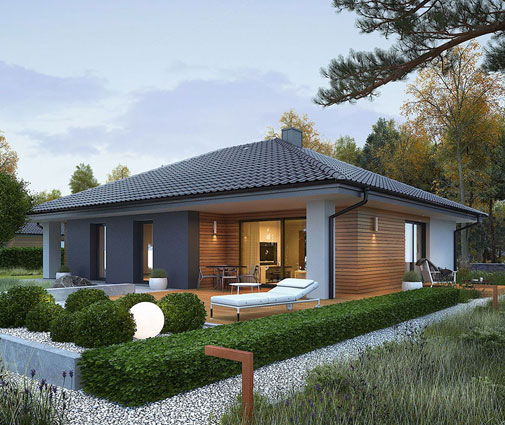
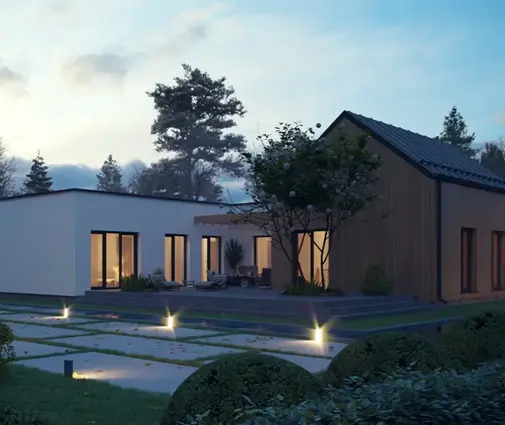
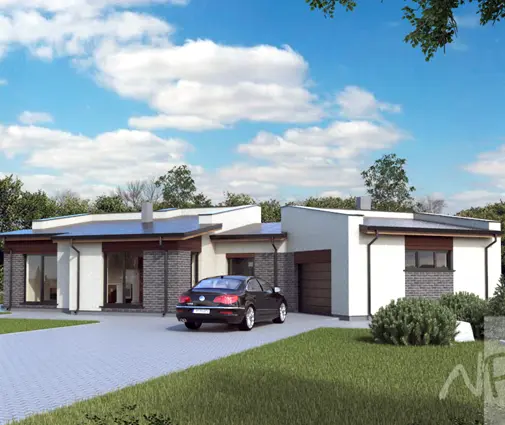
Izvēle krita uz 143 m² vienstāva māju ar trim guļamistabām, divām vannas istabām un garāžu. Vietējais arhitekts projektu pielāgoja zemesgabalam un Latvijas būvnormatīviem, tostarp gandrīz nulles enerģijas ēkas prasībām. Konstrukcijai izvēlējās rūpnīcā ražotu koka karkasu, apkurei gaisa–ūdens siltumsūkni ar grīdas apsildi un ventilāciju ar rekuperāciju. Atkarībā no ēkas parametriem un pašvaldības prasībām mājai var būt nepieciešama būvatļauja vai paskaidrojuma raksts. To, kurš ceļš attiecas uz konkrēto projektu, jānoskaidro būvvaldē vai ar arhitektu.
Bankai bija vajadzīgs dokumentu komplekts. Tajā bija būvprojekts ar būvvaldes atzīmēm, būvnieka tāme un līgums, kā arī sertificēta nekustamā īpašuma vērtētāja atzinums par īpašuma vērtību pēc būvniecības pabeigšanas. Tieši šajā vietā parādījās pirmais pārsteigums. Zeme kopā ar būvniecību ģimenei izmaksāja apmēram 285 000 EUR, bet vērtētājs pabeigto īpašumu novērtēja par 265 000 EUR. Banka aizdevuma apmēru rēķina no mazākās summas, tāpēc starpība starp izmaksām un vērtību jāsedz pašiem.
Mācība: kredīta griestus nosaka nevis tāme, bet vērtētāja skatījums uz pabeigto māju. Dārgi materiāli, neparasts plānojums vai īpašs dizains var maksāt vairāk, nekā tie palielina tirgus vērtību.
Posmi un vērtētāja apmeklējumi
Kredīta līgumā bija iekļauts izmaksas grafiks. Banka naudu pārskaita daļās, un katra daļa ir piesaistīta noteiktam paveiktā darba apjomam. Precīzs dalījums katrā bankā un katram projektam atšķiras, bet koka karkasa mājai tas parasti izskatās aptuveni šādi:
- pamati un grīdas plātne ar komunikāciju ievadiem;
- karkass, pārsegumi un jumts;
- slēgts kontūrs: logi, ārdurvis, siltinājums un fasāde;
- inženiersistēmas: elektrība, ūdensvads, kanalizācija, siltumsūknis, rekuperācija;
- iekšējā apdare;
- labiekārtošana, pieslēgumi un nodošana ekspluatācijā.
Kārtība vienmēr bija vienāda. Būvnieks pabeidz posmu, ģimene pieprasa nākamo izmaksu, un vērtētājs ierodas objektā. Viņš apskata, fotografē un salīdzina paveikto ar tāmi, bet atzinumā norāda gatavības procentu. Banka maksā par šo procentu, nevis par būvnieka rēķiniem. Ja rēķins ir par 40 000 EUR, bet vērtētājs uzskata, ka posms ir paveikts par 80 %, banka izmaksās proporcionāli mazāk. Katrs apmeklējums maksā atsevišķi, parasti dažus simtus eiro, un no atzinuma līdz naudai kontā var paiet viena līdz divas nedēļas.
Mācība: plānojiet vērtētāja apmeklējumus kā daļu no būvniecības grafika. Sarunājiet ar būvnieku, ka posms ir pabeigts tad, kad to var redzēt un nofotografēt, nevis tad, kad "gandrīz viss ir izdarīts".
Plaisa: rūpnīca gaida avansu, banka maksā pēc fakta
Lielākais cash-flow trieciens pienāca karkasa posmā. Latvijas koka karkasa rūpnīcas parasti prasa ievērojamu avansu, pirms sāk ražot paneļus. Banka par paneļiem rūpnīcas cehā nemaksā, jo vērtētājs objektā tos neredz. Turklāt pirmo iemaksu banka prasīja ieguldīt pirmo, pirms tika atvērts kredīts. Tādējādi pamati jau bija samaksāti no uzkrājumiem, bet karkasa avansam vajadzēja vēl apmēram 50 000 EUR, ko ģimene uz dažām nedēļām aizņēmās no vecākiem.
Paneļus uz objekta uzstādīja dažās dienās. Vēl pēc divām nedēļām vērtētājs apstiprināja paveikto, un banka ģimenei atmaksāja lielāko daļu ieguldītā. Pēc tam viņi saprata, ka izmaksas grafiku vajadzēja saskaņot ar rūpnīcas maksājumu grafiku jau pirms līguma parakstīšanas. Dažas bankas piekrīt maksāt par objektā piegādātiem elementiem, ja tas ir iekļauts līgumā. Par to der pajautāt.
Otra mācība bija pirts. Ģimene to sapņoja uzbūvēt pagalma stūrī, taču vērtētājs tai piešķīra niecīgu vērtību, tāpēc banka to praktiski nefinansēja. Pirti nolēma celt pēc pārvākšanās, par saviem līdzekļiem. Līdzīgi ar terasi, žogu un dārzu: tie uzlabo dzīvi, bet kredīta apmēru būtiski neietekmē.
Mācība: ar uzkrājumiem jāsedz ne tikai pirmā iemaksa. Vajag naudu, kas "griežas": avansi, kas jāsamaksā pirms bankas izmaksas, un rezerve cenu pieaugumam. Pirtij, žogam un terasei plānojiet atsevišķu budžetu.
Nodošana ekspluatācijā un naudas plūsmas plāns
Pēdējo kredīta daļu banka izmaksāja tikai pēc tam, kad māja bija nodota ekspluatācijā, kadastrāli uzmērīta, reģistrēta zemesgrāmatā un ieķīlāta. Tas aizņēma vairāk laika nekā gaidīts, jo pirms nodošanas bija jāsagatavo izpilddokumentācija un ēkas energosertifikāts. Būvdarbi ilga aptuveni trīspadsmit mēnešus, un vēl mēnesi aizņēma papīri. Ģimene pārvācās pavasarī, bet pirti uzcēla nākamajā vasarā.
Viņu pieredze ir pārnesama uz jebkuru 100–180 m² māju. 2025. gadā koka karkasa māja Pierīgā ar pilnu apdari, bez zemes, izmaksāja aptuveni 1500–2200 EUR par m². Tātad 100 m² mājai budžets bija ap 150 000–220 000 EUR, bet 180 m² mājai ap 270 000–400 000 EUR. Šie skaitļi ir orientējoši, un aktuālās cenas jāprasa būvniekiem. Naudas plūsmas plānu var sastādīt šādi:
- Pirms kredīta, no uzkrājumiem: zeme, ģeoloģija un topogrāfija, projekts un tā pielāgošana, sākotnējais vērtējums un darījuma izmaksas. Bez zemes tie ir aptuveni 3–6 % no būvniecības budžeta.
- Pamati, 10–15 % budžeta: parasti tos sedz pirmā iemaksa, kas jāiegulda pirmā.
- Karkass un jumts, 25–35 %: rūpnīcas avansam rezervējiet 20–40 % no karkasa cenas savā kontā uz 3–6 nedēļām.
- Slēgts kontūrs, aptuveni 15 %: logi bieži arī jāpasūta ar avansu, tāpēc rēķinieties ar vēl vienu īsu plaisu.
- Inženiersistēmas, 15–20 %: siltumsūknis un rekuperācija ir lielas vienreizējas pozīcijas, tāpēc saskaņojiet to apmaksu ar posma pieņemšanu.
- Iekšējā apdare, 15–25 %: šeit visvieglāk pārsniegt budžetu, tāpēc lēmumus par flīzēm un virtuvi pieņemiet jau pirms būvniecības.
- Nodošana un labiekārtošana, 5–10 %: bankas pēdējā daļa var pienākt tikai pēc reģistrācijas zemesgrāmatā, tāpēc dažus mēnešus var nākties maksāt gan īri, gan kredītu.
Papildus visam iepriekš minētajam turiet rezervi 10–15 % apmērā no būvniecības budžeta. Ja māja ir mazāka, piemēram, 106 m² vienstāva māja ar trim guļamistabām, absolūtā plaisa ir mazāka, taču procentuāli tā ir tikpat liela. Lielākām mājām, piemēram, 177 m² vienstāva mājai ar četrām guļamistabām un divvietīgu garāžu, pat viena avansa summa var sasniegt vairākus desmitus tūkstošu eiro. Ja ar zemi un budžetu vienstāva māja nesanāk, līdzīgas platības divstāvu projekti aizņem mazāk pamatu un jumta, un tas samazina pirmos un dārgākos posmus.
Mācība: būvniecības kredīts finansē māju, bet ne laiku starp darbiem un bankas pārskaitījumiem. Sastādiet naudas plūsmu pa nedēļām, saskaņojiet to ar būvnieku un banku jau pirms līguma parakstīšanas un nekad neieguldiet pēdējo rezervi pirms pēdējās izmaksas.