Visbiežāk kļūda tiek pieļauta jau pašā sākumā. Ģimene vakarā pārlūko projektus, iemīlas plašā 200 m² mājā ar otro gaismu un garderobi pie katras guļamistabas, un tikai pēc tam dodas uz banku. Tur atklājas, ka ar viņu ienākumiem pietiek 140 m² mājai. Kārtībai jābūt pretējai: vispirms mēneša budžets, tad kvadrātmetri, tikai tad konkrēts projekts.
Šajā rakstā salīdzinām trīs izmērus, ko Latvijā būvē visbiežāk: 100, 150 un 200 m². Katram no tiem saskaitām būvniecības izmaksas 2026. gadā, zemes gabalu Pierīgā, pirmo iemaksu, hipotekārā kredīta maksājumu un ikmēneša uzturēšanas izmaksas. Visi skaitļi ir orientējoši vidēji, nevis konkrēts piedāvājums. Precīzus nosacījumus jums aprēķinās banka, bet būvizmaksas tāmētājs vai būvnieks.
Salīdzinājums vienā tabulā
Pieņēmumi: māja ar pilnu apdari, gatava dzīvošanai, ar siltumsūkni un ventilāciju ar rekuperāciju. Zemes gabals ir Pierīgā, ar piebraucamo ceļu. Pirmā iemaksa ir 15 %, kredīts ņemts uz 30 gadiem ar kopējo procentu likmi ap 4,8 %.
| Rādītājs (2026) | 100 m² | 150 m² | 200 m² |
|---|---|---|---|
| Būvizmaksas ar apdari, €/m² | ~1500 | ~1400 | ~1300 |
| Māja kopā | ~150 000 € | ~210 000 € | ~260 000 € |
| Zemes gabals Pierīgā | ~40 000 € | ~40 000 € | ~40 000 € |
| Projekts, saskaņošana, pieslēgumi, labiekārtošana | ~15 000 € | ~20 000 € | ~25 000 € |
| Kopējās izmaksas | ~205 000 € | ~270 000 € | ~325 000 € |
| Pirmā iemaksa (15 %) | ~31 000 € | ~40 500 € | ~49 000 € |
| Kredīta summa | ~174 000 € | ~229 500 € | ~276 000 € |
| Kredīta maksājums mēnesī | ~910 € | ~1200 € | ~1450 € |
| Uzturēšana mēnesī (enerģija, NĪN, apdrošināšana, remontu rezerve) | ~205 € | ~280 € | ~360 € |
| Mājoklis kopā mēnesī | ~1115 € | ~1480 € | ~1810 € |
| Minimālie neto ienākumi mājsaimniecībai bankas skatījumā | ~2300 € | ~3000 € | ~3600 € |
| Komfortabli neto ienākumi | ~2800 € | ~3700 € | ~4500 € |
Ja būvējat reģionālajā pilsētā, kur zeme maksā ap 15 000 €, kredīts samazinās par aptuveni 21 000 €. Tas nozīmē ap 110 € mazāku maksājumu mēnesī, un nepieciešamie ienākumi sarūk par apmēram 250–300 €.
Būvizmaksas: kvadrātmetrs nav lineārs
Mazai mājai kvadrātmetrs maksā vairāk. Katlu telpa, siltumsūknis, rekuperācijas iekārta, pamati un jumta mezgli vajadzīgi jebkuram izmēram, bet 100 m² mājā šīs izmaksas sadalās uz mazāku platību. Tāpēc 200 m² māja nemaksā divreiz vairāk nekā 100 m² māja. Tā maksā aptuveni 1,7 reizes vairāk.
Cenu ietekmē arī tehnoloģija. Koka karkasa mājas no rūpnīcas paneļiem Latvijā tiek uzceltas ātri, un būvdarbu cena parasti ir labāk prognozējama. Gāzbetons ir nedaudz lētāks materiāls, taču būvlaukumā jāpavada vairāk laika. Lielāko ietaupījumu tomēr dod vienkārša forma: taisnstūra plāns un divslīpju jumts. Lauzts jumts, erkeri un lieli stikla stūri cenu ceļ vairāk nekā materiāla izvēle.
Verdikts: 100 m² ir lētākais kopumā, bet 200 m² ir lētākais uz kvadrātmetru. Taupīt visvairāk palīdz vienkārša forma.
Zemes gabals: Pierīga vai reģions
Zemes cena ir vienīgā pozīcija, kas no mājas izmēra gandrīz nav atkarīga. Mazai mājai tā tāpēc veido lielāko budžeta daļu. Ja kopējās izmaksas ir 205 000 €, zeme Pierīgā aizņem gandrīz piekto daļu. Ja tās ir 325 000 €, zeme ir vairs tikai apmēram astotā daļa. Pirms pirkšanas pārbaudiet, vai līdz zemes gabalam ir elektrība, ūdens un kanalizācija. Ja to nav, urbums un lokālās attīrīšanas iekārtas var izmaksām pielikt vēl 8 000–15 000 €.
Verdikts: ar ierobežotu budžetu reģionālā pilsēta vai attālāka Pierīgas daļa ļauj iegūt aptuveni 25–30 m² vairāk dzīvojamās platības par to pašu naudu.
Pirmā iemaksa: 31 000 vai 49 000 eiro
Bankas parasti prasa vismaz 15 % no darījuma vērtības. Ģimenēm ar bērniem pirmo iemaksu var samazināt valsts garantiju programmas. Aktuālos nosacījumus un pieejamību pārbaudiet savā bankā, jo tie mainās. Bieži aizmirst, ka būvniecības kredītu banka izmaksā pa posmiem. Tāpēc pašu naudai jābūt pieejamai jau pašā sākumā, kad jāmaksā par zemi, projektu un pamatiem. Tāpat ir vērts paturēt rezervē 5–10 % no būvizmaksām neparedzētiem darbiem.
Verdikts: starp 100 un 200 m² māju pašu naudas atšķirība ir aptuveni 18 000 €, un krāt to nāksies vēl divus vai trīs gadus.
Kredīta maksājums un ienākumi
Latvijā banka vērtē, kādu daļu no mājsaimniecības neto ienākumiem aizņem visi kredītu maksājumi kopā. Praksē robeža ir ap 40 %, un aprēķinā banka iekļauj rezervi likmes celšanās gadījumam. Līdzi jāņem arī līzings par auto un kredītkartes limits. Tie samazina summu, kas paliek mājai.
Mūsu piemērā likme ir mainīga: 6 mēnešu Euribor kopā ar bankas maržu. Ja kopējā likme pieaug par vienu procentpunktu, maksājums 100 m² mājai palielinās par aptuveni 100 €, bet 200 m² mājai par aptuveni 170 € mēnesī. Tāpēc "minimālie ienākumi" tabulā ir robeža, nevis mērķis.
Verdikts: ar 3000 € neto mēnesī reāli sasniedzama ir 150 m² māja Pierīgā. 200 m² mājai droši vajadzīgi vismaz 3600 € vai vairāk.
Uzturēšanas izmaksas: gandrīz nulles enerģijas māja palīdz
Jaunām mājām jāatbilst gandrīz nulles enerģijas ēku prasībām. Tādēļ apkures rēķins ar siltumsūkni ir pieticīgs. Vidēji gadā, iekļaujot karsto ūdeni un sadzīves elektrību, 100 m² mājai jārēķinās ar 90–130 € mēnesī, bet 200 m² mājai ar 150–220 €. Nekustamā īpašuma nodokļa likmes nosaka pašvaldība. Jaunai mājai ar deklarētu dzīvesvietu NĪN parasti ir dažas simtu eiro gadā, un daudzas pašvaldības piešķir atvieglojumus. Banka prasīs ēkas apdrošināšanu, kas maksā aptuveni 200–450 € gadā. Atsevišķi ir vērts katru mēnesi atlikt arī naudu jumtam, fasādei un tehnikai.
Verdikts: 200 m² māja uzturēšanā izmaksā aptuveni par 150 € mēnesī vairāk nekā 100 m² māja. Pa 30 gadiem tie ir vairāk nekā 50 000 €.
Ko jūs saņemat par šo naudu
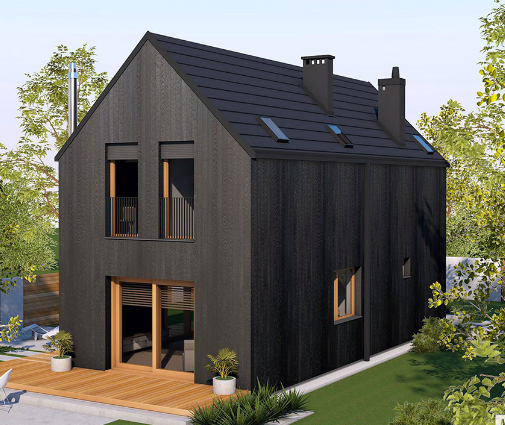
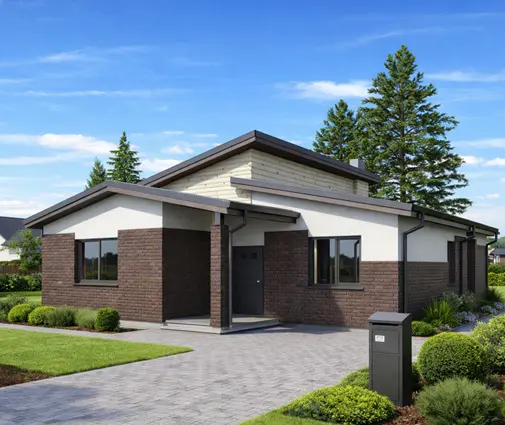
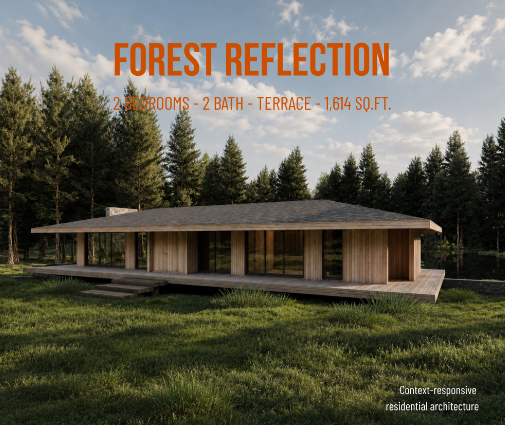
100 m² Latvijā pietiek ģimenei ar diviem bērniem, ja plānojums ir rūpīgi pārdomāts. Vienstāva mājā ar trim guļamistabām uz 109 m² tiek izmantots katrs metrs, un gaiteņiem paliek pavisam maz vietas. Ja guļamistabu pietiek ar divām, kompakts 101 m² projekts ar lauku mājas raksturu der arī kā lauku māja ar vietu pirtij dārzā. Minimālisma cienītājiem ir 113 m² vienstāva projekts ar vienkāršu, taisnu formu, ko ir izdevīgi būvēt.
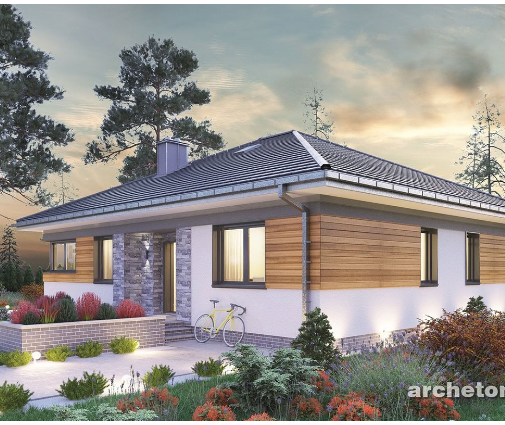
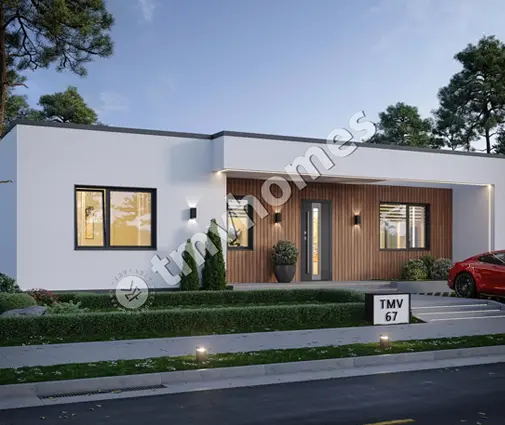
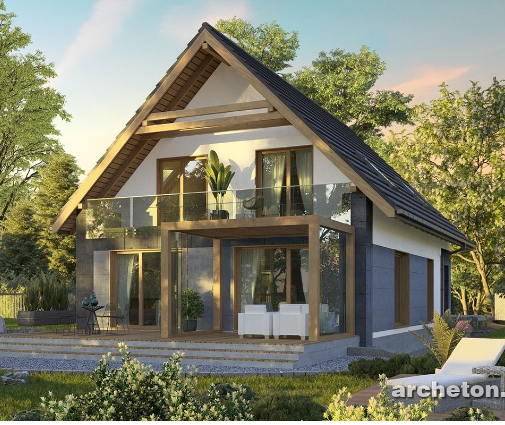
Ap 150 m² parādās izvēle starp vienu stāvu un divos stāvos sadalītu platību. 157 m² māja divos stāvos aizņem mazāku zemes gabala daļu, un divi stāvi zem viena jumta nozīmē mazākus pamatus. Savukārt 150 m² vienstāva projekts ar tikai divām guļamistabām der pārim, kam svarīgāka ir plaša dzīvojamā zona, nevis istabu skaits.
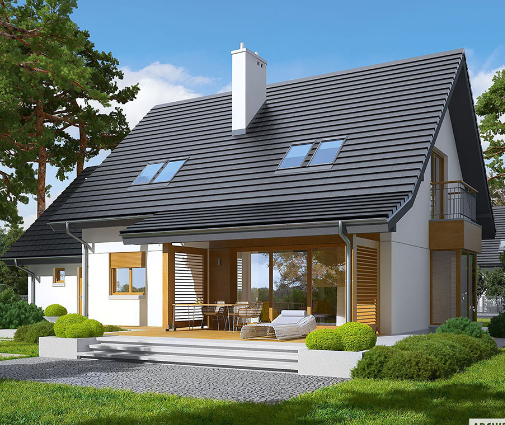
200 m² ir platība lielai ģimenei vai tiem, kas strādā no mājām. 191 m² divstāvu mājā ar piecām guļamistabām katram bērnam ir sava istaba, un vēl paliek vieta kabinetam. Ņemiet vērā, ka garāža kopējā platībā ietilpst. Piemēram, 199 m² vienstāva projektā ar divvietīgu garāžu dzīvojamā platība ir ievērojami mazāka par kopējo.
Verdikts: 150 m² ir labākais līdzsvars starp cenu un plašumu. Platība virs tā nāk jau par komfortu, nevis par vajadzību.
Kurš ko izvēlas
- 100 m² ir piemērots pāriem, jaunām ģimenēm ar vienu vai diviem bērniem un ģimenēm ar neto ienākumiem 2300–2800 € mēnesī. Tas der arī tiem, kas būvē reģionā un vēlas kredītu atmaksāt ātrāk par 30 gadiem.
- 150 m² ir piemērots ģimenēm ar diviem vai trim bērniem un ienākumiem no 3000 € neto. Pierīgā tas ir pats pieprasītākais izmērs, jo ļauj ierīkot trīs guļamistabas, kabinetu un tehnisko telpu, nepārslogojot budžetu.
- 200 m² ir piemērots lielām ģimenēm, mājsaimniecībām ar diviem stabiliem ienākumiem virs 3600–4500 € neto un tiem, kam jau ir zemes gabals vai liela pašu naudas daļa.
- Visiem: vispirms bankā saņemiet provizorisku kredīta apstiprinājumu, tad pārbaudiet zemes gabala apbūves nosacījumus būvvaldē, un tikai pēc tam izvēlieties projektu. Šāda secība pasargās no vilšanās mājā, kas izskatās lieliski, bet neietilpst budžetā.