Zemes gabals Pierīgā ir nopirkts, mājas projekts izvēlēts, arhitekts gatavo dokumentus iesniegšanai BIS. Tad kāds izlasa zemesgrāmatas izdruku līdz galam un atrod rindu, kurai neviens nepievērsa uzmanību: "aizliegts bez kreditora piekrišanas...". Būvniecības process apstājas, jo jāgaida vēstule no bankas, mantinieka vai attīstītāja. Šī ir viena no biežākajām kļūdām, ko pieļauj ģimenes, kas zemi pērk ar kredītu, manto vai iegādājas jaunā ciematā.
Zemesgrāmatā visbiežāk ir divu veidu ieraksti, kas ietekmē būvniecību: hipotēka jeb ķīlas tiesība un aizlieguma atzīme. Bieži tās ir ierakstītas kopā, taču to darbība ir atšķirīga. Tālāk tās salīdzinātas pēc kritērijiem, kas ir svarīgi, būvējot savu māju.
| Kritērijs | Hipotēka (ķīlas tiesība) | Aizlieguma atzīme |
|---|---|---|
| Būtība | Īpašums kalpo kā nodrošinājums parādam | Īpašnieka rīcība ir ierobežota bez konkrētas personas piekrišanas |
| Kur meklēt | Nodalījuma IV daļā | Bieži IV daļā blakus hipotēkai, taču var būt arī citās daļās |
| Kam par labu | Bankai vai citam kreditoram | Bankai, attīstītājam, līdzīpašniekam, citai personai vai pēc tiesas lēmuma |
| Ietekme uz ieceri BIS | Pati par sevi iesniegšanu parasti neaptur | Var prasīt rakstisku piekrišanu, ja aizliegums attiecas uz būvniecību |
| Jaunās mājas ierakstīšana | Ķīla parasti attiecas arī uz māju | Bieži nepieciešams atzīmes turētāja apliecinājums |
| Kredīts citā bankā | Rodas jautājums par ķīlas rindu | Bez pirmās bankas piekrišanas otru ķīlu nevar ierakstīt |
| Dzēšana | Pēc parāda samaksas, ar kreditora piekrišanu | Ar turētāja piekrišanu vai tiesas lēmumu |
Ko ieraksts patiesībā nozīmē
Hipotēka nozīmē, ka zeme ir ieķīlāta. Ja parāds netiek maksāts, kreditors no īpašuma vērtības var atgūt savu naudu. Ierakstā ir norādīta nodrošinātā summa, kreditors un pamatdokuments, parasti ķīlas līgums.
Aizlieguma atzīme naudas summu neuzrāda. Tā uzskaita darbības, ko īpašnieks bez piekrišanas veikt nedrīkst, piemēram, atsavināt, sadalīt, apgrūtināt ar citām lietu tiesībām, iznomāt vai būvēt. Bankas aizlieguma atzīmi parasti ieraksta kopā ar hipotēku. Attīstītāji to izmanto, lai nodrošinātu ciemata apbūves noteikumu ievērošanu. Līdzīpašnieki un mantinieki to izmanto savstarpējām vienošanām. Visnopietnākās ir atzīmes, kas ierakstītas pēc tiesas vai tiesu izpildītāja lēmuma. Ar šādu atzīmi zemi pirkt nav vērts, kamēr tā nav dzēsta.
Verdikts: hipotēka parāda, cik liels ir parāds, bet aizlieguma atzīme parāda, ko jums nav ļauts darīt. Tāpēc atzīmes teksts jāizlasa vārds pa vārdam.
Būvniecības iecere BIS: kad vajag piekrišanu
Būvniecības procesā ieceri iesniedz zemes īpašnieks vai persona, kurai ir tiesības būvēt. Atkarībā no ēkas un pašvaldības prasībām tā ir būvatļauja vai vienkāršotā kārtība ar paskaidrojuma rakstu. Ja zeme ir tikai ieķīlāta, būvvalde bankas piekrišanu parasti neprasa. Tomēr pašā kredītlīgumā bieži ir prasība saskaņot būvniecību ar banku, un šīs prasības pārkāpums var radīt problēmas ar kredītu.
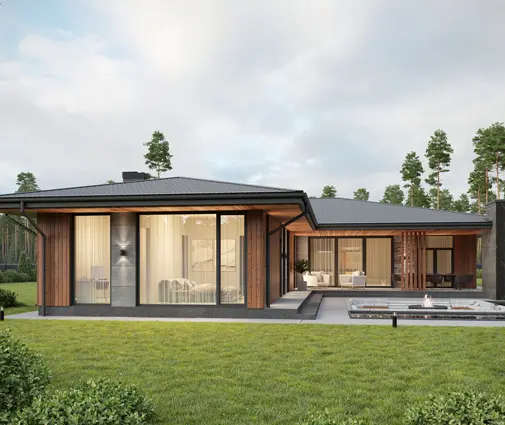
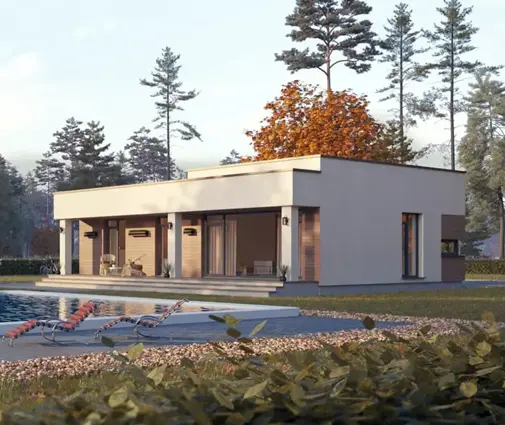
Ar aizlieguma atzīmi situācija ir citāda. Ja tajā ir minēta būvniecība vai apbūve, sagatavojiet turētāja rakstisku piekrišanu jau pirms iesniegšanas. Ja zeme pieder vairākiem kopīpašniekiem, viņu piekrišana ir nepieciešama jebkurā gadījumā, neatkarīgi no atzīmes. Attīstītāja atzīme var noteikt arī mājas izskatu: stāvu skaitu, jumta formu, fasādes materiālu. Tāpēc šīs prasības jāsalīdzina ar projektu, pirms par to samaksāts. Kompakta vienstāva māja, piemēram, minimālistiskais projekts ar trim guļamistabām uz 121 m², parasti atbilst stingriem ciemata noteikumiem vieglāk nekā liela, sarežģīta apjoma ēka.
Verdikts: aizlieguma atzīme ieceres virzību BIS aptur daudz biežāk nekā hipotēka. Pārbaudiet to pirms projektēšanas, ne pēc tās.
Jaunās mājas ierakstīšana zemesgrāmatā
Kad māja ir pieņemta ekspluatācijā un reģistrēta kadastrā, to ieraksta zemesgrāmatā kā īpašuma sastāvdaļu. Šajā solī abi ierakstu veidi parādās atkal. Zemesgrāmatu nodaļa pārbauda, vai jaunais ieraksts nav pretrunā ar spēkā esošajām atzīmēm. Praksē bieži tiek prasīts aizlieguma atzīmes turētāja apliecinājums, ka viņam nav iebildumu. Ko tieši pieprasīs, jautājiet savai zemesgrāmatu nodaļai vai notāram, jo tas atkarīgs no atzīmes teksta.
Verdikts: šī piekrišana ir formalitāte, ja par to vienojaties jau būvniecības sākumā, bet var aizņemt nedēļas, ja to sāk kārtot pēdējā brīdī.
Kā ķīla pāriet uz jauno māju
Latvijā ēka uz zemes, kas pieder tam pašam īpašniekam, parasti kļūst par zemes īpašuma daļu. Tāpēc bankas ķīla, kas nodrošina zemes kredītu, pēc mājas uzbūvēšanas faktiski attiecas arī uz māju. Ja zemes kredīta summa ir neliela, bet uz zemes uzbūvēta māja par vairākiem simtiem tūkstošu eiro, visa šī vērtība kalpo kā nodrošinājums vienam salīdzinoši mazam parādam.
Pērkot zemi ar kredītu, banka parasti nosaka nodrošinātās summas griestus. Būvniecības kredītam šie griesti tiek palielināti vai ierakstīta jauna hipotēka. Jo lielāka māja, piemēram, divstāvu ģimenes māja ar piecām guļamistabām un 390 m², jo lielāku summu banka vēlēsies nodrošināt un jo rūpīgāk tā izvērtēs tāmi. Mērenāka platība, piemēram, 170 m² vienstāva māja ar plašu dzīvojamo zonu, parasti nozīmē mazāku kredītu un mazāk pārrunu par nodrošinājumu.
Verdikts: hipotēka pēc būvniecības nepazūd, bet aptver arī māju. Ar to jārēķinās, plānojot gan kredīta summu, gan nākotnes refinansēšanu.
Būvniecības kredīts no citas bankas
Šī ir situācija, kurā ieraksti visbiežāk rada konfliktu. Banka, kas finansē būvniecību, gandrīz vienmēr vēlas būt pirmajā vietā. Ja zeme jau ir ieķīlāta citai bankai, iespējami trīs ceļi:
- Refinansēšana: jaunā banka samaksā zemes kredītu, vecā hipotēka un aizlieguma atzīme tiek dzēstas, un jaunā ķīla tiek ierakstīta pirmajā vietā. Šis ir visbiežākais un tīrākais variants.
- Otrās kārtas hipotēka: jaunā banka piekrīt būt otrajā vietā. Tas notiek retāk, un vajag arī pirmās bankas piekrišanu, jo tās aizlieguma atzīme parasti aizliedz īpašumu apgrūtināt.
- Ķīlu rindas maiņa: pirmā banka piekrīt pāriet uz otro vietu. Tas notiek reti, un pārrunas ir garas.
Visos gadījumos bankas līdzdarbojas notāra līmenī, tāpēc darījuma grafikā rēķinieties ar vairākām nedēļām.
Verdikts: ar hipotēku vien vēl varētu sarunāt otro kārtu, bet aizlieguma atzīme padara pirmās bankas piekrišanu obligātu. Visvienkāršāk ir zemi un māju finansēt vienā bankā vai refinansēt pirms būvniecības.

Dzēšana: laiks un izmaksas
Hipotēku dzēš, kad parāds ir samaksāts. Banka izsniedz piekrišanu dzēšanai, un īpašnieks vai notārs iesniedz nostiprinājuma lūgumu. Aizlieguma atzīmi dzēš ar tās turētāja piekrišanu. Ja turētājs vairs nav sasniedzams vai atsakās bez pamata, nākas vērsties tiesā. Tas notiek, piemēram, ar sen likvidētu uzņēmumu vai mantinieku, kuru grūti atrast.
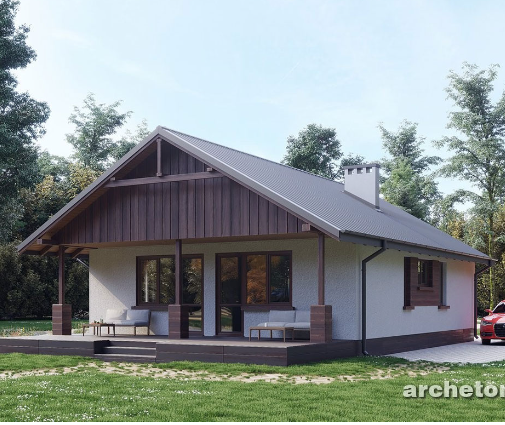
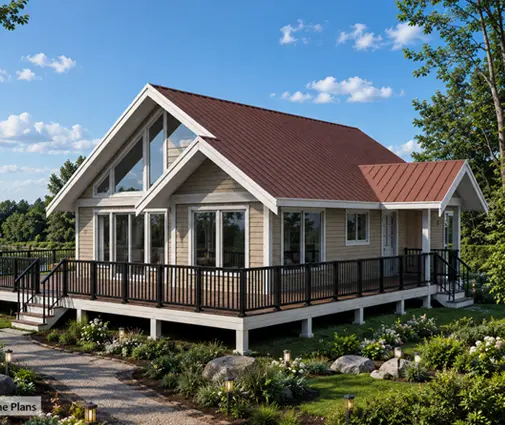
2026. gadā par notāra apliecinātu lūgumu parasti jārēķinās ar dažiem desmitiem eiro. Bankas dažkārt piemēro komisiju par piekrišanas vēstuli, bieži no dažiem desmitiem līdz pāris simtiem eiro. Ķīlas ierakstīšanai ir arī valsts nodeva, kas atkarīga no nodrošinātās summas. Aktuālās likmes pārbaudiet pirms darījuma. Pieticīgam projektam, piemēram, skandināvu stila mājai ar divām guļamistabām uz 90 m² vai nelielai vienstāva vasarnīcai pie ezera ar 91 m², šīs izmaksas veido manāmu budžeta daļu, tāpēc ieplānojiet tās laikus.
Verdikts: bankas hipotēku dzēst ir vienkārši. Aizlieguma atzīme par labu privātpersonai vai tiesas lēmuma dēļ var aizņemt mēnešus.
Pārbaude pirms zemes pirkuma
Pirms parakstāt pirkuma līgumu, pieprasiet un izlasiet šos dokumentus:
- aktuālu zemesgrāmatas nodalījuma izdruku, kas izlasīta līdz galam, īpaši IV daļa un visas atzīmes;
- ķīlas līguma vai citas vienošanās kopiju, uz kuras pamata atzīme ierakstīta;
- pārdevēja bankas apstiprinājumu par atlikušo parādu un tās piekrišanu ķīlas dzēšanai pēc darījuma;
- attīstītāja apbūves noteikumus un apliecinājumu, ka viņš piekritīs būvniecībai, ja atzīme ir par labu attīstītājam;
- visu kopīpašnieku rakstisku piekrišanu un, ja iespējams, dalītās lietošanas līgumu;
- pašvaldības teritorijas plānojuma izrakstu par apbūves nosacījumiem;
- savas bankas iepriekšēju viedokli, vai tā pieņems zemi kā nodrošinājumu ar esošajiem ierakstiem.
Ja kāds no ierakstiem nav skaidrs, konsultējieties ar notāru vai juristu pirms naudas pārskaitīšanas, nevis pēc tās.
Kam ko izvēlēties
- Pērkat zemi un plānojat būvēt ar vienas bankas kredītu: hipotēka un bankas aizlieguma atzīme ir normāla prakse. Būvniecības saskaņojumu ar banku iekļaujiet kredītlīgumā jau sākumā.
- Zemes kredīts ir vienā bankā, bet labāks piedāvājums būvniecībai ir citā: izvēlieties refinansēšanu pirms būvniecības sākuma. Otrās kārtas ķīla ir iespējama, bet sarežģītāka.
- Zemi mantojāt ar vecu hipotēku: noskaidrojiet atlikušo parādu un dzēsiet ierakstu, pirms sākat projektēšanu.
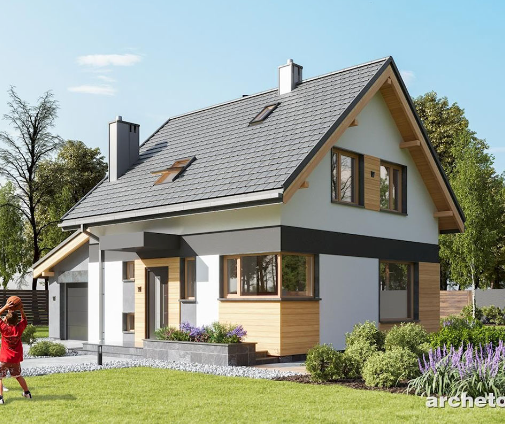
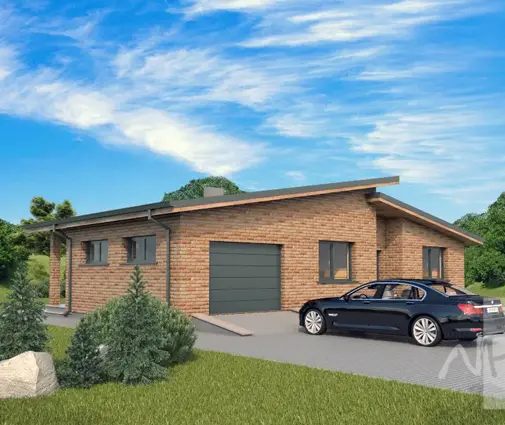
- Pērkat zemi jaunā ciematā ar attīstītāja atzīmi: izvēlieties projektu, kas jau atbilst ciemata noteikumiem, piemēram, kompakto 116 m² māju ar diviem stāviem un tradicionālu jumtu vai 142 m² vienstāva bungalo ar garāžu vienai automašīnai, un saņemiet attīstītāja piekrišanu rakstiski.
- Zeme ir kopīpašums: nebūvējiet bez visu kopīpašnieku piekrišanas. Labākais risinājums ir zemi sadalīt vai noslēgt dalītās lietošanas līgumu jau pirms ieceres iesniegšanas.
- Atzīme ierakstīta pēc tiesas vai tiesu izpildītāja lēmuma: nepērciet zemi, kamēr atzīme nav dzēsta.