Zeme pieder vecākiem, kopā ar brāli mantotam īpašumam vai pašvaldībai, bet māju gribat būvēt, kreditēt un apdzīvot paši. Pirkt zemi nav vajadzības vai iespējas. Latvijā šādai situācijai Civillikums paredz īpašu risinājumu – apbūves tiesību. Ar to var uzcelt māju uz cita zemes, ierakstīt to zemesgrāmatā kā savu īpašumu un ieķīlāt bankā. Tas nav bez maksas: vajag līgumu, dažreiz mērniecību, zemesgrāmatas nodevas un ikgadējo maksu zemes īpašniekam. Tālāk ir izmaksu pozīcijas, lielākie riski un vietas, kur var ietaupīt.
Apbūves tiesība un zemes noma: kāda ir atšķirība
Zemes nomas līgums ir vienošanās starp diviem cilvēkiem. Tas dod tiesības lietot zemi, bet nomniekam nedod īpašumu, ko var droši ieķīlāt. Apbūves tiesība ir lietu tiesība. To nostiprina zemesgrāmatā, tai atver atsevišķu nodalījumu, un tā kļūst par patstāvīgu nekustamo īpašumu. Māja, ko uzceļat, juridiski ir apbūves tiesības būtiska daļa, nevis zemes daļa. Šo tiesību var pārdot, mantot, dāvināt un ieķīlāt, un tā paliek spēkā arī tad, ja zemes īpašnieks zemi pārdod.
Svarīgākais ierobežojums ir termiņš. Apbūves tiesību piešķir uz noteiktu laiku, kas norādīts līgumā. Likumā noteiktās termiņa robežas un citas prasības pirms parakstīšanas pārbaudiet pie notāra vai jurista, jo tās ietekmē arī bankas lēmumu.
Izmaksu tabula
Summas ir aptuvenas un atbilst 2025.–2026. gada cenām. Tās atšķiras atkarībā no reģiona, darījuma vērtības un speciālista.
| Pozīcija | Ko ietver | Aptuvenās izmaksas, EUR |
|---|---|---|
| Līguma sagatavošana | Jurista vai notāra darbs, nosacījumu saskaņošana ar zemes īpašnieku | 300–1200 |
| Notariāla apliecināšana un nostiprinājuma lūgums | Parakstu apliecināšana, dokumentu iesniegšana zemesgrāmatā | 100–400 |
| Zemesgrāmatas nodevas | Valsts un kancelejas nodevas par jaunu nodalījumu | no dažiem desmitiem līdz dažiem simtiem |
| Mērniecība | Apbūves tiesības teritorijas noteikšana, ja tā attiecas tikai uz zemes gabala daļu | 300–1000 |
| Apbūves maksa | Ikgadējs maksājums vai vienreizēja summa zemes īpašniekam | 0–2000 gadā |
| Nekustamā īpašuma vērtējums | Bankas pieprasīts vērtējums pirms kredīta | 150–350 |
| Projekts un dokumenti BIS | Gatava projekta piesaiste, paskaidrojuma raksts vai būvprojekts, inženiertīkli | 2000–8000 |
| Būvniecība | Pabeigta māja ar siltumsūkni un rekuperāciju | 1300–2100 par m² |
| Nekustamā īpašuma nodoklis | Par māju maksā apbūves tiesīgais, par zemi parasti īpašnieks, ja līgumā nav noteikts citādi | pēc pašvaldības likmes |
Juridiskā daļa kopā parasti izmaksā no 1000 līdz 3000 eiro. Salīdzinājumā ar mājas cenu tā ir neliela summa, taču kļūdas līgumā vēlāk var izmaksāt daudz vairāk.
Lielākā pozīcija: pati māja
Lielākā izmaksu daļa ir pati māja, nevis apbūves tiesība. Tāpēc platību vērts izvēlēties uzmanīgi. Uz svešas zemes būvē uz noteiktu laiku, un liela māja palielina arī risku, kas saistīts ar termiņa beigām. Ja rēķina ar 1300–2100 eiro par m², tad 50 m² māja izmaksās aptuveni 65–105 tūkstošus eiro, bet 120 m² māja – 155–250 tūkstošus.
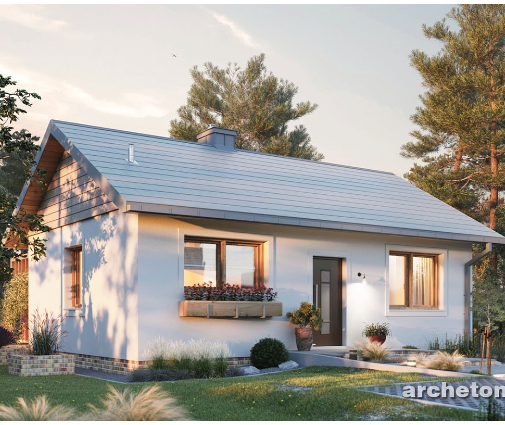
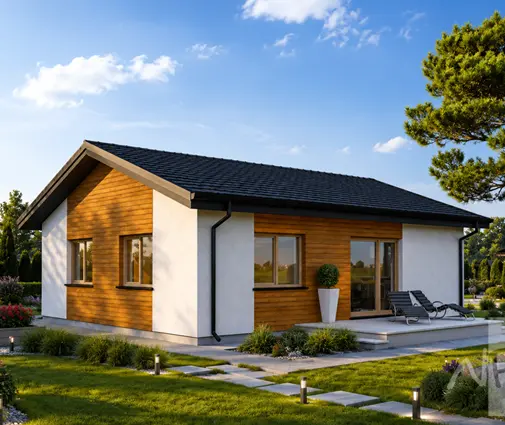
Uz vecāku zemes jaunai ģimenei bieži pietiek ar kompaktu vienstāva māju. Skandināvu stila māja ar divām guļamistabām uz 50 m² ir viens no lētākajiem variantiem gan būvniecībā, gan apkurē. Tradicionāla vienstāva māja ar trim guļamistabām 77 m² platībā pierāda, ka trīs istabas var izvietot arī nelielā platībā bez lieka koridora.

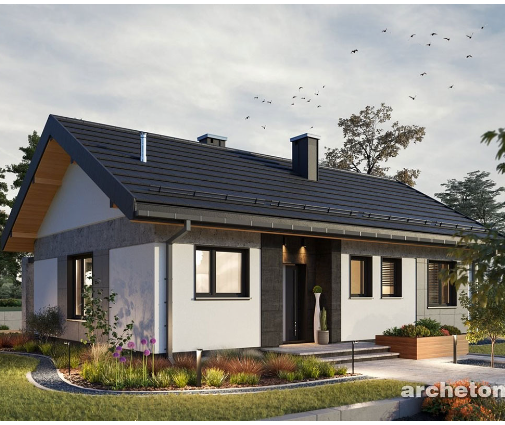
Ja zemes gabals ir šaurs vai daļa teritorijas paliek īpašniekam, palīdz kompakts pamats. Divstāvu māja 95 m² platībā ar minimālisku fasādi aizņem mazāk zemes nekā vienstāva māja ar tādu pašu istabu skaitu. Tas nozīmē mazāku apbūves tiesības teritoriju un mazāk mērniecības darba.
Apbūves maksa: kā to aprēķina
Apbūves maksu nosaka līgumā. Ģimenē tā mēdz būt simboliska vai vispār nav paredzēta. Tomēr bankai un nodokļu vajadzībām ir jēga to skaidri ierakstīt līgumā. Pašvaldību un valsts zemei maksa parasti ir procents no zemes kadastrālās vai tirgus vērtības gadā. Precīzu likmi nosaka pašvaldības noteikumi vai izsoles rezultāts. Privātos darījumos Pierīgā maksa bieži ir dažu simtu eiro līdz pāris tūkstošu eiro robežās gadā, laukos mazāka.
Iespējama arī vienreizēja samaksa par visu termiņu. Tā pasargā no maksas pārskatīšanas, bet palielina sākuma izdevumus tieši tad, kad nauda vajadzīga pamatiem un jumtam.
Banka un hipotekārais kredīts
Banka apbūves tiesību var pieņemt kā ķīlu, bet vērtē to piesardzīgāk nekā māju uz savas zemes. Galvenie jautājumi ir trīs. Pirmkārt, cik ilgi vēl būs spēkā tiesība: atlikušajam termiņam jābūt ievērojami garākam par kredīta termiņu. Otrkārt, kas notiek, ja netiek maksāta apbūves maksa. Treškārt, kas notiek ar māju termiņa beigās. Daļa banku lūdz zemes īpašnieka piekrišanu ķīlai vai pat zemes papildu ieķīlāšanu. Vērtētājs bieži piemēro zemāku tirgus vērtību nekā līdzīgai mājai uz īpašumā esošas zemes. Līguma projektu parādiet bankai, pirms to parakstāt, nevis pēc tam.
BIS un zemes īpašnieka piekrišana
Būvniecības informācijas sistēmā ierosinātājam jāpierāda tiesības būvēt konkrētajā vietā. Kad apbūves tiesība ir ierakstīta zemesgrāmatā, šīs tiesības apliecina zemesgrāmatas ieraksts. Ja ieraksta vēl nav vai būvējat uz nomas līguma pamata, pašvaldība parasti prasa zemes īpašnieka rakstisku piekrišanu. Ja zeme ir kopīpašumā, piekrišana vajadzīga no visiem kopīpašniekiem. Tāpēc secība ir šāda: vispirms līgums un ieraksts zemesgrāmatā, tad projekts un dokumentu iesniegšana BIS. Vai mazai mājai pietiks ar paskaidrojuma rakstu vai būs vajadzīga būvatļauja, noskaidrojiet būvvaldē pirms projekta izvēles.
Kas notiek ar māju, kad termiņš beidzas
Kad apbūves tiesība izbeidzas, ēka kļūst par zemes gabala būtisku daļu, proti, pāriet zemes īpašniekam. Vai un cik viņš maksā kompensāciju par māju, jānosaka līgumā. Ja līgums par to klusē, strīds ir gandrīz neizbēgams. Ģimenes situācijā šo jautājumu bieži atrisina ar vienošanos, ka zeme vēlāk tiks dāvināta vai mantota. Pašvaldības zemei ir jāpārbauda, vai līgums paredz pagarināšanu vai iespēju zemi izpirkt.
Kā ietaupīt
- Izmantojiet ģimenes zemi. Simboliska apbūves maksa un iespēja vēlāk zemi mantot ir lielākais ieguvums. Kopīpašumā apbūves tiesība ļauj vienam mantiniekam būvēt, nesadalot visu īpašumu.
- Pieprasiet tiesību uz visu nelielo zemes gabalu, ja tas iespējams. Tādā gadījumā nav jāmaksā par teritorijas noteikšanu mērniecībā.
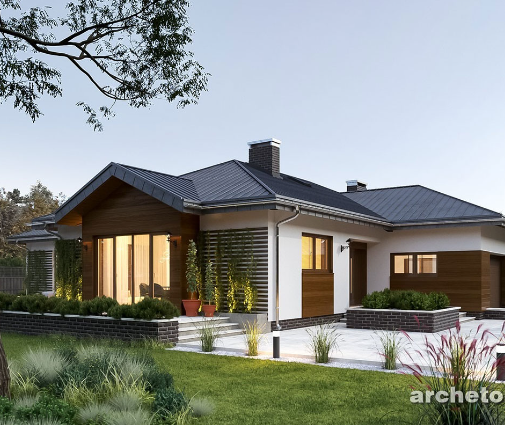
- Izvēlieties kompaktu formu. Vienkārša taisnstūra vienstāva māja 120 m² platībā ar divslīpju jumtu ir lētāka par līdzīgas platības māju ar daudziem izvirzījumiem. Moderna 103 m² māja ar trim guļamistabām un tradicionāla 102 m² māja ar divām vannas istabām pierāda, ka pilnvērtīgai ģimenei pietiek ar aptuveni 100 m².
- Apsveriet koka karkasu un rūpnīcā ražotus paneļus. Montāža uz vietas ir īsāka, tāpēc mazāk mēnešu jāmaksā kredīts un īre, kamēr vēl būvējat.
- Apvienojiet vizītes pie notāra. Apbūves tiesības līgumu, piekrišanu ķīlai un pilnvaras var noformēt vienā reizē.
Līguma punkti pirms projektēšanas
- Termiņš ar rezervi virs kredīta termiņa un pagarināšanas kārtība.
- Apbūves maksas apmērs, maksāšanas veids un nosacījumi tās pārskatīšanai.
- Precīza teritorija: viss zemes gabals vai daļa ar plānu.
- Kāda ēka atļauta: stāvu skaits, platība, palīgēkas, pirts.
- Zemes īpašnieka piekrišana ķīlai bankā.
- Piekļuve, inženiertīkli, servitūti un ceļš.
- Kompensācija par māju termiņa beigās vai pirmpirkuma tiesības uz zemi.
- Kas maksā nekustamā īpašuma nodokli par zemi.
Kopsavilkums
- Apbūves tiesība ir patstāvīgs īpašums zemesgrāmatā, un banka to vērtē labāk nekā nomu.
- Juridiskā daļa izmaksā aptuveni 1000–3000 eiro, māja – 1300–2100 eiro par m² (2025.–2026. gadā).
- Vispirms līgums un ieraksts zemesgrāmatā, tad projekts un BIS.
- Termiņš, kompensācija un piekrišana ķīlai ir tie punkti, kas vēlāk izmaksā visdārgāk, ja tie nav ierakstīti līgumā.
- Konkrētos nosacījumus pārbaudiet pie notāra, bankā un būvvaldē.