Ģimene ir nopirkusi zemes gabalu Pierīgā, izvēlējusies vienstāva māju ar trim guļamistabām un aiziet uz banku, gaidot to pašu sarunu kā par dzīvokli. Taču bankas speciālists vispirms jautā nevis par algu, bet par būvatļauju, tāmi un būvnieka līgumu. Tā ir biežākā kļūda: kredītu meklē pirms projekta, lai gan banka finansē nevis ideju, bet konkrētu, saskaņotu un izcenotu būvniecību. Šajā rakstā izskaidrosim, kā Latvijā darbojas mājas būvniecības kredīts, cik naudas vajag pašam, kā banka izmaksā līdzekļus pa posmiem un kā Altum mājokļu garantija palīdz ģimenēm ar bērniem. Beigās aprēķināsim tipisku 120–150 m² māju.
Kāpēc būvniecības kredīts nav tas pats, kas hipotēka gatavam mājoklim
Pērkot gatavu māju vai dzīvokli, banka redz īpašumu, ko vērtētājs var novērtēt jau šodien. Būvējot ķīla sākumā ir tikai zeme un projekts, bet mājas vērtība rodas pakāpeniski. Tāpēc bankas risks ir lielāks, un tā vēlas kontrolēt, lai katrs aizdotais eiro nonāk būvē.
No tā izriet trīs būtiskas atšķirības:
- Nauda netiek izmaksāta uzreiz. To saņem daļās pēc tam, kad pabeigts kārtējais būvdarbu posms.
- Pašu nauda parasti jāiegulda vispirms. Banka sāk finansēt tikai tad, kad jūsu daļa jau ir iebūvēta vai samaksāta.
- Ir termiņš. Māja jāuzbūvē un jānodod ekspluatācijā līgumā noteiktajā laikā, un līdz tam banka seko līdzi progresam.
Labā ziņa: pēc nodošanas ekspluatācijā tas kļūst par parastu hipotekāro kredītu ar ilgu atmaksas termiņu, bieži līdz 30 gadiem.
Pirmā iemaksa: cik naudas vajag pašam
Latvijā hipotekārajiem kredītiem bankas parasti prasa vismaz 10–15% pašu ieguldījuma no īpašuma vērtības vai projekta kopējām izmaksām. Konkrētais procents atkarīgs no bankas, jūsu ienākumiem un projekta riska. Būvniecībai bankas mēdz būt piesardzīgākas nekā, pērkot gatavu mājokli, it īpaši, ja būvējat saimnieciskā kārtā bez ģenerāluzņēmēja.
Zeme var būt jūsu pirmā iemaksa
Ja zemes gabals jau pieder jums un nav ieķīlāts, daudzas bankas tā tirgus vērtību ieskaita kā pašu ieguldījumu. Piemēram, ja zeme Pierīgā vērtēta 30 000 EUR, bet nepieciešamais pašu ieguldījums ir 33 000 EUR, papildus naudā var pietikt ar dažiem tūkstošiem. Tas ir viens no galvenajiem iemesliem, kāpēc ģimenes vispirms iegādājas zemi un tikai pēc tam ķeras pie kredīta.
Ienākumi un maksājuma slogs
Banka vērtē ne tikai pirmo iemaksu, bet arī to, vai spēsiet maksāt. Latvijā ir noteikti ierobežojumi tam, cik lielu daļu no neto ienākumiem drīkst veidot visu kredītu maksājumi kopā; praksē tas ir ap 40%. Pirms vizītes bankā saskaitiet visus esošos maksājumus, arī līzingu un kredītkartes limitus, jo tie samazina pieejamo summu.
Dokumenti, ko banka prasīs
Lai banka pieņemtu pozitīvu lēmumu, parasti jāiesniedz šāds komplekts:
- Zemes īpašuma dokumenti. Ieraksts zemesgrāmatā, robežu plāns, informācija par apgrūtinājumiem.
- Akceptēta būvniecības iecere. Būvatļauja ar atzīmi par projektēšanas nosacījumu izpildi vai, mazākām ēkām, paskaidrojuma raksts ar būvvaldes atzīmi. Kurš no tiem vajadzīgs, nosaka Būvniecības likums, ēkas grupa un pašvaldības apbūves noteikumi, tāpēc pārbaudiet to savā būvvaldē vai kopā ar arhitektu.
- Būvprojekts. Ar arhitektūras, konstrukciju un inženiertīklu daļām, kā arī energoefektivitātes aprēķinu. Jaunām ēkām jāatbilst gandrīz nulles enerģijas ēkas prasībām, tāpēc siltumsūknis un ventilācija ar rekuperāciju ir kļuvuši par standartu, nevis greznību.
- Būvniecības tāme. Detalizēta, pa darbu veidiem un posmiem. Banka un tās vērtētājs pārbaudīs, vai izmaksas atbilst tirgum.
- Būvuzņēmuma līgums. Ar darbu apjomu, cenu, grafiku un garantijām. Ja būvējat paši, daļa banku prasīs vairāk dokumentu par atsevišķiem darbu izpildītājiem un būvdarbu vadītāju.
- Ienākumu un personas dokumenti. Parasti par pēdējiem 6–12 mēnešiem.
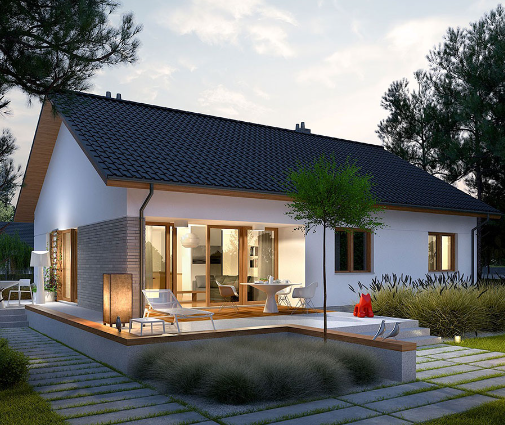
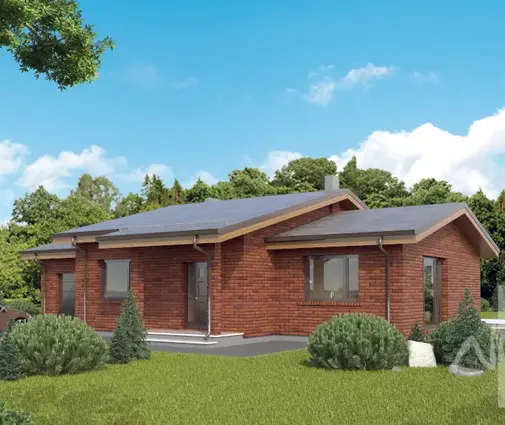
Jo precīzāks projekts un tāme, jo vieglāka saruna. Gatavs māju projekts ar skaidriem plāniem un platībām ļauj būvniekam ātrāk sagatavot ticamu tāmi. Piemēram, vienstāva tradicionāla māja ar trim guļamistabām un divām vannas istabām, 143 m² ar vienkāršu jumta formu ir viegli izcenojama un saprotama gan būvvaldei, gan bankas vērtētājam.

Kā nauda tiek izmaksāta pa posmiem
Pēc līguma parakstīšanas banka neizmaksā visu summu. Tā izmaksā daļās, un pirms katras nākamās daļas vērtētājs vai bankas pārstāvis pārbauda paveikto. Daudzas bankas būvniecības laikā ļauj maksāt tikai procentus no jau izmaksātās summas, nevis pilnu ikmēneša maksājumu. Tipisks sadalījums izskatās šādi, bet precīzās daļas un posmi tiek atrunāti līgumā:
| Posms | Kas jāpaveic | Aptuvenā daļa no būvniecības izmaksām |
|---|---|---|
| 0. Pašu ieguldījums | Zeme, projekts, saskaņojumi, sākotnējie darbi | Jūsu daļa, ieguldīta pirms bankas naudas |
| 1. Pamati | Pamatu plātne vai lentveida pamati, ievadi | 10–15% |
| 2. Ēkas karkass un jumts | Sienas, pārsegumi, jumta segums | 30–40% |
| 3. Slēgts kontūrs un inženierija | Logi, durvis, siltināšana, elektrība, ūdens, apkure | 20–25% |
| 4. Iekšdarbi | Grīdas, apdare, sanitārtehnika | 20–25% |
| 5. Nodošana ekspluatācijā | Ēka pieņemta, ierakstīta zemesgrāmatā | Pēdējā daļa vai kredīta pārveide par standarta hipotēku |
Rūpnīcā ražots koka karkass šo grafiku būtiski maina. Latvijā ir spēcīga koka māju ražošanas nozare, un sienu paneļus vai moduļus uzstāda dažās dienās, tāpēc otrais posms var noslēgties ļoti ātri. Bet ražotājs parasti prasa avansu jau pirms ražošanas, un tas ir jāsaskaņo ar banku iepriekš. Gāzbetona mājai posmi ir garāki, bet vienmērīgāki un vērtētājam labi pazīstami.
Altum garantija ģimenēm ar bērniem
Lielākais šķērslis daudzām ģimenēm nav ikmēneša maksājums, bet pirmā iemaksa. Šeit palīdz valsts attīstības finanšu institūcijas Altum mājokļu garantiju programma. Tā darbojas gan mājokļa iegādei, gan būvniecībai.
Kā tā darbojas
Altum nedod naudu, bet sniedz bankai garantiju par daļu no kredīta. Banka saņem drošību, ko parasti nodrošinātu jūsu pirmā iemaksa, un tāpēc var pieņemt mazāku pašu ieguldījumu. Ģimenēm ar bērniem tas praksē nozīmē, ka pašu līdzekļu var pietikt ap 5% no projekta vērtības, nevis 10–15%.
Kas jāzina
- Pieteikumu iesniedz banka kopā ar jūsu kredīta pieteikumu; atsevišķi uz Altum doties nav jāiet.
- Garantijas apjoms ir ierobežots. Maksimālā summa un procents ir atkarīgi no bērnu skaita, un programmas noteikumi pēdējos gados ir mainīti. Aktuālos nosacījumus pārbaudiet altum.lv vai savā bankā.
- Garantija nav bez maksas. Par to maksā vienreizēju komisiju, ko var iekļaut kredītā.
- Ienākumu pārbaude netiek atvieglota. Garantija aizstāj pirmo iemaksu, bet nepalielina kredītspēju.
Programmā ir arī atsevišķa kategorija jaunajiem speciālistiem, tāpēc, ja jums vēl nav bērnu, pajautājiet bankai, vai neatbilstat tai.
Piemērs: 140 m² māja Pierīgā
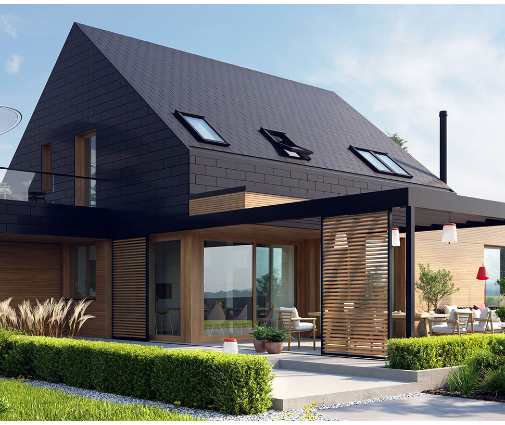
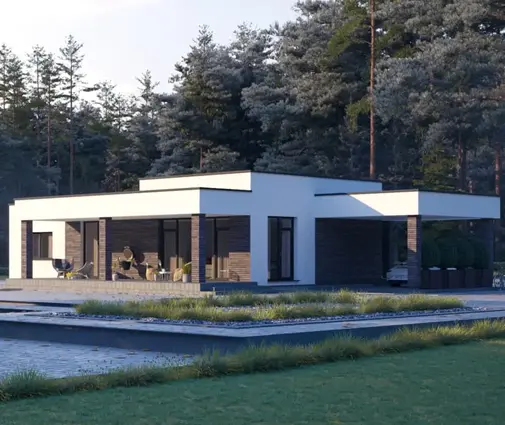
Pieņemsim, ka ģimene ar diviem bērniem pērk zemi un būvē vienstāva māju ar trim guļamistabām, līdzīgu minimālistiskai Skandināvu stila mājai 145 m² ar divām vannas istabām. Cenas ir aptuvenas 2025.–2026. gada līmenī: jauna, energoefektīva māja līdz pilnai apdarei Latvijā parasti maksā ap 1200–1600 EUR par m² atkarībā no tehnoloģijas, apdares un būvnieka. Šeit pieņemam 1300 EUR/m².
| Pozīcija | Summa, EUR |
|---|---|
| Zemes gabals Pierīgā | 30 000 |
| Projekts, ģeoloģija, saskaņojumi | 7 000 |
| Būvniecība, 140 m² × 1300 EUR | 182 000 |
| Pieslēgumi, aka vai ūdensvads, kanalizācija, piebraucamais ceļš | 11 000 |
| Kopā | 230 000 |
| Pašu ieguldījums bez garantijas, 15% | 34 500 |
| Pašu ieguldījums ar Altum garantiju, ap 5% | 11 500 |
Bez garantijas kredīts būtu ap 195 500 EUR. Ar mainīgo likmi aptuveni 4,5% gadā (EURIBOR plus bankas pievienotā likme) un 30 gadu termiņu ikmēneša maksājums ir ap 990 EUR. Ar Altum garantiju kredīts pieaug līdz aptuveni 218 500 EUR, un maksājums ir ap 1100 EUR. Lai iekļautos 40% robežā, ģimenes kopējiem neto ienākumiem būtu jābūt ap 2800 EUR mēnesī, ja citu kredītu nav. Garantija ietaupa ap 23 000 EUR uzkrājumu, bet par to jāmaksā ar nedaudz lielāku maksājumu un komisiju.
Ja zeme jau pieder ģimenei, aina mainās vēl vairāk: tās 30 000 EUR vērtība var pilnībā segt pašu ieguldījumu pat bez garantijas.
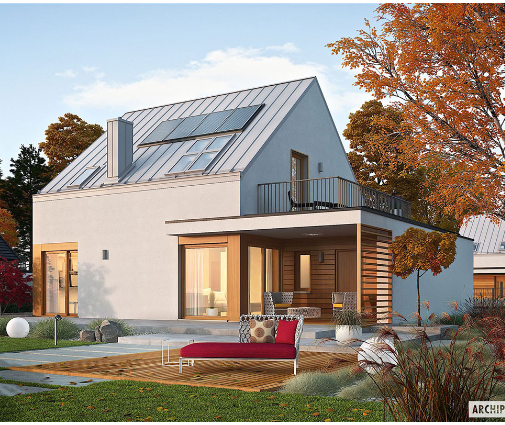
Ja budžets ir šaurāks, palīdz mazāka platība. Mūsdienīga vienstāva māja 120 m² ar trim guļamistabām pie tās pašas cenas par m² ietaupa ap 26 000 EUR būvniecības izmaksās, un ikmēneša maksājums samazinās par aptuveni 130 EUR.
Kā izvēlēties projektu, ko banka finansēs labprāt
Banka vērtē ne tikai jūs, bet arī to, cik viegli māju būtu pārdot, ja kaut kas noietu greizi. Tāpēc praktiski, kompakti projekti tiek novērtēti labāk nekā eksperimentāli.
- Vienkārša forma. Taisnstūra plāns un divslīpju jumts ir lētāk būvējams un vieglāk izcenojams. Labs piemērs ir tradicionāla vienstāva māja 127 m² ar trim guļamistabām.
- Pieprasīts plānojums. Trīs guļamistabas, atvērta dzīvojamā zona un vismaz viena papildu vannas istaba ir tieši tas, ko meklē lielākā daļa Pierīgas pircēju.
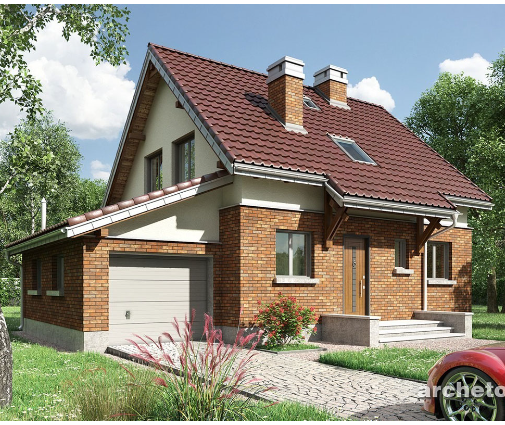
- Kompakts otrais stāvs. Divstāvu māja uz mazāka zemes gabala var būt izdevīgāka par vienstāva, jo pamati un jumts ir mazāki. Skatiet, piemēram, divstāvu māju 133 m² ar trim guļamistabām un garāžu vienai automašīnai vai plašāko divstāvu māju 157 m² ar trim vannas istabām.
- Rezerve tāmē. Paredziet 10% neparedzētiem izdevumiem. Ja tāme pārsniedz kredītu, starpība jāsedz pašiem, un tieši tas nereti aptur būvi pusceļā.
Ja plānojat pirti, terasi vai garāžu, iekļaujiet tās projektā un tāmē jau sākumā. Pēc kredīta piešķiršanas pārmaiņas ir jāsaskaņo ar banku, un tās var aizkavēt kārtējās naudas daļas izmaksu.
Biežāk uzdotie jautājumi
Vai var saņemt kredītu, ja māju būvēju saimnieciskā kārtā?
Jā, daudzas bankas to pieļauj, bet prasības ir stingrākas: detalizēta tāme, sertificēts būvdarbu vadītājs, darbu un materiālu čeki. Dažkārt prasīts lielāks pašu ieguldījums. Ar ģenerāluzņēmēja līgumu process parasti ir vienkāršāks.
Vai Altum garantiju var izmantot, ja zeme jau pieder?
Jā, garantija attiecas uz kredītu kopumā, un zemes vērtība tiek ieskaitīta jūsu pašu ieguldījumā. Ja zemes vērtība jau sedz nepieciešamo pirmo iemaksu, garantija var nemaz nebūt vajadzīga. To izvērtēs banka.
Kas notiek, ja būvniecība izmaksā vairāk par tāmi?
Banka parasti nepalielina kredītu automātiski. Starpība jāsedz no pašu līdzekļiem vai jālūdz kredīta palielināšana, kas nozīmē jaunu vērtējumu. Tāpēc rezerve tāmē ir obligāta.
Cik ilgā laikā māja jānodod ekspluatācijā?
Termiņu nosaka kredītlīgums un būvatļauja vai paskaidrojuma raksts. Banka bieži prasa pabeigt māju dažu gadu laikā. Precīzu termiņu noskaidrojiet pirms līguma parakstīšanas un salīdziniet ar būvnieka grafiku.