Biežākā kļūda, ar ko ģimenes nāk uz banku, ir pārliecība, ka būvniecības kredīts darbojas tāpat kā dzīvokļa pirkums: paraksti līgumu un nauda ir kontā. Tā nenotiek. Būvējot māju, banka finansē vēl neesošu īpašumu, tāpēc naudu izmaksā pa daļām, pēc katra posma pārbauda objektu un vispirms grib redzēt jūsu pašu ieguldījumu. Ja to saprot jau projekta izvēles brīdī, būve rit mierīgi. Ja ne, darbi apstājas pusceļā, jo nākamā tranše vēl nav izmaksāta.
Šajā rakstā salīdzinām, kā mājas būvi finansē Latvijā un trijās valstīs, ko latvieši bieži izmanto kā atskaites punktu: Lietuvā, Polijā un Vācijā. Piemērs visā rakstā ir lielāka ģimenes māja ar garāžu Pierīgā, un visas summas ir eiro.
Cik maksā ģimenes māja ar garāžu: izmaksu tabula
Tabulā ir aptuvenas cenas 2025.–2026. gadam mājai ar apmēram 200–240 m² platību, divām guļamistabu stāvu zonām un garāžu, būvētai no koka karkasa vai gāzbetona līdz gandrīz nulles enerģijas ēkas prasībām. Cenas stipri atšķiras pēc reģiona, būvnieka un apdares līmeņa, tāpēc uztveriet tās kā orientieri, nevis tāmi.
| Izmaksu pozīcija | Aptuvenā summa, EUR | Piezīmes |
|---|---|---|
| Zemes gabals Pierīgā | 25 000–90 000 | Atkarīgs no attāluma līdz Rīgai un komunikācijām |
| Būvprojekts, piesaiste zemesgabalam, ekspertīzes | 5 000–15 000 | Gatavs projekts samazina šo pozīciju |
| Ģeoloģiskā izpēte, topogrāfija | 800–2 000 | Nepieciešama pamatu aprēķinam |
| Pamati (siltinātā plātne vai lentveida) | 15 000–35 000 | Garāža palielina pamatu laukumu |
| Sienas, pārsegumi, jumts (nosegta kārba) | 60 000–115 000 | Lielākā atsevišķā pozīcija |
| Logi un ārdurvis | 12 000–28 000 | Trīskāršie stikla paketes ir norma |
| Siltumsūknis un grīdas apsilde | 14 000–26 000 | Gaiss–ūdens vai zemes siltumsūknis |
| Ventilācija ar rekuperāciju | 6 000–13 000 | Praktiski obligāta energoefektīvā mājā |
| Elektrība, ūdensvads, kanalizācija | 15 000–30 000 | Ieskaitot iekšējos tīklus |
| Pieslēgumi (elektrība, ūdens, kanalizācija vai lokālās iekārtas) | 4 000–20 000 | Lokāla attīrīšana un urbums sadārdzina |
| Iekšējā apdare, sanitārie mezgli, virtuve | 40 000–95 000 | Lielākais svārstību avots |
| Bankas un juridiskās izmaksas | 1 500–4 500 | Vērtējumi, notārs, Zemesgrāmatas nodevas, apdrošināšana |
| Rezerve neparedzētiem izdevumiem | 5–10% no būves | Banka bieži to prasa redzēt tāmē |
Kopā bez zemes šāda māja 2025. gadā pilnā apdarē parasti iznāk apmēram 1 500–2 200 EUR par m², tātad 320 000–450 000 EUR, ja platība ir ap 210–220 m². Tieši šī summa nosaka, cik lielu kredītu jums vajag un cik daudz naudas jāieliek pašiem.
Kā banka finansē būvi Latvijā
Latvijā būvniecībai parasti piešķir hipotekāro kredītu ar izmaksu tranšēs. Kārtība lielajās bankās ir līdzīga:
- Dokumenti pirms līguma. Zemes īpašuma tiesības Zemesgrāmatā, akceptēts būvprojekts un būvatļauja (vai paskaidrojuma raksts mazākiem objektiem), būvdarbu tāme, būvniecības līgums vai detalizēts budžets, ja būvējat saimnieciskā kārtā.
- Vērtējums "kā pabeigts". Neatkarīgs vērtētājs novērtē zemi un nākotnes māju pēc projekta. No šīs vērtības banka rēķina maksimālo kredīta summu.
- Pašu ieguldījums vispirms. Bieži banka prasa, lai jūsu nauda tiktu iztērēta pirmā, piemēram, pamatiem, vai lai zemes gabals tiktu ieskaitīts kā pašu ieguldījums.
- Tranšes pēc posmiem. Pēc katra posma vērtētājs vai bankas pārstāvis apskata objektu, un tikai tad tiek izmaksāta nākamā daļa.
- Nodošana ekspluatācijā. Pēc tam ēku reģistrē Zemesgrāmatā, un ķīla pilnībā attiecas uz pabeigtu māju.
Pašu ieguldījums Latvijā parasti ir 10–20% no projekta vērtības. Ģimenēm ar bērniem un dažām citām grupām palīdz ALTUM mājokļu garantiju programma, kas sedz daļu no pirmās iemaksas bankas priekšā. Nosacījumi un limiti mainās, tāpēc pirms plānošanas pārbaudiet aktuālās prasības ALTUM un savā bankā.
Kā to dara kaimiņi
Lietuva
Lietuvas sistēma ir ļoti līdzīga Latvijas. Atbildīgas kreditēšanas noteikumi paredz, ka pašiem jāiegulda vismaz apmēram 15%, un bankas izmaksā būvniecības kredītu daļās pēc darbu pārbaudes. Valsts atbalsts jaunām ģimenēm vairāk vērsts uz mājokļiem ārpus lielajām pilsētām. Latviešu ģimenei mācība ir vienkārša: arī šeit reģions un ģimenes statuss var ietekmēt nosacījumus, tāpēc vērts jautāt.
Polija
Polijā "kredyt hipoteczny na budowę domu" izmaksā transzēs, un pirms katras banka sūta inspektoru vai prasa fotogrāfijas un būvdarbu žurnāla ierakstus. Banka pieprasa detalizētu kosztorys, tas ir, tāmi pa posmiem. Pašu ieguldījums parasti ir 10–20%. Polijā tāme ir bankas galvenais darba dokuments, un tieši tādu pašu pieeju arvien biežāk izmanto arī Latvijas bankas.
Vācija
Vācijā būvi finansē ar Baufinanzierung, un tai ir viena iezīme, kas Latvijā nav tik izplatīta: Bereitstellungszinsen, maksa par neizmaksāto kredīta daļu. Pēc dažu mēnešu bezmaksas perioda banka sāk ņemt procentus arī par naudu, ko jūs vēl neesat paņēmuši. Ja būve ievelkas, tas maksā naudu. Valsts attīstības banka KfW piedāvā atbalsta aizdevumus energoefektīvām jaunbūvēm. Vācieši parasti iegulda vairāk savas naudas, bieži 20–30%, lai iegūtu labāku likmi.
Secinājums Latvijas būvētājam: visās četrās valstīs banka grib to pašu, proti, skaidru projektu, atļauju, ticamu tāmi un pašu ieguldījumu. Atšķiras nianses, nevis princips. Vācijas pieredze atgādina, ka laiks ir nauda, un Polijas pieredze, ka tāmei jābūt sadalītai pa posmiem.
Piemērs: budžets un tranšu grafiks
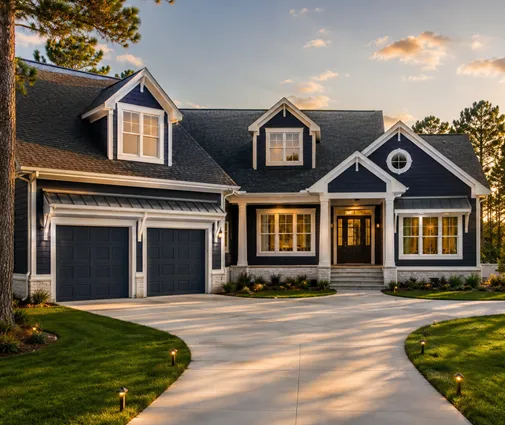
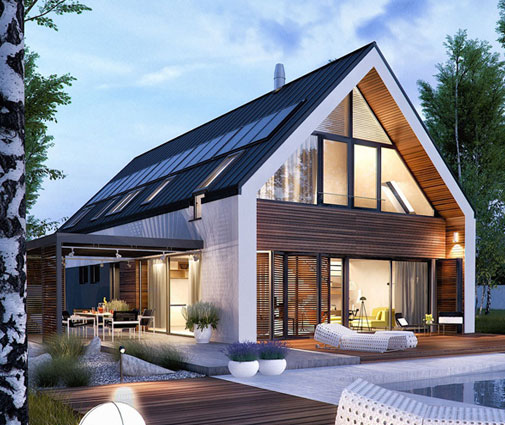
Ņemsim māju līdzīgu mūsdienīgajai divstāvu mājai ar 4 guļamistabām un divvietīgu garāžu (214 m²). Zeme Pierīgā jau nopirkta par 50 000 EUR, būves budžets ar rezervi ir 380 000 EUR, kopējā projekta vērtība 430 000 EUR. Pie 15% pašu ieguldījuma vajag ap 64 500 EUR, un zemes vērtība to jau gandrīz sedz. Kredīts būtu ap 365 000 EUR.
| Posms | Izmaksa, EUR | Ko pārbauda banka |
|---|---|---|
| Pašu līdzekļi: projekts, izpēte, daļa pamatu | 15 000 | Rēķini un apmaksas apliecinājumi |
| 1. tranše: pamati pabeigti | 40 000 | Vērtētāja apskate objektā |
| 2. tranše: nosegta kārba (sienas, jumts, logi) | 140 000 | Apskate, darbu akti |
| 3. tranše: inženiertīkli, siltumsūknis, rekuperācija | 75 000 | Apskate, ieliktie tīkli |
| 4. tranše: iekšējā apdare | 80 000 | Apskate, apdares pakāpe |
| 5. tranše: pabeigšana, nodošana ekspluatācijā | 30 000 | Akts par ēkas pieņemšanu |
Lielākā tranše ir nosegtās kārbas posmā, un tieši šeit ģimenes visbiežāk iestrēgst: būvnieks grib avansu, bet banka maksā pēc paveiktā. Ja būvējat ar koka karkasa rūpnīcu, kas paneļus izgatavo uz vietas cehā, vienojieties par maksājumu grafiku, kas sakrīt ar bankas tranšēm, vēl pirms līguma parakstīšanas.
Kāpēc gatavs projekts ar skaidru tāmi palīdz kredītam
Bankai ir vienalga, cik skaista ir fasāde, taču ļoti svarīgi, cik precīza ir tāme. Gatavs projekts ar zināmu platību, konstrukcijām un apjomiem ļauj būvniekam ātri sagatavot ticamu tāmi, un vērtētājs var droši novērtēt pabeigtas mājas vērtību. Individuāls projekts no nulles bieži nozīmē mēnešus līdz brīdim, kad bankai vispār ir ko parādīt.
Ir arī otra puse: jo vienkāršāka ir mājas forma, jo mazāk pārsteigumu tāmē. Kompakts taisnstūra apjoms ar divslīpju jumtu, piemēram, divstāvu māja ar 5 guļamistabām un 196 m² platību, Latvijas klimatā būs lētāka gan būvēt, gan apsildīt nekā izlocīts plāns ar daudzām jumta plaknēm.
Kur slēpjas lielākās izmaksas
Nosegtā kārba
Sienas, pārsegumi un jumts kopā veido trešdaļu vai vairāk no būves cenas. Šeit izšķiras arī materiāla jautājums: koka karkass ļauj ātrāk nosegt māju, kas samazina laiku starp tranšēm, bet gāzbetons ir pazīstams lielākajai daļai būvnieku un vērtētāju. Abi varianti ir pilnīgi pieņemami bankām, ja tie atbilst projektam.
Garāža
Divvietīga garāža pievieno 35–45 m² pamatu, sienu un jumta. Ja ģimenei pietiek ar vienu vietu un nojumi, ietaupījums var būt 15 000–30 000 EUR. Salīdziniet, piemēram, 163 m² māju ar 4 guļamistabām un vienvietīgu garāžu ar 271 m² tradicionālu māju ar 4 guļamistabām un divvietīgu garāžu: istabu skaits ir vienāds, bet budžeta atšķirība ir vairāki desmiti tūkstošu.
Inženiersistēmas
Gandrīz nulles enerģijas prasības nozīmē siltumsūkni, rekuperāciju un labu siltināšanu. Tas maksā vairāk sākumā, taču vērtētāji energoefektīvu māju vērtē augstāk, un dažas bankas piedāvā labākus nosacījumus "zaļajiem" mājokļiem. Pajautājiet savai bankai par to.
Kā ietaupīt, neapdraudot kredītu
- Izvēlieties pareizo izmēru. Ap 200–240 m² ģimenei ar trim bērniem parasti pietiek. Tāda māja kā mūsdienīga divstāvu māja ar 4 guļamistabām un 261 m² jau ir augšējā robeža; 400 m² un vairāk Latvijā nozīmē gan lielāku kredītu, gan lielākus apkures rēķinus.
- Kompakta forma un vienkāršs jumts. Katrs stūris un ieleja jumtā maksā naudu.
- Precīza tāme ar rezervi. Labāk uzreiz paredzēt 10% rezervi nekā vēlāk lūgt bankai papildu finansējumu.
- Īss būves laiks. Rūpnīcā izgatavots koka karkass var saīsināt būvi par mēnešiem un samazināt procentu maksājumus būves laikā.
- Apdare pa posmiem. Pirtis, terases un labiekārtojumu var paredzēt projektā, bet izbūvēt vēlāk par saviem līdzekļiem.

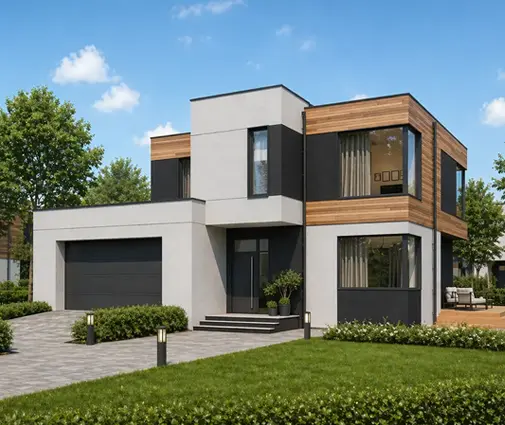
Ja zemes gabals ir šaurs, apsveriet arī vertikālāku risinājumu, piemēram, minimālisma stila 211 m² māju ar 4 guļamistabām trijos līmeņos, kas aizņem mazāku pamatu laukumu.
Īsumā
- Latvijā, Lietuvā, Polijā un Vācijā būvniecības kredītu izmaksā tranšēs pēc objekta pārbaudes, nevis uzreiz.
- Pašu ieguldījums Latvijā parasti ir 10–20%; zeme bieži skaitās kā daļa no tā, un ALTUM garantija var palīdzēt ģimenēm ar bērniem.
- Banka prasa zemes īpašuma tiesības, būvprojektu, būvatļauju vai paskaidrojuma rakstu un detalizētu tāmi.
- 2025. gadā ģimenes māja pilnā apdarē Pierīgā izmaksā apmēram 1 500–2 200 EUR par m² bez zemes.
- Gatavs projekts un kompakta forma paātrina tāmes sagatavošanu un samazina risku, ka pietrūks naudas.
- Aktuālos kreditēšanas noteikumus un atbalsta programmas vienmēr pārbaudiet bankā, ALTUM un savas pašvaldības būvvaldē.