Cik jūs maksāsiet par savu jauno māju katru gadu, kad būvnieki būs aizbraukuši? Būvējot mājas budžetā parasti ieraksta projektu, pamatus, siltumsūkni un rekuperāciju, bet nekustamā īpašuma nodoklis (NĪN) bieži paliek ārpus aprēķina. Summas nav milzīgas, taču nepareizi pieņēmumi var izmaksāt dārgi, īpaši, ja būvniecība ievelkas. Tālāk apkopoti astoņi izplatīti mīti un tas, kā ir patiesībā 2026. gadā.
Mīts 1: kamēr māja nav uzbūvēta, nodoklis nav jāmaksā
Fakts: zemes gabals ir apliekams ar nodokli no pirmās dienas, kad tas ir jūsu īpašumā, neatkarīgi no tā, vai uz tā kaut kas stāv. Būvniecības laikā jūs maksājat par zemi. Māja nodokļa aprēķinā parādās tad, kad tā ir nodota ekspluatācijā, kadastrāli uzmērīta un reģistrēta Nekustamā īpašuma valsts kadastra informācijas sistēmā. Par jaunu objektu nodokli parasti sāk aprēķināt no nākamā taksācijas gada, taču konkrēto brīdi savā gadījumā vērts precizēt pašvaldībā, jo tas atkarīgs no datu reģistrācijas datuma.
Mīts 2: nodokli rēķina no tā, cik māja maksāja
Fakts: nodokļa bāze ir kadastrālā vērtība, ko nosaka Valsts zemes dienests (VZD), nevis jūsu līgumi ar būvnieku vai bankas vērtētāja atzinums. Kadastrālo vērtību aprēķina pēc bāzes vērtībām konkrētajai vērtību zonai, ņemot vērā būves lietošanas veidu, platību, būvapjomu, ekspluatācijas sākšanas gadu un fizisko stāvokli. Tāpēc dārga koka karkasa māja ar augstas klases apdari un vienkāršāka gāzbetona māja tajā pašā ciemā ar līdzīgu platību var saņemt ļoti līdzīgu vērtību. Parasti kadastrālā vērtība ir ievērojami zemāka par tirgus vērtību. Savu vērtību var redzēt kadastra informācijas sistēmas publiskajā daļā, un, ja dati ir kļūdaini (piemēram, nepareiza platība), tos var lūgt labot.
Mīts 3: likme visā Latvijā ir viena un tā pati
Fakts: likmes nosaka katra pašvaldība saistošajos noteikumos likumā atļautajā diapazonā. Ja pašvaldība savas likmes nav noteikusi, piemēro likumā paredzētās. Dzīvojamām mājām tā ir progresīva skala: 0,2 % no kadastrālās vērtības līdz aptuveni 57 tūkstošiem eiro, 0,4 % no daļas līdz aptuveni 107 tūkstošiem un 0,6 % no daļas virs tā. Zemei pamata likme ir 1,5 %. Daudzi Pierīgas novadi tomēr izmanto savas likmes: vieni piemēro vienotu zemu likmi visām dzīvojamām mājām, citi saglabā progresiju, citi samazina zemes likmi mājokļiem. Pirms zemes pirkšanas ir vērts izlasīt konkrētā novada NĪN saistošos noteikumus, jo starpība starp diviem kaimiņu novadiem var būt jūtama.
Mīts 4: būvēt drīkst cik ilgi vien gribas
Fakts: būvatļaujā vai paskaidrojuma rakstā ir noteikts būvdarbu termiņš. Ja līdz tam māja netiek pabeigta un nodota ekspluatācijā, nepabeigtā būve var kļūt par atsevišķu nodokļa objektu, un daļa pašvaldību tādām būvēm piemēro paaugstinātu likmi, kas var sasniegt 3 % no kadastrālās vērtības. Piemēram, ja nepabeigtās būves vērtība ir 30 000 EUR, gada nodoklis 3 % apmērā būtu 900 EUR, kas ir vairākas reizes vairāk nekā par pabeigtu māju. Ja redzat, ka termiņā neiekļausieties, laikus vērsieties būvvaldē par termiņa pagarināšanu un pārbaudiet, ko par šādiem gadījumiem nosaka jūsu novads.
Mīts 5: divreiz lielāka māja nozīmē divreiz lielāku nodokli
Fakts: ja novads piemēro progresīvu likmi, lielākas mājas nodoklis aug straujāk nekā platība. Ilustrācijai pieņemsim divus nosacītus Pierīgas novadus un vienu un to pašu zemes gabalu ar kadastrālo vērtību 15 000 EUR. Mājai ar 100 m² pieņemsim kadastrālo vērtību 45 000 EUR, mājai ar 200 m² – 95 000 EUR. Skaitļi ir piemērs, nevis konkrēta novada dati.
| Situācija | Novads A: māja 0,2 %, zeme 1,5 % | Novads B: māja progresīvi 0,2/0,4/0,6 %, zeme 1 % |
|---|---|---|
| Māja 100 m² | 90 EUR + 225 EUR = 315 EUR | 90 EUR + 150 EUR = 240 EUR |
| Māja 200 m² | 190 EUR + 225 EUR = 415 EUR | 266 EUR + 150 EUR = 416 EUR |
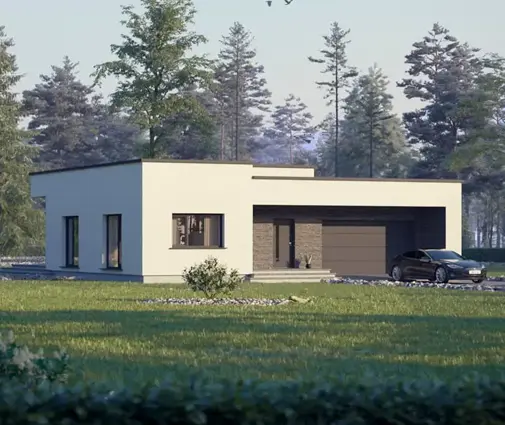
Novadā B mazākā māja ir lētākā kopumā, bet 200 m² mājas nodoklis par pašu ēku ir gandrīz trīs reizes lielāks nekā 100 m² mājai, jo daļa vērtības nonāk 0,4 % likmē. Tas nav iemesls būvēt mazāk, nekā ģimenei vajag, taču tas ir vēl viens arguments par labi pārdomātu platību. Kompakta vienstāva māja, piemēram, mājīgs projekts ar trim guļamistabām nepilnos 80 m², vai divu guļamistabu māja 70 m² platībā ilgtermiņā maksās mazāk gan par apkuri, gan nodokļos. Ja vajag vairāk vietas, vienstāva māja ar 153 m² joprojām paliek zemākajā progresijas pakāpē daudzviet Pierīgā.
Mīts 6: pirts pagalmā nodokli neietekmē
Fakts: tas atkarīgs no platības un no pašvaldības lēmuma. Nelielas palīgēkas pie mājokļa bieži nav apliekamas, bet lielāka atsevišķa pirts ar atpūtas telpu vai garāža var tikt reģistrēta kā atsevišķa būve ar savu kadastrālo vērtību, un tad nodoklis tiek aprēķināts arī par to. Ja pirtij plānojat apjomīgu ēku, noskaidrojiet, kā to klasificēs, vēl projektēšanas stadijā. Dažkārt izdevīgāk ir pirti iebūvēt pašā mājā, kā tas iespējams skandināvu stila vienstāva mājā ar 181 m², kur pietiek vietas arī pirts telpai blakus vannas istabai.
Mīts 7: ģimenes atvieglojumi pienākas automātiski
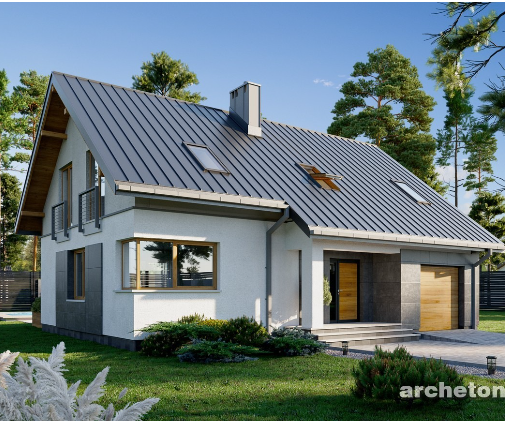
Fakts: likums paredz atvieglojumu daudzbērnu ģimenēm par mājokli, kurā deklarēta dzīvesvieta, un pašvaldības to var palielināt. Daudzi novadi turklāt piešķir atlaides vai piemēro zemāku likmi īpašumiem, kuros ir deklarēti iedzīvotāji, un augstāku likmi tiem, kuros neviens nav deklarēts. Taču dati ne vienmēr nonāk pašvaldībā automātiski: bieži ir jāiesniedz iesniegums, un atvieglojums var tikt piemērots tikai no iesnieguma mēneša vai nākamā gada. Mūsu piemērā daudzbērnu ģimene novadā B ar 200 m² māju pie 50 % atvieglojuma maksātu ap 208 EUR gadā, nevis 416 EUR. Tāpēc dzīvesvietu jaunajā mājā vērts deklarēt uzreiz pēc pārcelšanās un pašvaldībā pārjautāt, kādi atvieglojumi jums pienākas. Ģimenēm ar vairākiem bērniem bieži der divstāvu mājas, piemēram, projekts ar četrām guļamistabām nepilnos 200 m² vai tradicionāla māja ar 179 m², kur guļamistabas izvietotas otrajā stāvā.
Mīts 8: paziņojums pienāks, un ar to viss ir kārtībā
Fakts: pašvaldība maksāšanas paziņojumu nosūta gada sākumā, un nodokli var maksāt reizi gadā vai ceturkšņos, parasti līdz 31. martam, 15. maijam, 15. augustam un 15. novembrim. Paziņojums var nepienākt, ja nav norādīta e-adrese vai mainījusies pasta adrese, bet tas neatbrīvo no maksāšanas, un par kavējumu aprēķina nokavējuma naudu. Pēc mājas reģistrācijas kadastrā pārbaudiet, vai pareizi norādīta platība, stāvu skaits un lietošanas veids, jo kļūdas kadastra datos tieši ietekmē nodokli vairākus gadus uz priekšu.
Ko tas nozīmē jūsu būvniecības plānam
Nekustamā īpašuma nodoklis Latvijā par ģimenes māju parasti ir dažu simtu eiro gadā, bet tā lielums ir atkarīgs no lēmumiem, kurus pieņemat jau pirms būvniecības: kurā novadā pirkt zemi, cik lielu māju projektēt, vai pirti būvēt atsevišķi un vai pabeigsiet darbus termiņā. Pirms zemes pirkuma izlasiet novada saistošos noteikumus par NĪN, būvniecības laikā sekojiet būvdarbu termiņam un pēc pārcelšanās uzreiz deklarējiet dzīvesvietu un pieprasiet atvieglojumus. Konkrētās likmes un nosacījumi mainās, tāpēc 2026. gada un nākamo gadu situāciju vienmēr pārbaudiet savā pašvaldībā vai VZD.