Cik maksā gads starp dzīvokli un māju? Ģimenei, kas pārdod divistabu vai trīsistabu dzīvokli Rīgā un būvē māju Pierīgā, šis periods parasti izmaksā no dažiem tūkstošiem līdz pat 15 000 eiro un vairāk. Tas nav būvniecības tāmē, tomēr tieši šī summa bieži izšķir, vai apdare tiek pabeigta laikā vai māja gadu stāv pelēkā apdarē.
Ir trīs pamatceļi: pārdot dzīvokli pirms būvniecības un īrēt, pārdot to, kad māja sasniegusi pelēko apdari, vai pārdot tikai pēc pārcelšanās. Katram ir sava cena. Zemāk ir tabula ar galvenajām pozīcijām, pēc tam sīkāk par lielākajām no tām un par to, kā ietaupīt.
Pārejas perioda izmaksas: ko ielikt budžetā
Summas ir orientējošas un attiecas uz 2025.–2026. gadu. Konkrētais skaitlis atkarīgs no dzīvokļa cenas, kredīta atlikuma un tā, cik ilgi būvniecība faktiski ievelkas.
| Izmaksu pozīcija | Aptuvenais diapazons, EUR | Kuru scenāriju skar |
|---|---|---|
| Īre: 2–3 istabu dzīvoklis Rīgā vai Pierīgā | 450–900 mēnesī, 5 400–10 800 gadā | Pārdot vispirms |
| Komunālie maksājumi īrētajā mājoklī | 100–250 mēnesī (apkures sezonā vairāk) | Pārdot vispirms |
| Divas pārvākšanās un mantu glabātava | 500–1 500 kopā, glabātava 50–150 mēnesī | Pārdot vispirms |
| Dzīvokļa kredīta maksājums paralēli būvniecības kredītam | 300–700 mēnesī | Pelēkā apdare, pārdot pēc pārcelšanās |
| Procenti par izmaksātajām būvniecības kredīta daļām | 200–800 mēnesī, pieaug līdz ar posmiem | Visi trīs |
| Bankas komisija, īpašumu vērtējumi, posmu pārbaudes | 500–2 000 | Visi trīs, vairāk ar papildu nodrošinājumu |
| Hipotēkas reģistrācija zemesgrāmatā, notārs | dažus simtus | Visi trīs |
| Nekustamā īpašuma aģenta atlīdzība | 2–4% no cenas vai fiksēta summa | Visi trīs, ja izmantojat aģentu |
| Nodoklis no dzīvokļa pārdošanas peļņas | 0 vai daļa no peļņas | Atkarīgs no īpašuma laika un deklarētās dzīvesvietas |
| Rezerve sadārdzinājumam un kavējumiem | 10–15% no būvniecības tāmes | Visi trīs |
Par nodokli no pārdošanas: atbrīvojums ir atkarīgs no tā, cik ilgi dzīvoklis jums piederējis un vai tā bija jūsu deklarētā dzīvesvieta. Pirms darījuma pārbaudiet aktuālos nosacījumus VID vai pie nodokļu konsultanta, jo pārdošanas brīdis var noteikt, vai jāmaksā.
Lielākā pozīcija nr. 1: īre, ja pārdodat vispirms
Pārdot dzīvokli pirms būvniecības ir finansiāli tīrākais ceļš. Jums ir skaidra nauda, banka redz lielu pašu ieguldījumu, un jūs nekad nemaksājat divus kredītus. Cena ir laiks, ko pavadāt īrē, un Pierīgā būvniecība no būvatļaujas līdz nodošanai ekspluatācijā reti aizņem mazāk par 12–18 mēnešiem.
Ar 700 eiro īri un 150 eiro komunālajiem maksājumiem pusotrs gads izmaksā ap 15 000 eiro. Pieskaitiet divas pārvākšanās un mantu glabātavu, un summa sasniedz labas virtuves un vannasistabas apdares cenu. Īres līgumu slēdziet ar iespēju to pagarināt pa mēnesim, nevis ar stingru beigu datumu: siltumsūkņa piegāde vai elektrības pieslēgums var pārbīdīt grafiku par vairākām nedēļām.
Šis scenārijs ir labākais tad, ja dzīvoklis ir galvenā naudas daļa un bez tā banka būvniecību nefinansē vispār. Tas palīdz arī tad, ja tirgus ir svārstīgs un negribat riskēt, ka dzīvokli būs jāpārdod steigā un lēti.
Lielākā pozīcija nr. 2: divi kredīti un dzīvoklis kā ķīla
Īsts tilta kredīts, kas paredzēts tieši starpposmam, Latvijā sastopams retāk nekā parasta shēma. Parasti banka izsniedz būvniecības kredītu, kas tiek izmaksāts pa daļām atbilstoši tāmei un pabeigtajiem posmiem, bet esošo dzīvokli ieķīlā kā papildu nodrošinājumu. Kamēr māja nav pabeigta, tās vērtība kā ķīla ir zema, tāpēc dzīvoklis faktiski aizpilda šo robu.
Praksē tas nozīmē dažas lietas. Banka ievērtēs abus maksājumus jūsu ienākumos, un ar vidējiem ienākumiem tas bieži ierobežo kredīta summu. Līgumā parasti būs nosacījums, ka dzīvoklis jāpārdod noteiktā termiņā un nauda jānovirza kredīta dzēšanai. Turklāt būs vajadzīgi divi vērtējumi un vairākas posmu pārbaudes, un katra no tām maksā.
Procentus maksājat tikai par jau izmaksāto summu, tāpēc pirmajos mēnešos pārmaksa ir neliela, bet pie jumta un logiem tā pieaug. Ja kopējā likme 2025.–2026. gadā ir ap 4–6% gadā, 100 000 eiro izmaksātā kredīta daļa nozīmē apmēram 350–500 eiro procentos mēnesī, papildus dzīvokļa kredītam.
Mājas izmērs nosaka, cik liels būs robs
Visbiežāk naudas trūkst apdares posmā. Pierīgā 2025.–2026. gadā pelēkās apdares māja bieži izmaksā ap 900–1 300 EUR/m², bet gatava dzīvošanai — ap 1 400–2 000 EUR/m². Starpība ir 500–700 EUR uz katru kvadrātmetru, un tieši šo daļu daudzi plāno segt no dzīvokļa pārdošanas.
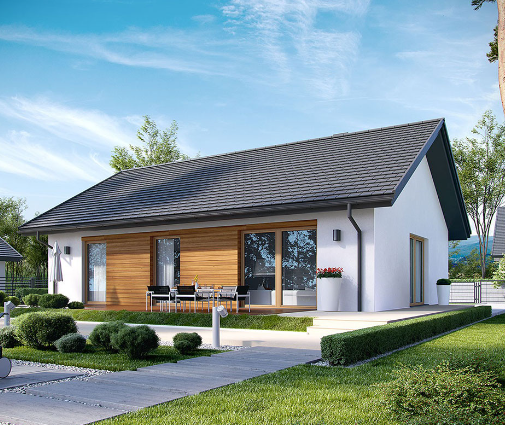
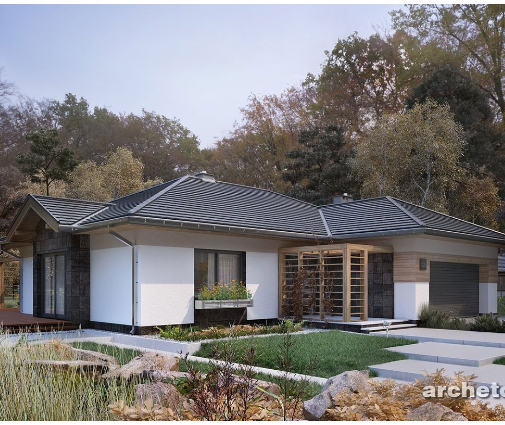
Kompakta vienstāva māja ar trim guļamistabām uz 96 m² apdarei prasa aptuveni 50 000–65 000 eiro, ko vairums ģimeņu var segt ar vidēja dzīvokļa pārdošanas naudu. Projekts ar 164 m² jau atrodas vidējā diapazonā, kur pārdošanas laiks sāk būt būtisks. Savukārt vienstāva mājai ar četrām guļamistabām uz 194 m² apdare var izmaksāt ap 100 000–135 000 eiro, un kavēts pārdošanas darījums uzreiz nozīmē apstājušos būvlaukumu.
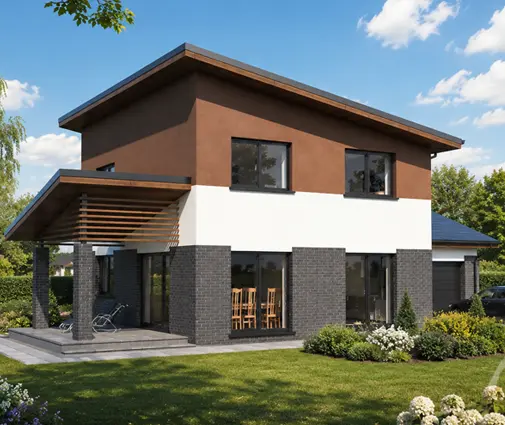
Ja vēlaties vairāk telpas, divstāvu risinājums var būt lētāks par tikpat lielu vienstāva māju, jo pamatu un jumta ir mazāk. Piemēram, divstāvu māja ar trim vannasistabām uz 207 m² ir salīdzināma ar plašu vienstāva māju ar 217 m², taču vienstāva variantam vajadzēs lielāku zemes gabalu un vairāk izmaksās pamati.
Scenārijs pa vidu: pārdot pelēkās apdares posmā
Daudzām ģimenēm tas ir līdzsvarotākais ceļš. Dzīvokli liekat pārdošanā, kad māja ir zem jumta, logi ielikti un sāktas iekšējās komunikācijas. Pircējs atrodas 2–4 mēnešos, darījums un reģistrācija zemesgrāmatā aizņem vēl kādu mēnesi, un tas sakrīt ar brīdi, kad jāpērk flīzes, durvis un virtuve.
Riski ir divi. Ja pārdošana ievelkas, apdare apstājas. Ja māja kavējas, dzīvoklis jau ir pārdots un jāīrē uz īsu laiku. Abus var mazināt, pārdošanas līgumā vienojoties par vēlāku atbrīvošanas datumu, piemēram, 2–3 mēnešus pēc darījuma. Daudzi pircēji tam piekrīt, ja cena ir atbilstoša.
Pārdot pēc pārcelšanās: ērti, bet dārgi
Pārcelties uz gatavu māju un tikai tad pārdot dzīvokli ir ērtākais variants ģimenei: viena pārvākšanās un nekādas īres. Tomēr tas nozīmē, ka visa būvniecība, arī apdare, jāfinansē bez dzīvokļa naudas. Tas ir reāli ar lieliem uzkrājumiem vai ar ievērojami lielākiem ienākumiem, kas bankai ļauj apstiprināt abus kredītus vienlaikus. Turklāt dzīvoklis ziemā vienkārši stāv tukšs: jūs maksājat apsaimniekošanu, apkuri un kredītu, bet tas nedod nekādus ienākumus.
Kā ietaupīt pārejas periodā
- Izvēlieties mazāku vai vienkāršāku projektu. Katrs neuzbūvētais kvadrātmetrs samazina gan tāmi, gan nepieciešamo pārejas finansējumu. Vienkāršs, taisnstūrains plāns kā vienstāva māja ar 216 m² un kompaktu jumtu ir lētāka nekā sarežģīta, daudzstūraina forma.
- Izmantojiet rūpnīcā ražotu koka karkasu. Latvijā ir spēcīga elementu ražošana, un kārba tiek uzstādīta nedēļās, nevis mēnešos. Tas saīsina gan īres, gan dubulto kredītu laiku.
- Īrējiet tuvāk būvlaukumam. Pierīgā īre bieži ir lētāka nekā Rīgas centrā, un ietaupāt laiku braucienos uz objektu.
- Apdari iedaliet kārtās. Lai saņemtu nodošanu ekspluatācijā, nav vajadzīga pilnīga apdare katrā istabā. Otrā stāva vai bēniņu telpas var pabeigt vēlāk.
- Salīdziniet bankas nosacījumus par papildu nodrošinājumu, komisijām un dzīvokļa pārdošanas termiņu, nevis tikai procentu likmi.
- Atbrīvojiet dzīvokli vēlāk. Ja pārdošanas līgumā vienojaties par vēlāku izvākšanos, var izdoties iztikt bez īres pavisam.
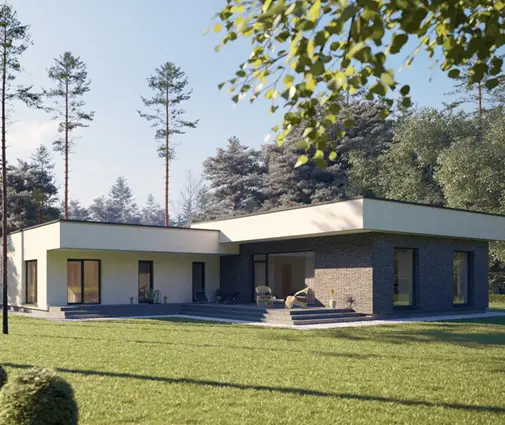
Reāls grafiks: dzīvokļa pārdošana un mājas nodošana ekspluatācijā
Zemāk ir tipisks grafiks karkasa vai gāzbetona mājai Pierīgā, ja būvniecība sākas pavasarī. Konkrētie termiņi ir atkarīgi no pašvaldības, būvnieka un tīkla pieslēgumiem, tāpēc tos pārrunājiet ar arhitektu un būvvaldi.
- 0.–4. mēnesis: projekts, saskaņojumi, būvatļauja vai paskaidrojuma raksts, kredīta apstiprinājums. Dzīvoklim vēl nepieskarieties, bet sakārtojiet tā dokumentus un pasūtiet vērtējumu.
- 4.–6. mēnesis: pamati un elektrības pieslēguma pieteikums. Banka izmaksā pirmās daļas.
- 6.–9. mēnesis: sienas, jumts, logi. Liekat dzīvokli pārdošanā, ja izvēlēts vidējais scenārijs.
- 9.–12. mēnesis: inženiertīkli, siltumsūknis, ventilācija ar rekuperāciju, pelēkā apdare. Dzīvokļa darījums un nauda, dzīvokļa kredīts tiek dzēsts.
- 12.–15. mēnesis: apdare, kas tiek finansēta no pārdošanas naudas. Dzīvokli atbrīvojat atbilstoši līgumam.
- 15.–18. mēnesis: nodošana ekspluatācijā un pārcelšanās. Rezervei paredzētie 2–3 mēneši ir vajadzīgi, nevis lieki.
Kopsavilkums
- Pārejas periods ģimenei var izmaksāt no dažiem tūkstošiem līdz 15 000 eiro un vairāk, tāpēc ielieciet to budžetā kopā ar māju.
- Pārdot vispirms ir drošāk finansiāli, bet nozīmē 12–18 mēnešus īrē.
- Pārdot pelēkās apdares posmā ir līdzsvarots risinājums, ja dzīvokļa nauda sedz apdari.
- Pārdot pēc pārcelšanās ir ērti, bet vajadzīgi lieli uzkrājumi vai ienākumi diviem kredītiem.
- Dzīvoklis bankai parasti kalpo kā papildu ķīla, un līgumā būs noteikts tā pārdošanas termiņš.
- Mazāka un vienkāršāka māja samazina gan tāmi, gan pārejas perioda robu.
- Nodokļu un bankas nosacījumus pārbaudiet pirms darījuma, nevis pēc tā.