Novembra naktī vējš Pierīgā norauj pagaidu plēvi no jaunas koka karkasa mājas jumta, un līdz rītam lietus ir izmērcējis tikko ieklāto griestu siltinājumu. Kurš maksās par jauno vati, žāvēšanu un divām nokavētām nedēļām? Atbilde parasti ir atrodama lēmumos, kas pieņemti pusgadu agrāk, kad neviens vēl nedomāja par vētrām. Šis ir stāsts par vienu tipisku ģimeni, kas būvēja savu pirmo māju, un par to, kā apdrošināšana šajā ceļā mainījās no rindiņas tāmē par reālu naudu.
Zemesgabals, projekts un tāme, kurā aizmirsa vienu rindu
Ģimene ar diviem skolas vecuma bērniem dzīvoja Rīgas daudzdzīvokļu namā un nopirka apmēram 1500 m² zemesgabalu Pierīgā, pusstundas braucienā no darba. Viņi gribēja vienstāva māju, jo kāpnes ar maziem bērniem un vecākiem viesos šķita lieks apgrūtinājums. Materiālu izvēle bija ātra: rūpnīcā ražoti koka karkasa paneļi, gaiss-ūdens siltumsūknis, ventilācija ar rekuperāciju, lai projekts atbilstu gandrīz nulles enerģijas prasībām.
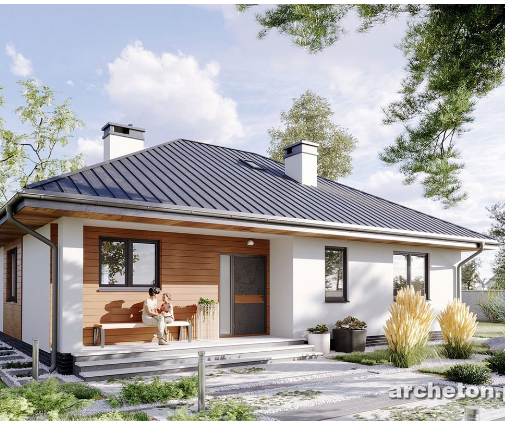
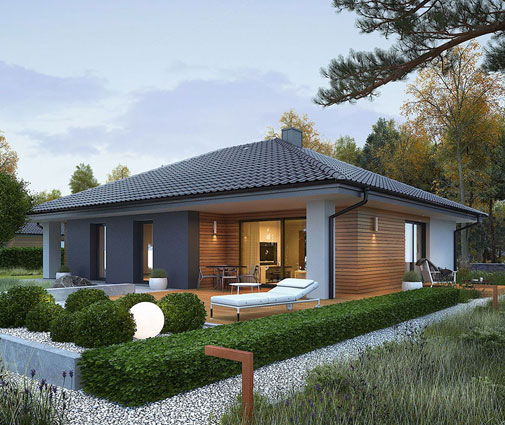
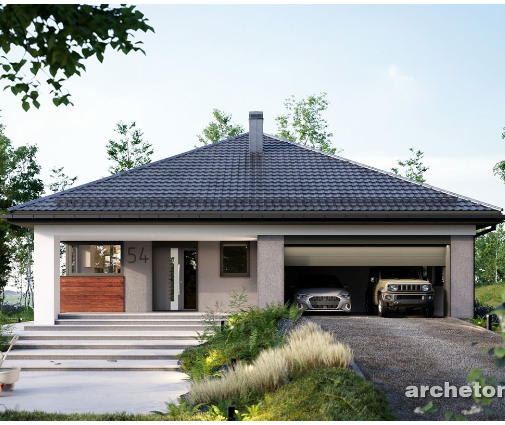
Sākumā viņi apsvēra kompaktu vienstāva māju ar trim guļamistabām 117 m² platībā, kur visas istabas ir vienā spārnā. Tad salīdzināja nedaudz plašāku 127 m² variantu ar lielāku dzīvojamo zonu. Izšķīrās par 142 m² projektu ar četrām istabām un garāžu: ceturtā istaba kļūs par darba kabinetu. 163 m² māja ar garāžu un plašāku virtuvi patika vairāk, bet budžetā neietilpa.
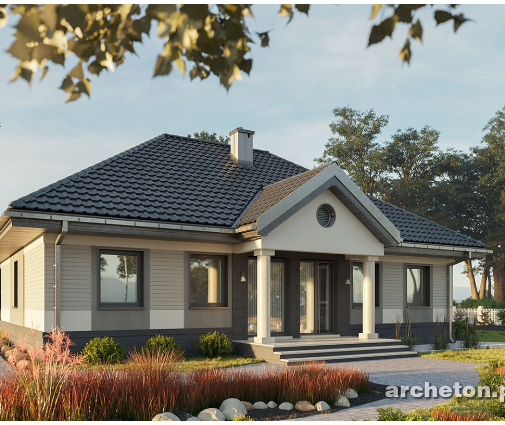
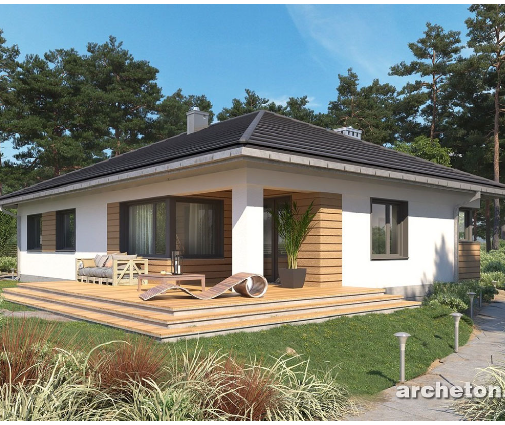
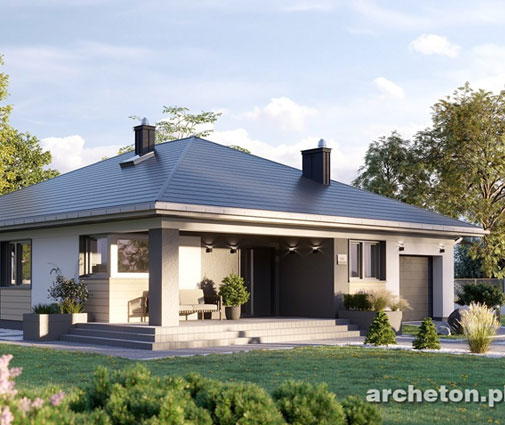
2026. gadā šāda māja Pierīgā ar inženiertīkliem un pilnu apdari viegli izmaksā 300 000 eiro un vairāk, atkarībā no apdares līmeņa un tā, kas jāizbūvē uz zemesgabala. Tāmē bija viss, sākot ar pamatiem un beidzot ar terasi. Nebija tikai apdrošināšanas, jo ģimene pieņēma, ka “to taču sedz būvnieks”.
Mācība: apdrošināšanai tāmē paredziet atsevišķu rindu jau projekta stadijā. Visam būvniecības periodam un pirmajam gadam pēc tā parasti pietiek ar dažām desmitdaļām procenta no būvniecības vērtības, bet tās ir jāieplāno, nevis jāmeklē pēdējā brīdī.
Ko likums jau ir apdrošinājis un ko ne
Pirmā pārsteiguma reakcija bija pozitīva. Būvniecības likums tiešām prasa civiltiesiskās atbildības apdrošināšanu gan sertificētiem būvspeciālistiem (arhitektam, būvdarbu vadītājam, būvuzraugam), gan būvdarbu veicējam. Būvdarbu veicēja polisei jāattiecas uz konkrēto objektu, un tā jāiesniedz pirms darbu sākšanas, kad būvvaldē izpilda būvatļaujas nosacījumus. Bez tās būvlaukumu oficiāli atvērt nevar.
Otrais pārsteigums bija mazāk patīkams. Šīs polises sedz zaudējumus, ko būvnieks vai speciālists ar savu kļūdu nodara citiem: piemēram, ekskavators sabojā kaimiņa žogu vai projektētāja kļūdas dēļ rodas bojājums, par kuru viņš ir atbildīgs. Tās nav pašas mājas apdrošināšana. Ja vētra norauj jumtu, naktī no būvlaukuma pazūd logi vai sakarst un uzliesmo pagaidu sildītājs, bet nav pierādāma kāda vaina, atbildības polise var nemaksāt neko. Turklāt tai ir limiti un pašrisks, ko pasūtītājs parasti neredz.
Mācība: palūdziet būvniekam un būvdarbu vadītājam polišu kopijas un pārbaudiet, vai to termiņš aptver visu būvniecības laiku. Atcerieties, ka obligātā polise aizsargā trešās personas no būvnieka kļūdām, nevis jūsu māju no vētras, zagļiem vai uguns.
Vētra, zagļi un uguns: būvniecības risku polise
Kad karkass rudenī bija uzstādīts, uz zemesgabala stāvēja palete ar logiem un tika gaidīta siltumsūkņa piegāde. Žogs vēl nebija uzbūvēts. Ģimene noskaidroja, ka būvniecības uzņēmumam ir gada būvdarbu visu risku polise (bieži saukta par CAR), kas aptver tā paša veiktos darbus un materiālus, līdz objekts tiek nodots pasūtītājam. Tas, ko ģimene pirka un piegādāja paši (siltumsūknis, rekuperators, grīdas segums), šajā polisē nebija iekļauts.
Tāpēc viņi iegādājās savu polisi būvniecības stadijā esošam īpašumam. 2026. gadā Latvijā par 100–200 m² māju, kuras būvniecības vērtība ir 150 000–350 000 eiro, piedāvājumi parasti ir šādi:
- būvdarbu visu risku polise visam būvniecības laikam: aptuveni no 300 līdz 1200 eiro, atkarībā no vērtības, termiņa un pašriska;
- vienkāršāka nepabeigtas ēkas un materiālu īpašuma polise: bieži 150–500 eiro gadā;
- īpašnieka civiltiesiskā atbildība pret kaimiņiem kā papildu risks: parasti dažus desmitus līdz 150 eiro gadā.
Tie ir orientējoši diapazoni, un tiem ir jāpieprasa vismaz divi vai trīs konkrēti piedāvājumi. Zādzībai polises gandrīz vienmēr izvirza nosacījumus: aizslēdzams konteiners, nožogojums, dažkārt videonovērošana. Neuzstādītiem materiāliem bieži ir atsevišķs, zemāks limits. Uguns riskam apdrošinātāji jautā par metināšanu, bitumena deglu jumta darbos un pagaidu apkuri, ar ko ziemā žāvē grīdas klona slāni.
Tās novembra nakts zaudējumus beigās sedza būvnieka polise, jo jumts vēl bija viņa darbu procesā. Ģimene zaudēja divas nedēļas, bet ne naudu. Ja vētra būtu notikusi pēc karkasa nodošanas, maksātu viņu pašu polise, ja tā būtu bijusi.
Mācība: noskaidrojiet, kur beidzas būvnieka polise un sākas jūsu risks, īpaši attiecībā uz pašu pirktajiem materiāliem un posmiem starp līgumiem. Izlasiet zādzības nosacījumus vēl pirms piegādes, nevis pēc tās.
Ko prasa banka
Māja tika finansēta ar būvniecības kredītu. Banka naudu neizmaksā vienā reizē: katru nākamo daļu atbrīvo pēc tam, kad vērtētājs ir apskatījis un apstiprinājis pabeigto posmu. Tāpēc banka vēlējās zināt, kas notiek ar ķīlu, ja tā sadeg vai tiek bojāta.
Ģimenes banka pieprasīja apdrošināt zemi un būvējamo ēku pirms pirmās izmaksas, norādot banku kā labuma guvēju, ar apdrošinājuma summu, kas nav mazāka par kredītu vai vērtētāja noteikto vērtību. Pēc nodošanas ekspluatācijā bija jāiesniedz pilnvērtīga mājokļa polise noteiktā termiņā, un tā jāatjauno katru gadu līdz kredīta atmaksai. Apdrošinātāju var izvēlēties pats, ja polise atbilst bankas prasībām, tāpēc salīdzināt piedāvājumus ir vērts. Dzīvības apdrošināšanu dažas bankas iesaka vai prasa, citas ne; tas jānoskaidro konkrētajā līgumā.
Mācība: pirms kredītlīguma parakstīšanas pajautājiet bankai prasības polisei rakstiski: summa, labuma guvējs, riski, termiņi. Tas palīdz neatlikt kredīta izmaksu tikai tāpēc, ka polise noformēta nepareizi.
Ja māju būvētu saimnieciskā kārtā
Ģimenes draugi gadu iepriekš paši bija uzbūvējuši nelielu māju, līdzīgu 79 m² vienstāva projektam ar divām guļamistabām, un uz darbiem pieņēmuši tikai sertificētu būvdarbu vadītāju. Saimnieciskā kārtā nav būvniecības uzņēmuma, tāpēc nav arī būvdarbu veicēja polises konkrētajam objektam. Būvdarbu vadītāja profesionālā atbildība aptver viņa paša kļūdas, bet ne to, ko izdara īpašnieks, draugi vai nejauši pieņemtie meistari.
Tas nozīmē, ka visi būvlaukuma riski gulstas uz īpašnieka: vētra, zādzība, ugunsgrēks un, galvenais, zaudējumi kaimiņiem. Nogāzts koks uz blakus esošā jumta vai sastatnes, kas iegāž kaimiņa žogu, var izmaksāt vairāk nekā visa polise kopā. Daži apdrošinātāji pašbūvei piedāvā augstāku pašrisku vai stingrākus nosacījumus, tāpēc pieprasiet piedāvājumus, iepriekš norādot būvniecības veidu. Palīgiem būvlaukumā noder arī nelaimes gadījumu apdrošināšana. Kādi dokumenti nepieciešami būvvaldei, pārbaudiet savā pašvaldībā pirms darbu sākuma.
Mācība: saimnieciskā kārtā ietaupītā būvnieka peļņa daļēji jāpārvērš paša apdrošināšanā. Īpašnieka civiltiesiskā atbildība ir pirmā polise, ko nopirkt, nevis pēdējā.
Atslēgas, nodošana ekspluatācijā un mājokļa polise
Pavasarī būvvalde pieņēma māju ekspluatācijā, un ģimene sāka plānot pārcelšanos. Šeit slēpās pēdējā bīstamā vieta: būvniecības polise beidzas ar nodošanu vai savu termiņu, bet mēbeles dažkārt tiek ievestas jau agrāk. Mājokļa polise ne vienmēr pieņem nepabeigtu ēku. Viņi to atrisināja tā, lai jaunā polise sāktos tieši tajā dienā, kad beidzās iepriekšējā, un iekustāmā manta tika ievesta tikai pēc tam.
Mājokļa polisē viņi norādīja atjaunošanas vērtību, nevis tirgus cenu, un iekļāva siltumsūkņa āra bloku, saules paneļus, žogu un garāžu. Apdrošinātājs jautāja par koka karkasa konstrukciju, kamīnu un pirts krāsni, jo tās ietekmē cenu. 2026. gadā jaunai 100–200 m² mājai Pierīgā ar iedzīvi un atbildību pret kaimiņiem gada prēmija parasti ir aptuveni 200–450 eiro, atkarībā no summām un pašriska. Plašākai mājai, piemēram, 130 m² projektam ar slīpu šalē jumtu un lielām stikla virsmām, cena atšķirsies arī stiklojuma riska dēļ.
Un vēl viens fakts: defekti, kas parādās pirmajos gados, ir būvnieka garantijas jautājums, nevis apdrošinātāja. Saplaisājusi grīda vai noplūde nepareizi izbūvētā mezglā tiek risināta ar būvnieku saskaņā ar līgumu.
Mācība: sinhronizējiet mājokļa polises sākumu ar būvniecības polises beigām, apdrošiniet atjaunošanas vērtību un iekļaujiet visu, kas atrodas ārpus sienām. Garantijas defektus pieprasiet no būvnieka, bet par aktuālajām prasībām un savu situāciju konsultējieties ar apdrošinātāju, banku un būvvaldi.