Daudzi uz banku dodas ar domu, ka būvniecības kredīts ir tas pats mājokļa kredīts, tikai nedaudz garāks. Pēc pirmās tikšanās izrādās, ka bankai vajag būvatļauju ar atzīmēm, detalizētu tāmi, līgumu ar būvnieku un grafiku. Turklāt nauda netiks pārskaitīta uzreiz, bet pa daļām, katru reizi pēc vērtētāja apmeklējuma būvlaukumā. Ja to zināt jau projekta izvēles brīdī, var ietaupīt vairākus mēnešus un nervus.
Zemāk ir astoņas lietas, kas jāsaprot, pirms paraksta kredītlīgumu mājas būvniecībai Latvijā.
1. Banka kreditē nākotnes māju, nevis gatavu īpašumu
Pērkot dzīvokli, banka redz gatavu objektu ar tirgus vērtību. Būvējot māju, ķīlā sākumā ir tikai zemes gabals, bet pārējais pastāv tikai projektā un tāmē. Tāpēc banka vērtē ne tikai jūsu ienākumus, bet arī pašu projektu. Tā skatās, vai māja ir reāli uzbūvējama par norādīto summu, vai tās vērtība pēc pabeigšanas sedz kredītu un vai būvniecību veiks kāds, kas spēj to novest līdz galam.
Praksē tas nozīmē, ka pārdomāts, saprotams projekts ar skaidru tāmi ir puse no veiksmīga kredīta pieteikuma. Ļoti sarežģīta vai neierasta ēka mazā apdzīvotā vietā var saņemt piesardzīgāku vērtējumu nekā tipiska vienģimenes māja Pierīgā.
2. Zeme un būvniecības dokumenti jāsakārto pirms pieteikuma
Gandrīz visas bankas vispirms prasa, lai zeme būtu reģistrēta zemesgrāmatā uz jūsu vārda un tā nebūtu apgrūtināta ar citām ķīlām. Ja zemi plānojat pirkt ar to pašu kredītu, tas parasti ir iespējams, taču tad jārēķinās ar vēl stingrāku dokumentu pārbaudi.
Otrais pamats ir būvniecības ieceres dokumenti Būvniecības informācijas sistēmā. Atkarībā no ēkas un vietas tā ir būvatļauja ar atzīmi par projektēšanas nosacījumu izpildi un pēc tam arī par būvdarbu uzsākšanas nosacījumu izpildi, vai arī vienkāršotā kārtība ar paskaidrojuma rakstu. Kura kārtība attiecas uz jūsu māju, noskaidrojiet pašvaldības būvvaldē vai pie arhitekta, jo noteikumi atšķiras un laika gaitā mainās. Bankai būs vajadzīgs arī pats būvprojekts vai tā daļas: rasējumi, plāni un energoefektivitātes aprēķins. Jaunai mājai jāatbilst gandrīz nulles enerģijas ēkas prasībām.
3. Tāme ir dokuments, ko banka lasa visuzmanīgāk
Viena summa uz lapas bankai neder. Vajadzīga izvērsta tāme, kurā izdalīti posmi: zemes darbi un pamati, sienas un pārsegumi, jumts, logi un durvis, inženiertīkli, iekšējā apdare, labiekārtošana. Vērtētājs šo tāmi salīdzina ar tirgus cenām. Ja kāda pozīcija izskatās nereāli lēta, banka var prasīt to pārskatīt vai palielināt jūsu pašu iemaksu.
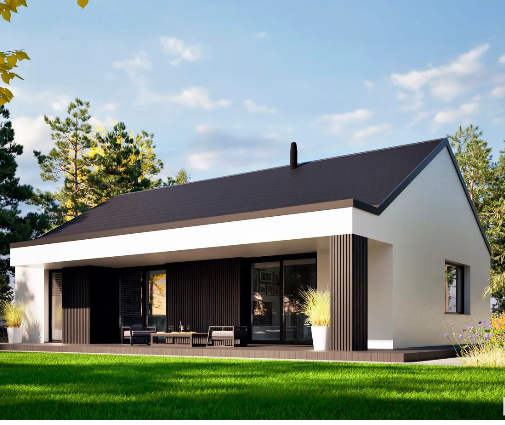
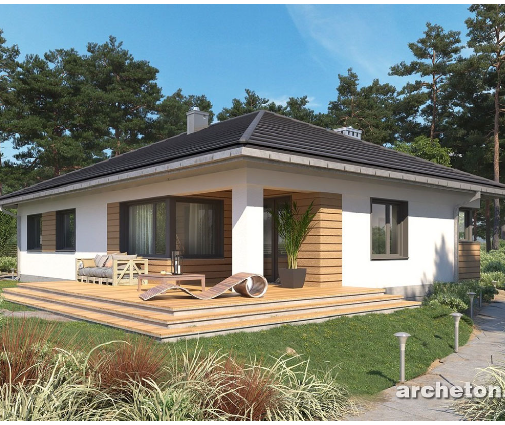
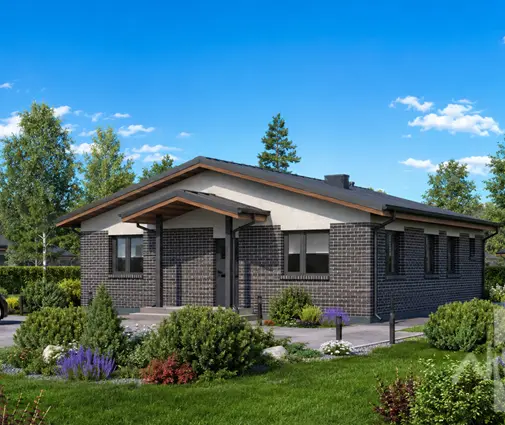
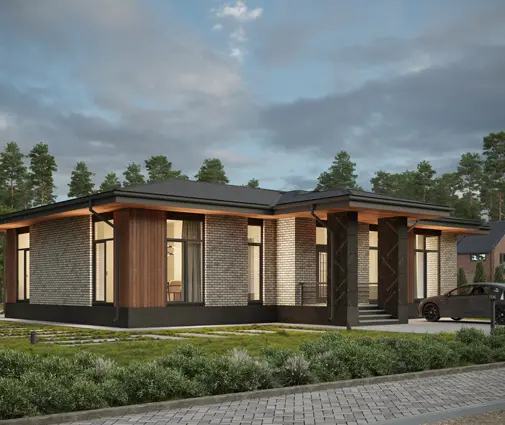
Jo vienkāršāka ēkas forma, jo vieglāk sastādīt ticamu tāmi. Kompaktā vienstāva mājā ar trim guļamistabām uz 116 m² nav sarežģītu jumta mezglu un otrā stāva pārseguma, tāpēc izmaksas ir labi prognozējamas. Līdzīgi tas ir ar mūsdienīgu vienstāva māju ar zemu jumtu, kur viss dzīvojamais līmenis ir uz pamatiem un zem vienas jumta plaknes. 2025. un 2026. gadā Pierīgā mājas izbūve līdz pilnai apdarei, atkarībā no materiāliem un tehnoloģijām, bieži maksā aptuveni 1500–2500 EUR par m². Tomēr bankai svarīgs ir jūsu konkrētā projekta aprēķins, nevis vidējais skaitlis.
4. Līgums ar būvnieku, grafiks un būvuzraugs
Lielākā daļa banku vēlas redzēt līgumu ar būvkomersantu, kas reģistrēts Būvkomersantu reģistrā. Līgumā jābūt darbu apjomam, cenai, termiņiem un maksājumu grafikam, kas sasaistīts ar būvniecības posmiem. Šis grafiks vēlāk kļūst par kredīta izmaksu grafiku, tāpēc to ir vērts saskaņot ar banku jau pirms parakstīšanas.
Ja plānojat būvēt saimnieciskā kārtā, proti, paši vai ar atsevišķiem meistariem, dažas bankas to pieļauj, bet prasa vairāk: precīzāku tāmi, lielāku pašu ieguldījumu un sertificētu būvuzraugu. Rūpnīcā ražotas koka karkasa mājas komplekts ar fiksētu cenu bankai parasti šķiet drošāks. Tomēr jāņem vērā, ka liela daļa maksājuma ražotājam var būt jāveic pirms montāžas, un tas jāiestrādā izmaksu grafikā.
5. Pašu nauda iet pirmā
Banka parasti finansē lielāko daļu projekta, bet ne visu. Bieži minētā pašu iemaksa ir ap 10–20% no kopējām izmaksām. Ģimenēm ar bērniem pieejamas valsts garantiju iespējas var šo daļu samazināt, taču aktuālos nosacījumus pārbaudiet bankā. Svarīga nianse ir tā, ka jau piederoša zeme bieži tiek ieskaitīta kā pašu ieguldījums atbilstoši tās novērtētajai vērtībai.
Otra nianse ir secība. Daudzas bankas prasa, lai vispirms tiktu iztērēta jūsu nauda, piemēram, pamatiem un projektēšanai, un tikai pēc tam sāktu izmaksāt kredītu. Ja ģimenei vajag vairāk vietas, piemēram, divstāvu mājai ar piecām guļamistabām, rēķiniet, ka arī pašu daļa būs lielāka. Tai jābūt pieejamai jau pirmajos būvniecības mēnešos, nevis tikai beigās.
6. Kredīts tiek izmaksāts pa posmiem pēc vērtētāja vizītes
Parasti kredītu izmaksā trīs līdz piecās daļās. Piemēram, pirmā pēc pamatu izbūves, nākamā pēc sienu un jumta, tad pēc logiem un inženiertīkliem, un pēdējā pēc apdares. Pirms katras daļas sertificēts nekustamā īpašuma vērtētājs apmeklē būvlaukumu, nofotografē paveikto, salīdzina to ar tāmi un apstiprina bankai darbu gatavības pakāpi. Tikai pēc tam nauda tiek pārskaitīta, bieži tieši būvniekam.
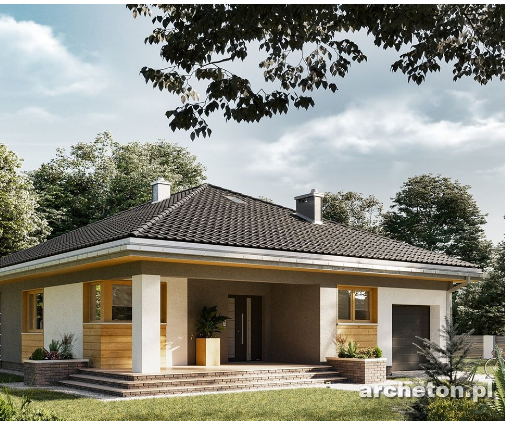
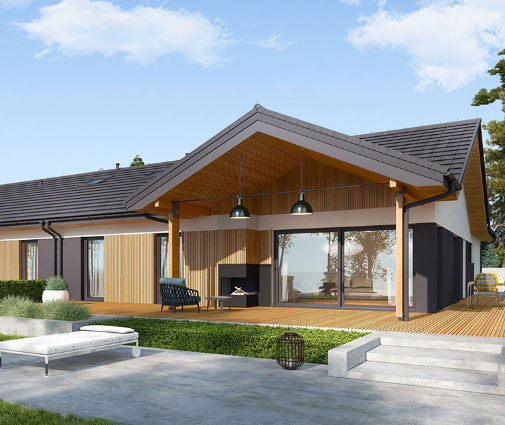
Katra vizīte maksā naudu. Sākotnējais vērtējums un atkārtotās apskates kopā var izmaksāt vairākus simtus eiro, tāpēc par to vērts jautāt jau sākumā. Laika ziņā ar vizīti un lēmumu var paiet viena līdz divas nedēļas. Plānojiet būvnieka grafiku tā, lai darbi neapstātos, gaidot nākamo maksājumu. Vienkāršā plānā, piemēram, vienstāva mājā ar divvietīgu garāžu zem kopēja jumta, posmi ir skaidri nodalāmi, un vērtētājam ir viegli novērtēt paveikto.
7. Procenti būvniecības laikā tiek maksāti tikai par izmaksāto summu
Latvijā mājokļa kredīta procentu likme parasti sastāv no mainīgās daļas, kas piesaistīta EURIBOR, un bankas fiksētās maržas. Būvniecības laikā procentus maksā tikai par jau izmaksāto summu, tāpēc ikmēneša maksājums sākumā ir neliels un pieaug ar katru nākamo daļu. Daudzas bankas būvniecības periodā piedāvā pamatsummas atlikšanu, kad maksājat tikai procentus.
Daļa banku līdz mājas nodošanai ekspluatācijā piemēro augstāku maržu vai prasa papildu nodrošinājumu, jo ķīla vēl nav pabeigta. Parasti būvniecības laikā ir jāapdrošina arī pati būve. Ja vienlaikus maksājat īri par pašreizējo dzīvokli, saskaitiet abus maksājumus kopā un pārbaudiet, vai ģimenes budžets to izturēs visu būvniecības laiku.
8. Ja budžets pārsniegts vai termiņš nokavēts
Banka kredīta summu automātiski nepalielina. Ja cenas pieaug vai atklājas neparedzēti darbi, starpību parasti sedz jūs. Kredīta palielināšana ir jauns pieteikums ar jaunu vērtējumu, un nav garantijas, ka to apstiprinās. Tāpēc tāmē ieteicams paredzēt rezervi neparedzētiem izdevumiem, bieži ap 10%, un neiztērēt visus pašu līdzekļus jau pirmajā gadā. Lielāka ēka nozīmē lielāku risku. Klasiskā divstāvu māja ar četrām guļamistabām uz 228 m² pie tādas pašas cenu kāpuma procentuāli zaudēs vairāk eiro nekā kompakts cottage stila nams ar guļamistabām otrajā stāvā.
Kredītlīgumā ir noteikts termiņš, līdz kuram māja jāpieņem ekspluatācijā, jāveic kadastrālā uzmērīšana un ēka jāieraksta zemesgrāmatā ar hipotēku bankas labā. Bieži tas ir viens līdz trīs gadi, taču precīzu termiņu pārbaudiet savā līgumā. Ja termiņu nokavējat, banka var piemērot līgumsodu, paaugstināt maržu vai apturēt atlikušās daļas izmaksu. Ja kavējums ir paredzams, runājiet ar banku laikus: termiņa pagarināšana ar pamatotu iemeslu parasti ir vienkāršāka nekā sekas, kas iestājas pēc fakta.
Kopsavilkumā
Būvniecības kredīts lielā mērā ir plānošanas uzdevums. Banka būs gatava finansēt, ja redzēs sakārtotu zemi, likumīgu būvniecības ieceri, ticamu tāmi, uzticamu būvnieku un jūsu naudu, kas ieguldīta pirmā. Izvēlieties projektu, kura izmaksas spējat prognozēt, paredziet rezervi un sasaistiet būvnieka grafiku ar vērtētāja vizītēm. Pirms parakstīšanas pārrunājiet konkrētos nosacījumus ar banku un savu arhitektu, jo tieši jūsu situācija nosaka galīgo plānu.