Novembra nakts Pierīgā. Spāres jau uzliktas, jumta segums vēl paletēs pie žoga, un no rīta izrādās, ka pusotras paletes nav, bet vējš ir norāvis plēvi no koka karkasa sienām. Pirmais jautājums, ko uzdod gandrīz katrs pirmo reizi būvētājs, ir šāds: kura apdrošināšana to sedz? Bieži atbilde ir "neviena", jo katrs pieņēma, ka to ir izdarījis kāds cits.
Šajā rakstā soli pa solim izejam cauri apdrošināšanai būvniecības laikā Latvijā. Salīdzinājumam skatāmies uz Vāciju, Poliju, Lietuvu un ASV, jo tur šie jautājumi ir sakārtoti citādi, un dažas idejas ir vērts pārņemt.
1. solis: noskaidro, kurš juridiski ir būvdarbu veicējs
No tā ir atkarīgs viss pārējais. Ja māju ceļ būvkomersants ar līgumu "atslēgas galā", lielākā daļa risku līdz objekta nodošanai paliek viņam. Ja būvē saimnieciskā kārtā un pats pieņem darbā atsevišķus meistarus, risks pārvēršas par tavu risku.
Citur šo jautājumu risina skaidrāk. Vācijā pasūtītājs (Bauherr) kā zemes īpašnieks pēc likuma atbild par būvlaukuma drošību, tāpēc gandrīz katrs privātais būvētājs iegādājas atsevišķu pasūtītāja civiltiesiskās atbildības polisi. ASV parasti jau līgumā noraksta, vai "builder's risk" polisi pērk ģenerāluzņēmējs vai īpašnieks.
Laiks: 1 vakars līguma izlasīšanai. Izmaksas: 0 EUR, bet jurista konsultācija par līgumu Latvijā 2025.–2026. gadā maksā aptuveni 80–200 EUR.
2. solis: pārbaudi būvnieka civiltiesiskās atbildības polisi
Latvijā būvkomersantiem un būvspeciālistiem civiltiesiskās atbildības apdrošināšana ir obligāta, un polisi parasti pievieno būvniecības informācijas sistēmā, pirms būvvalde atzīmē būvdarbu uzsākšanas nosacījumu izpildi. Kādi minimālie limiti attiecas tieši uz tavu ēkas grupu un vai prasība attiecas arī uz saimniecisko kārtu, pārbaudi būvvaldē. Noteikumi laika gaitā ir mainīti.
Svarīgākais: šī polise sedz zaudējumus, ko būvnieks nodara citiem, piemēram, kaimiņa žogam, garāmgājējam vai komunikācijām. Tava nepabeigtā māja tajā parasti nav iekļauta. Lietuvā un Polijā situācija ir līdzīga: būvnieka atbildības polise ir ierasta, Polijā obligāta tiem inženieriem un arhitektiem, kuri ir profesionālo palātu biedri. Tomēr pašu būvi tā neaizsargā.
Ko darīt: palūdz polises kopiju, pārbaudi derīguma termiņu un to, vai tā attiecas uz tavu adresi vai uz visu uzņēmuma darbību.
3. solis: izlem par būvniecības visu risku apdrošināšanu
Šī ir polise pašai būvei: uguns, vētra, plūdi, vandālisms un uzstādīto materiālu zādzība. Latvijā to sauc par būvniecības visu risku (CAR) apdrošināšanu, un to piedāvā lielākā daļa apdrošinātāju. Privātmājām gan bieži jāprasa individuāls piedāvājums. 2025.–2026. gadā orientējošā cena ir aptuveni 0,1–0,4 % no būvdarbu summas visam būvniecības periodam. Mājai ar būvdarbu summu 180 000 EUR tas nozīmē apmēram 200–700 EUR.
ASV builder's risk polise ir standarta prasība un maksā ievērojami vairāk, parasti minētais diapazons ir 1–4 % no būvniecības izmaksām. Vācijā ir divas atsevišķas polises. Bauleistungsversicherung sedz neparedzētus bojājumus konstrukcijai. Ugunsgrēka risku bieži sedz ēkas apdrošināšanas polise, kas būvniecības laikā tiek dota bez maksas un pēc tam pāriet parastā mājas polisē. Šis modelis ir loģisks arī Latvijā, tāpēc pajautā savam apdrošinātājam, vai viņi piedāvā kaut ko līdzīgu.
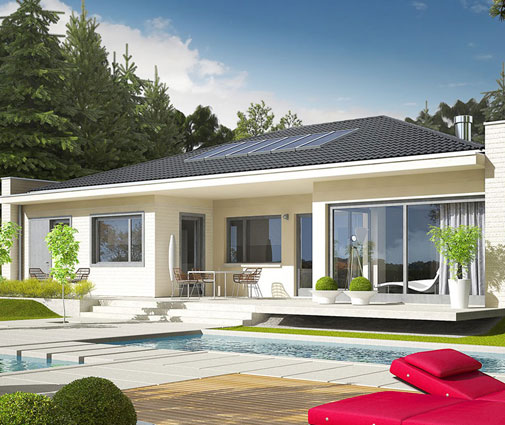
Koka karkasa mājām, ko Latvijā bieži ražo rūpnīcā un uzstāda dažās dienās, kritiskais posms ir starp montāžu un jumta noslēgšanu. Kompaktai vienstāva mājai, piemēram, skandināvu stila projektam ar trim guļamistabām, šis laiks ir īss, un apdrošinātāji to vērtē labvēlīgi.

4. solis: uzzini, ko prasa banka
Ja būvē ar kredītu, Latvijas banka gandrīz vienmēr prasa apdrošināt ķīlu un norādīt banku kā labuma guvēju. Būvniecības kredītam tas bieži nozīmē nepabeigta objekta apdrošināšanu, kas ir spēkā jau pirms pirmās naudas izmaksas, un mājokļa polisi pēc nodošanas ekspluatācijā. Prasības katrai bankai atšķiras, tāpēc pajautā par tām pirms līguma parakstīšanas, nevis pēc tam.
ASV aizdevējs bez builder's risk polises vispār neizmaksā nākamo daļu, un līdzīgi strādā arī daudzas bankas Polijā. Latvijā bankas uzraudzība mēdz būt vaļīgāka, taču zaudējumu gadījumā kredīts ir jāmaksā tik un tā, arī tad, ja māja ir nodegusi.
Laiks: 1–2 nedēļas, kamēr saskaņo polises nosacījumus ar banku.
5. solis: apdrošini savu atbildību pret kaimiņiem
Ja būvē saimnieciskā kārtā, kaimiņam nodarītos zaudējumus, piemēram, nokritušu sastatņu elementu vai izskalotu grāvi, var piedzīt no tevis. Vācijā šo risku sedz minētā pasūtītāja atbildības polise, kas ģimenes mājai bieži maksā mazāk par 150 EUR par visu būvniecības laiku. Latvijā līdzīgu segumu var iegūt ar privātpersonas civiltiesiskās atbildības polisi, taču jāpārbauda, vai būvniecība nav izņēmumu sarakstā. Orientējošā cena ir 30–120 EUR gadā.
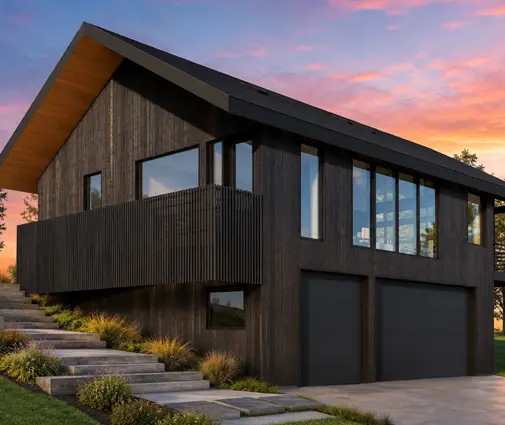
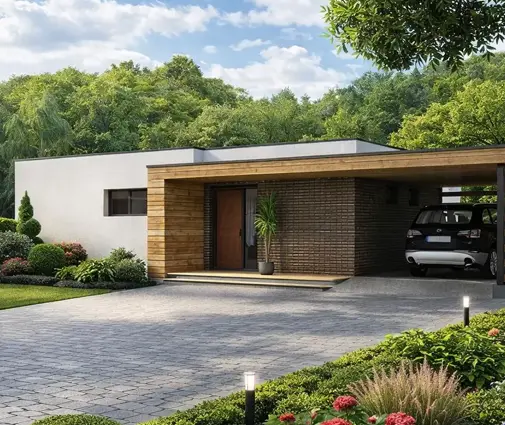
Risks pieaug līdz ar augstumu. Trīsstāvu māja, piemēram, šis augsto tehnoloģiju stila projekts ar terasēm vairākos līmeņos, nozīmē ilgāku darbu uz sastatnēm, nekā būtu vienstāva bungalo gadījumā.
6. solis: padomā par cilvēkiem būvlaukumā
Būvkomersanta darbinieki ir sociāli apdrošināti, bet draugs vai radinieks, kurš nedēļas nogalē palīdz likt grīdu, nav. Vācijā šādi palīgi ir jāpiesaka būvniecības nozares nelaimes gadījumu apdrošinātājā. Latvijā tādas sistēmas nav, tāpēc vienīgais risinājums ir privātā nelaimes gadījumu apdrošināšana, kas maksā aptuveni 20–60 EUR gadā katram cilvēkam.
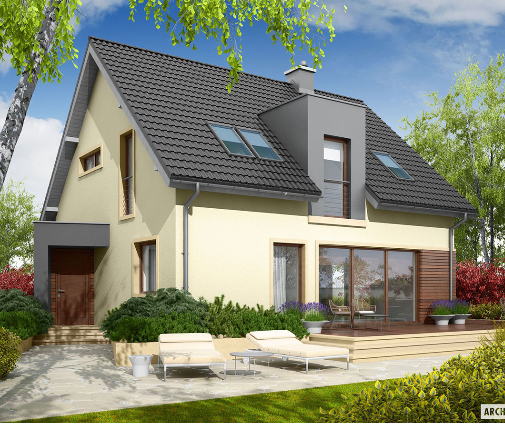
Ja plāno daudz darīt pats, izvēlies vienkāršāku projektu. Pusotra stāva māja ar nelielu apbūves laukumu, piemēram, 90 m² kotedža ar trim guļamistabām, ir reāli paveicama ar mazāku komandu un mazāku risku.
7. solis: sagatavo būvlaukumu tā, lai polise darbotos
Zādzības segums gandrīz vienmēr ir ar nosacījumiem: slēgts konteiners, nožogots laukums, dažreiz arī apsardze vai videonovērošana. Materiāli, kas atstāti brīvā dabā, bieži nav apdrošināti. Visos apskatītajos tirgos atteikumu iemesls visbiežāk ir tieši šis.
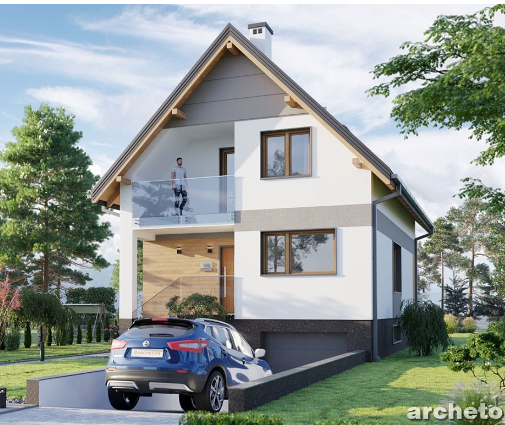
Vēl viens risks ir ūdens. Māja ar pagrabu, piemēram, divstāvu projekts ar pilnu pagraba stāvu, ilgāk stāv atvērtā būvbedrē, un pavasara palu vai stipra lietus laikā tā var applūst. Pajautā, vai polise sedz gruntsūdeņus un nokrišņus, un fotografē katru būvniecības posmu.

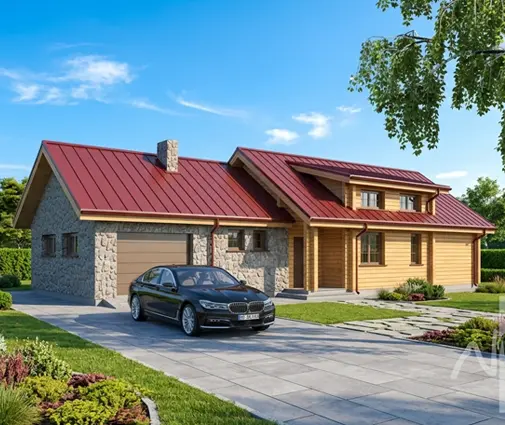
Guļbūves stila mājām, piemēram, vienstāva projektam ar četrām guļamistabām, apdrošinātāji pievērš īpašu uzmanību ugunsdrošībai: gāzes degļiem, metināšanai un pagaidu elektrības pieslēgumam.
8. solis: pārej uz mājokļa polisi īstajā brīdī
Būvniecības polise parasti beidzas līdz ar objekta pieņemšanu vai pēc noteikta laika. Ja ievācies agrāk, piemēram, kamēr vēl pabeidz otro stāvu, var palikt bez seguma. Mājokļa polisi Latvijā 2025.–2026. gadā jaunai mājai var iegādāties par aptuveni 150–450 EUR gadā. Cena ir atkarīga no vērtības, materiāla un apkures, un siltumsūkņa vai rekuperācijas iekārtas ir jāiekļauj apdrošināmajā summā. Lielākai mājai, piemēram, divstāvu projektam ar četrām guļamistabām un 242 m², šīs iekārtas var veidot ievērojamu daļu no vērtības.
Pirms darbu uzsākšanas jebkuram projektam no kataloga pārbaudi šo sarakstu:
- Līgumā ir skaidri noteikts, kurš ir būvdarbu veicējs un kurš apdrošina pašu būvi.
- Būvnieka civiltiesiskās atbildības polise ir spēkā un attiecas uz tavu adresi.
- Ir būvniecības visu risku polise vai līdzīgs segums, un tajā ir iekļauta zādzība un ūdens.
- Bankas prasības ir saņemtas rakstiski, un banka ir norādīta kā labuma guvēja.
- Tava atbildība pret kaimiņiem ir apdrošināta, ja būvē saimnieciskā kārtā.
- Palīgiem ir nelaimes gadījumu apdrošināšana.
- Ir noteikts datums, kad sākas mājokļa polise, bez pārrāvuma.
Laika grafiks
| Posms | Kad | Kas jāapdrošina | Orientējošā cena (2025–2026) |
|---|---|---|---|
| Līgums un projekts | 2–3 mēneši pirms būvdarbiem | Lomu sadale, bankas prasības | 0–200 EUR konsultācijai |
| Būvdarbu uzsākšana | Pirms ekskavatora ierašanās | Būvnieka atbildība, visu risku polise | 200–700 EUR par periodu |
| Pamati un karkass | 1.–4. mēnesis | Ūdens, zādzība, atbildība pret kaimiņiem | 30–120 EUR gadā |
| Jumts, logi, inženiersistēmas | 3.–8. mēnesis | Iekārtas, ugunsdrošība, palīgi | 20–60 EUR katram cilvēkam |
| Nodošana ekspluatācijā | 8.–14. mēnesis | Mājokļa polise bez pārrāvuma | 150–450 EUR gadā |
Cenas ir orientējošas. Pirms polises iegādes salīdzini vismaz divus piedāvājumus, un obligātās prasības pārbaudi savā būvvaldē.