0,3 procentpunkti. Izklausās pēc sīkuma, līdz to pārrēķina 25 gadu mājokļa kredītā. Vairākas Latvijas bankas piedāvā labākus nosacījumus tiem, kas būvē jaunu, energoefektīvu māju: zemāku maržu, mazākas komisijas vai citus atvieglojumus. Šādu aizdevumu parasti sauc par zaļo hipotēku vai zaļo mājokļa kredītu. Atlaide gan nav automātiska. Banka grib redzēt pierādījumu gan pirms naudas izmaksas, gan pēc tam, kad māja nodota ekspluatācijā. Šajā ceļvedī izskaidrots, kas bankai skaitās "zaļš", kādi dokumenti to apliecina, kā zaļā hipotēka sader ar būvniecības kredītu, cik reāli var ietaupīt uz 150 m² mājas un kuri projekta lēmumi māju pārceļ no B klases uz A.
Kas bankai ir "zaļa" māja
Energoefektivitātes klase un primārā enerģija
Latvijā ēkas energoefektivitāti izsaka klasēs, un augstākās no tām ir A+ un A. Klasi nosaka vairāki rādītāji, bet bankām svarīgākais parasti ir neatjaunojamās primārās enerģijas patēriņš, ko izsaka kWh uz kvadrātmetru gadā. Tajā ieskaita enerģiju apkurei, karstā ūdens sagatavošanai, ventilācijai un, ja tāda ir, dzesēšanai. Turklāt rēķina, no kāda avota šī enerģija nāk. Tāpēc māja ar siltumsūkni un saules paneļiem uz jumta var iegūt ievērojami labāku rādītāju nekā tikpat labi siltināta māja ar citu apkures risinājumu.
Kāpēc ar likuma minimumu var nepietikt
Jaunām ēkām Latvijā jau tagad jāatbilst gandrīz nulles enerģijas ēkas prasībām, tāpēc arī "parasts" jaunbūvēts projekts nav slikts. Bankas zaļajam kredītam tomēr bieži prasa vairāk nekā obligāto minimumu: tieši A vai A+ klasi vai noteiktu primārās enerģijas robežu, kas atbilst tirgus labākajai daļai. Precīzais slieksnis atšķiras no bankas uz banku un var mainīties, tāpēc pirms projekta pasūtīšanas palūdziet bankai prasības rakstiski un nododiet tās arhitektam un energoauditoram.
Kuri dokumenti pierāda energoklasi
Zaļās hipotēkas loģika ir vienkārša. Sākumā banka uzticas aprēķinam, beigās pārbauda rezultātu.
Projekta stadijā
Kopā ar būvprojektu sagatavo ēkas energoefektivitātes aprēķinu. Jaunai ēkai uz tā pamata parasti izsniedz pagaidu energosertifikātu, ko sagatavo neatkarīgs eksperts. Nav svarīgi, vai jūsu māja tiek būvēta ar būvatļauju vai mazākai ēkai vienkāršotā kārtībā ar paskaidrojuma rakstu: banka pirms pirmās izmaksas gribēs redzēt dokumentu, kurā skaidri norādīta plānotā klase un primārās enerģijas rādītājs.
Pēc pabeigšanas
Kad māja ir uzbūvēta, eksperts sagatavo ēkas energosertifikātu faktiski uzbūvētajai ēkai. Šis ir dokuments, ar kuru apstiprina, ka solītā klase ir sasniegta. Ja būvniecības laikā mainījāt logus, siltumizolācijas biezumu vai apkures iekārtu, rezultāts var atšķirties no projekta aprēķina. Bieži vajadzīgs arī gaisa caurlaidības tests, tā sauktais blower door tests.
| Posms | Dokuments | Ko banka parasti skatās |
|---|---|---|
| Kredīta pieteikums | Būvprojekts un energoefektivitātes aprēķins | Vai plānotā klase atbilst bankas prasībai |
| Pirmā izmaksa | Pagaidu energosertifikāts, būvatļauja vai saskaņots paskaidrojuma raksts | Vai dokuments ir derīgs un sakrīt ar projektu |
| Būvniecības laikā | Tāmes, darbu akti, bankas vai vērtētāja apsekojumi | Vai būvē pēc projekta, vai nauda izlietota mērķim |
| Nodošana ekspluatācijā | Ēkas energosertifikāts, akts par pieņemšanu ekspluatācijā | Vai klase ir apstiprināta un atlaide paliek spēkā |
Kā zaļā hipotēka sader ar būvniecības kredītu
Jaunas mājas būvniecību Latvijā bankas parasti finansē pa daļām. Vispirms jāiegulda pirmā iemaksa vai jāpabeidz noteikts darbu apjoms par saviem līdzekļiem, pēc tam nauda tiek izmaksāta pa posmiem: pamati, karkass vai sienas, jumts, iekšdarbi. Zaļais nosacījums šajā shēmā ir kā papildu solījums. Banka jau no sākuma piešķir zemāku maržu, bet ar nosacījumu, ka noteiktā termiņā pēc būvniecības beigām iesniegsiet energosertifikātu ar vajadzīgo klasi.
Ja klase netiek sasniegta vai sertifikāts netiek iesniegts laikā, marža parasti atgriežas standarta līmenī. Pirms parakstīšanas līgumā pārbaudiet:
- kāda tieši klase vai primārās enerģijas robeža ir nosacījums;
- līdz kuram datumam jāiesniedz galīgais energosertifikāts un vai šo termiņu var pagarināt;
- kas notiek ar likmi, ja māja sanāk B klasē, un vai tas attiecas arī uz jau samaksātajiem mēnešiem;
- vai banka prasa konkrētu energoauditoru vai pieņem jebkuru sertificētu ekspertu;
- vai zemāka marža attiecas uz visu kredīta termiņu vai tikai uz pirmajiem gadiem.
Aprēķina piemērs: 150 m² māja 25 gados
Pieņemsim, ka ģimene Pierīgā būvē apmēram 150 m² lielu divstāvu māju, piemēram, tādu kā kompaktais divstāvu projekts ar trim guļamistabām vai vienkāršas formas 145 m² māja ar guļamistabām otrajā stāvā. 2026. gadā pilnībā pabeigtas mājas izmaksas šajā reģionā bieži ir aptuveni 2000–2500 EUR/m², atkarībā no būvniecības tehnoloģijas un apdares. Ar zemi un pirmo iemaksu kredīta summa var būt ap 250 000 EUR.
Aprēķinā likme visu laiku pieņemta nemainīga, lai gan reālajā dzīvē mainīgā likme ir atkarīga no EURIBOR. Svarīgi ir tas, ka atšķirība maržā saglabājas neatkarīgi no EURIBOR svārstībām.
| Kopējā likme | Ikmēneša maksājums | Kopā samaksāts 25 gados | Starpība pret 4,5% |
|---|---|---|---|
| 4,5% (standarta) | ~1390 EUR | ~416 900 EUR | – |
| 4,2% (−0,3 p.p.) | ~1347 EUR | ~404 200 EUR | ~12 700 EUR |
| 4,0% (−0,5 p.p.) | ~1320 EUR | ~395 900 EUR | ~21 000 EUR |
Ikmēnesī tas nozīmē 40–70 EUR mazāk. Visā kredīta termiņā tie ir jau desmiti tūkstoši eiro. Klāt nāk mazāki rēķini par enerģiju: A klases mājai ar siltumsūkni apkures un karstā ūdens izmaksas parasti ir manāmi zemākas nekā B klases mājai, un tas izjūt katru ziemu.
Godīgi jāsaka arī otra puse. Lai sasniegtu A klasi, būvniecība parasti sadārdzinās par dažiem procentiem: biezāka siltumizolācija, labāki logi, rekuperācija, saules paneļi. Daļu no šiem darbiem daudzi Latvijā tāpat izvēlas komforta dēļ. Lai saprastu, vai jūsu gadījumā tas atmaksājas, salīdziniet papildu izmaksas ar procentu ietaupījumu un enerģijas rēķinu starpību vismaz 15–20 gadu periodā.
Kas māju pārceļ no B uz A klasi
Kompakta forma
Katrs papildu stūris, erkers vai izvirzījums palielina ārējo virsmu, caur kuru aiziet siltums. Vienkāršs taisnstūris ar divslīpju jumtu ir labākais sākums. Tieši tādēļ divstāvu un pusotrstāvu mājas ar kompaktu apjomu A klasi sasniedz vieglāk nekā izstiepta vienstāva māja ar tādu pašu platību. Labs piemērs ir 133 m² māja ar slīpajiem griestiem otrajā stāvā, kur dzīvojamā platība izvietota mazā pamatu laukumā. Turpretim plašā vienstāva māja ar četrām guļamistabām ir ļoti ērta ikdienā, bet tās garajām sienām un lielajam jumtam vajadzēs rūpīgāku siltināšanu.
Norobežojošās konstrukcijas un termiskie tilti
Latvijā populāras ir divas tehnoloģijas, un abas var sasniegt A klasi. Rūpnīcā ražots koka karkass ļauj iebūvēt biezu siltumizolāciju, nepalielinot sienas biezumu, un vietējās rūpnīcas ir uzkrājušas lielu pieredzi ar zema enerģijas patēriņa mājām. Gāzbetona sienām vajadzīga pietiekami bieza ārējā siltināšana. Tehnoloģija ir mazāk svarīga par detaļām: pamatu un grīdas pievienojumu, logu iebūvi siltumizolācijas slānī, balkonu un nojumju stiprinājumiem. Tieši šajās vietās rodas termiskie tilti, kas var maksāt veselu klasi.
Logi un orientācija
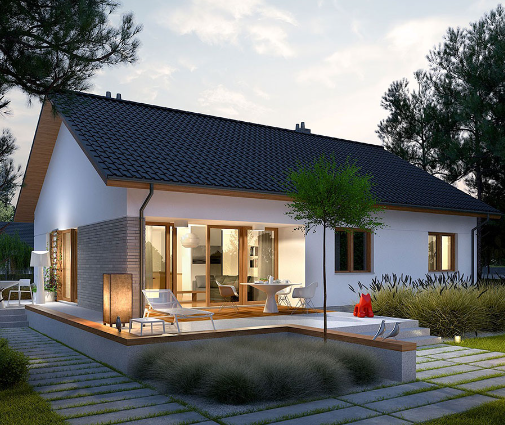
Lielāki stikloti laukumi uz dienvidiem ziemā dod saules siltumu, bet uz ziemeļiem tikai zaudējumus. Vienstāva projektos, piemēram, skandināvu stila mājā ar dzīvojamo zonu, kas vērsta uz dārzu, ir vērts kopā ar arhitektu pārbaudīt, kā novietot māju uz konkrētā zemesgabala. Trīskāršs stiklojums Latvijas klimatā ir standarts, nevis greznība.
Gaisa necaurlaidība un rekuperācija
A klases mājā ventilācija ar siltuma atgūšanu, tas ir, rekuperācija, praktiski ir obligāta. Tā darbojas labi tikai tad, ja ēka ir hermētiska. Gaisa necaurlaidības tests pirms iekšdarbu pabeigšanas ļauj atrast spraugas, kamēr tās vēl var salabot. Projektā jau sākotnēji jāparedz vieta iekārtai un gaisa vadiem, it īpaši mājās ar plakanu jumtu vai zemiem bēniņiem.
Siltumsūknis un saules paneļi
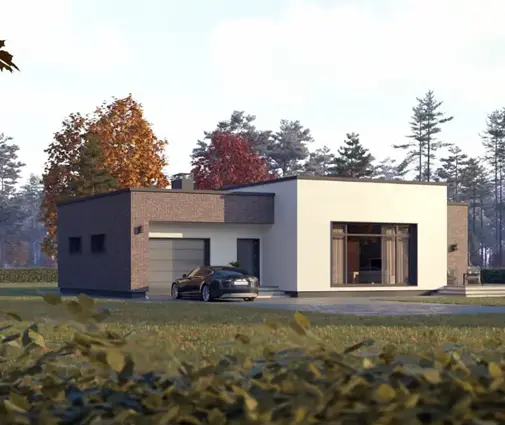
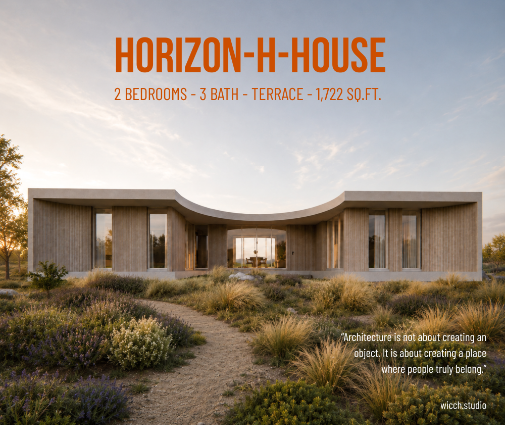
Siltumsūknis gaiss–ūdens vai zemes siltumsūknis kopā ar grīdas apkuri ir visizplatītākā izvēle jaunās mājās. Saules paneļi uz jumta samazina neatjaunojamās primārās enerģijas rādītāju un bieži ir tieši tā pēdējā sastāvdaļa, kas B klasi pārvērš A klasē. Vienstāva mājām ar lielu jumta plakni, piemēram, minimālistiskai 138 m² mājai ar vienkāršu jumtu vai modernai 160 m² mājai ar divām guļamistabām, vietas paneļiem parasti netrūkst.
Biežākās kļūdas
- Bankas prasības noskaidro pēc projekta pabeigšanas. Vēlāk pārprojektēt ir dārgi, tāpēc prasības ir jāzina pirms pirmās skices.
- Būvniecībā lētāku risinājumu aizstāj ar "līdzvērtīgu". Lētāki logi vai cits siltumsūknis var izmainīt galīgo sertifikātu.
- Gaisa necaurlaidību pārbauda tikai beigās. Kad apdare ir gatava, spraugas labot ir sarežģīti.
- Nepieskata energosertifikāta termiņu. Nokavēts termiņš var atņemt atlaidi, pat ja māja ir A klasē.
Biežāk uzdotie jautājumi
Vai zaļo hipotēku var saņemt arī par nelielu māju, kas būvēta ar paskaidrojuma rakstu?
Parasti jā, ja energoefektivitātes aprēķins un galīgais energosertifikāts apstiprina vajadzīgo klasi. Pat 114 m² vienstāva māja ar četrām guļamistabām var kvalificēties, ja tā ir labi siltināta un aprīkota. Konkrētās prasības jāpārbauda bankā un būvvaldē.
Kas notiek, ja māja sanāk B klasē?
Visbiežāk kredīts paliek spēkā, bet marža tiek paaugstināta līdz standarta līmenim. Kā tieši tas notiek, ir atkarīgs no līguma, tāpēc šis punkts jāizlasa pirms parakstīšanas.
Vai koka karkasa vai gāzbetona māja ir labāka A klasei?
Ar labu projektu A klasi var sasniegt abām. Koka karkass ļauj iegūt plānākas sienas ar tādu pašu siltumizolāciju un ātrāk uzbūvēt māju. Gāzbetonam vajadzīga rūpīga ārējā siltināšana. Izšķiroši ir mezgli un būvdarbu kvalitāte.
Vai zaļā hipotēka ir izdevīga, ja A klase būvniecību sadārdzina?
Bieži jā, jo procentu ietaupījums un zemāki rēķini par enerģiju 20–25 gados parasti pārsniedz papildu izmaksas. Tomēr aprēķiniet to ar savām summām, piedāvātajām likmēm un energoauditora aprēķinu.